Nyugtaadat-szolgáltatás 2026: ezt kell tenned Billingo, Számlázz.hu, POS vagy kézi nyugta esetén

Nyugtaadat-szolgáltatás 2026: ezt kell tenned Billingo, Számlázz.hu, POS vagy kézi nyugta esetén

2026 szeptember 1-től a kézi és a számítógéppel előállított nyugták adatairól is elektronikus adatszolgáltatást kell teljesíteni a NAV felé. Az adatokat a nyugta kibocsátását követő három naptári napon belül, napi összesítésben és adómértékenkénti bontásban kell továbbítani. A kézi rögzítésre a NAV Pénztárgép Portálja, vagyis a KOBAK, a gépi továbbításra pedig az új eNyugta-interfész használható. Mutatjuk, hogy mi a teendőd!

Nem az e-nyugta válik általánosan kötelezővé

Szeptember 1-jétől nem kell minden vállalkozásnak e-pénztárgépet vásárolnia, és a kézi nyugtatömb sem szűnik meg. A változás lényege az, hogy a kézi és számítógéppel előállított nyugtákról is adatot kell küldeni a NAV-nak.

A hétköznapi kommunikációban gyakran „e-nyugtának” nevezik a Billingóban vagy Számlázz.hu-ban kiállított digitális nyugtát. Jogilag azonban ezek főszabály szerint számítógéppel előállított nyugták. A jogszabály szerinti e-nyugtát kizárólag engedélyezett e-pénztárgép állíthatja ki. Ez a különbség a vállalkozói teendőt nem változtatja meg: ha a program automatikusan beküldi az adatokat, nincs szükség külön KOBAK-rögzítésre.


Van átállási időszak, de a kötelezettség szeptember 1-jén elindul

A NAV 2026. szeptember 1. és december 31. között szankciómentes átállási időszakot biztosít. Ebben az időszakban az új nyugtaadat-szolgáltatás hibás vagy elmaradt teljesítése miatt még nem bírságol.

Ez azonban nem jelenti a kötelezettség elhalasztását. Az adatküldést szeptember 1-jétől meg kell kezdeni, a négy hónapos időszak pedig arra szolgál, hogy a vállalkozások kialakítsák és teszteljék a megfelelő folyamatot.


Fontos tájékoztató Acounto-ügyfeleknek

A nyugtaadat-szolgáltatás nem része az Acounto könyvelési szolgáltatásának, és külön szolgáltatásként sem rendelhető meg.

A kötelezettséget:

  • automatikus adatszolgáltatást biztosító nyugtázóprogram, POS- vagy pénztárgéprendszer
  • vagy automatikus adatküldés hiányában maga a vállalkozás

teljesíti.

Billingo használatakor a programban kiállított nyugták adatait a Billingo automatikusan továbbítja a NAV-nak. Számlázz.hu használatakor ellenőrizd, hogy az automatikus NAV-adatszolgáltatás már ténylegesen elérhető és aktív-e a fiókodban.

A nyugták Acountóba történő feltöltése vagy az Acounto felületén való megjelenése nem teljesíti a NAV felé fennálló nyugtaadat-szolgáltatási kötelezettséget.

1. Ha Billingóban vagy Számlázz.hu-ban állítod ki a nyugtáidat

Ebben az esetben a programban kiállított nyugták NAV-adatszolgáltatását a Billingo vagy a Számlázz.hu biztosítja, ezért az adatokat nem kell külön rögzítened a KOBAK-portálon, abban az esetben ha minden beállítás rendben van ezen rendszerekben. A Billingo és a Számlázz.hu is bejelentette, hogy 2026. szeptember 1-jétől az ingyenes csomagjában is elérhetővé teszi a digitális nyugtakiállítást. A Billingo a rendszerében kiállított nyugták automatikus NAV-adatszolgáltatását is biztosítja. A Számlázz.hu szintén automatikus adatkapcsolatot vezet be, a szükséges beállítás megjelenéséről külön értesíti a felhasználókat.

Ezt kell tenned

1. Minden nyugtát a Billingóban vagy a Számlázz.hu-ban állíts ki.
2. A program csak a saját rendszerében elkészített nyugták adatait tudja továbbítani. A papír nyugtatömbből kiállított nyugtákról továbbra is külön kell adatot szolgáltatnod.
3. Végezd el a szolgáltató által kért NAV-beállítást.
4. Figyeld a Billingo vagy a Számlázz.hu felületén megjelenő értesítéseket, és ellenőrizd a nyugták NAV-státuszát.
5. Nézd meg, hogy a nyugták megjelennek-e az Acountóban.

A Billingóban és Számlázz.hu-ban kiállított nyugtákat jelenleg is megkapjuk és megjelenítjük az Acounto felületén. Ehhez az Acounto és a számlázóprogram közötti kapcsolatnak aktívnak kell lennie.

Fontos: a nyugta Acountóban történő megjelenése és a NAV-adatszolgáltatás két külön folyamat. A NAV-beküldés sikerességét a Billingo vagy a Számlázz.hu felületén ellenőrizd.

    2. Nyugtaadásra alkalmas eszközt használsz

    Ez a fejezet csak akkor vonatkozik rád, ha a OPG vagy (soft)POS-rendszered adóügyi nyugtát is kiállít, és annak NAV-adatszolgáltatását az eszköz biztosítja. A hagyományos bankkártyaterminál által nyomtatott fizetési bizonylat önmagában nem számla és nem nyugta.

    Ezt kell tenned

    1. Ellenőrizd a POS-szolgáltatódnál az adatküldést. Ellenőrizd, hogy:

    • a rendszer valóban adóügyi nyugtát állít-e ki;
    • automatikusan továbbítja-e a nyugtaadatokat a NAV-nak;
    • hol ellenőrizhető a sikeres vagy sikertelen adatküldés.

    Ha a szolgáltató nem biztosít automatikus NAV-adatszolgáltatást, akkor neked kell más megoldást választanod.

    2. Adj eNyugta-hozzáférést az Acounto technikai felhasználójának

    Ahhoz, hogy az Acounto a NAV rendszerén keresztül hozzáférhessen a POS-rendszer által beküldött összesítő nyugtaadatokhoz, az Acountóhoz tartozó technikai felhasználónál be kell kapcsolnod a következő jogosultságot:

    „Hozzáférés az eNyugta rendszer interfészéhez”

    A beállítás lépései:
    1. Lépj be a NAV Online Számla rendszerébe.
    2. Nyisd meg a Felhasználók / Technikai felhasználók menüpontot.
    3. Válaszd ki az Acountóhoz tartozó technikai felhasználót.
    4. Jelöld be az eNyugta-interfészhez tartozó jogosultságot.
    5. Mentsd el a módosítást. Kép alt szövege: NAV Online Számla eNyugta interfész jogosultság beállítása technikai felhasználónál.

    Fontos! Az Acounto az eNyugta-interfészhez megadott jogosultságot kizárólag a NAV-hoz már beküldött összesítő nyugtaadatok lekérdezésére használja. Az Acounto nem teljesít, nem módosít és nem érvénytelenít nyugtaadat-szolgáltatást.

    3. Kézi nyugtát vagy egyéb módon előállított digitális nyugtát állítasz ki

    Kézi nyugta vagy automatikus NAV-adatszolgáltatást nem biztosító digitális nyugta esetén neked kell gondoskodnod az adatszolgáltatásról. Az Acounto ezt nem végzi el, és a szolgáltatás külön sem rendelhető meg.

    Elsődleges javaslatunk: válts adatszolgáltatást is biztosító digitális nyugtakiállításra

    Amennyiben nem vagy online pénztárgép használatára kötelezett, javasoljuk, hogy a kézi nyugtatömb helyett válts Billingo vagy Számlázz.hu használatára. Mindkét szolgáltató ingyenes csomagjában elérhetővé teszi a nyugtakiállítást 2026. szeptember 1-jétől. Így a nyugták NAV-adatszolgáltatását a program kezeli, a kiállított nyugták pedig az aktív kapcsolaton keresztül az Acounto felületére is megérkeznek.

    Ha megtartod a kézi nyugtatömböt

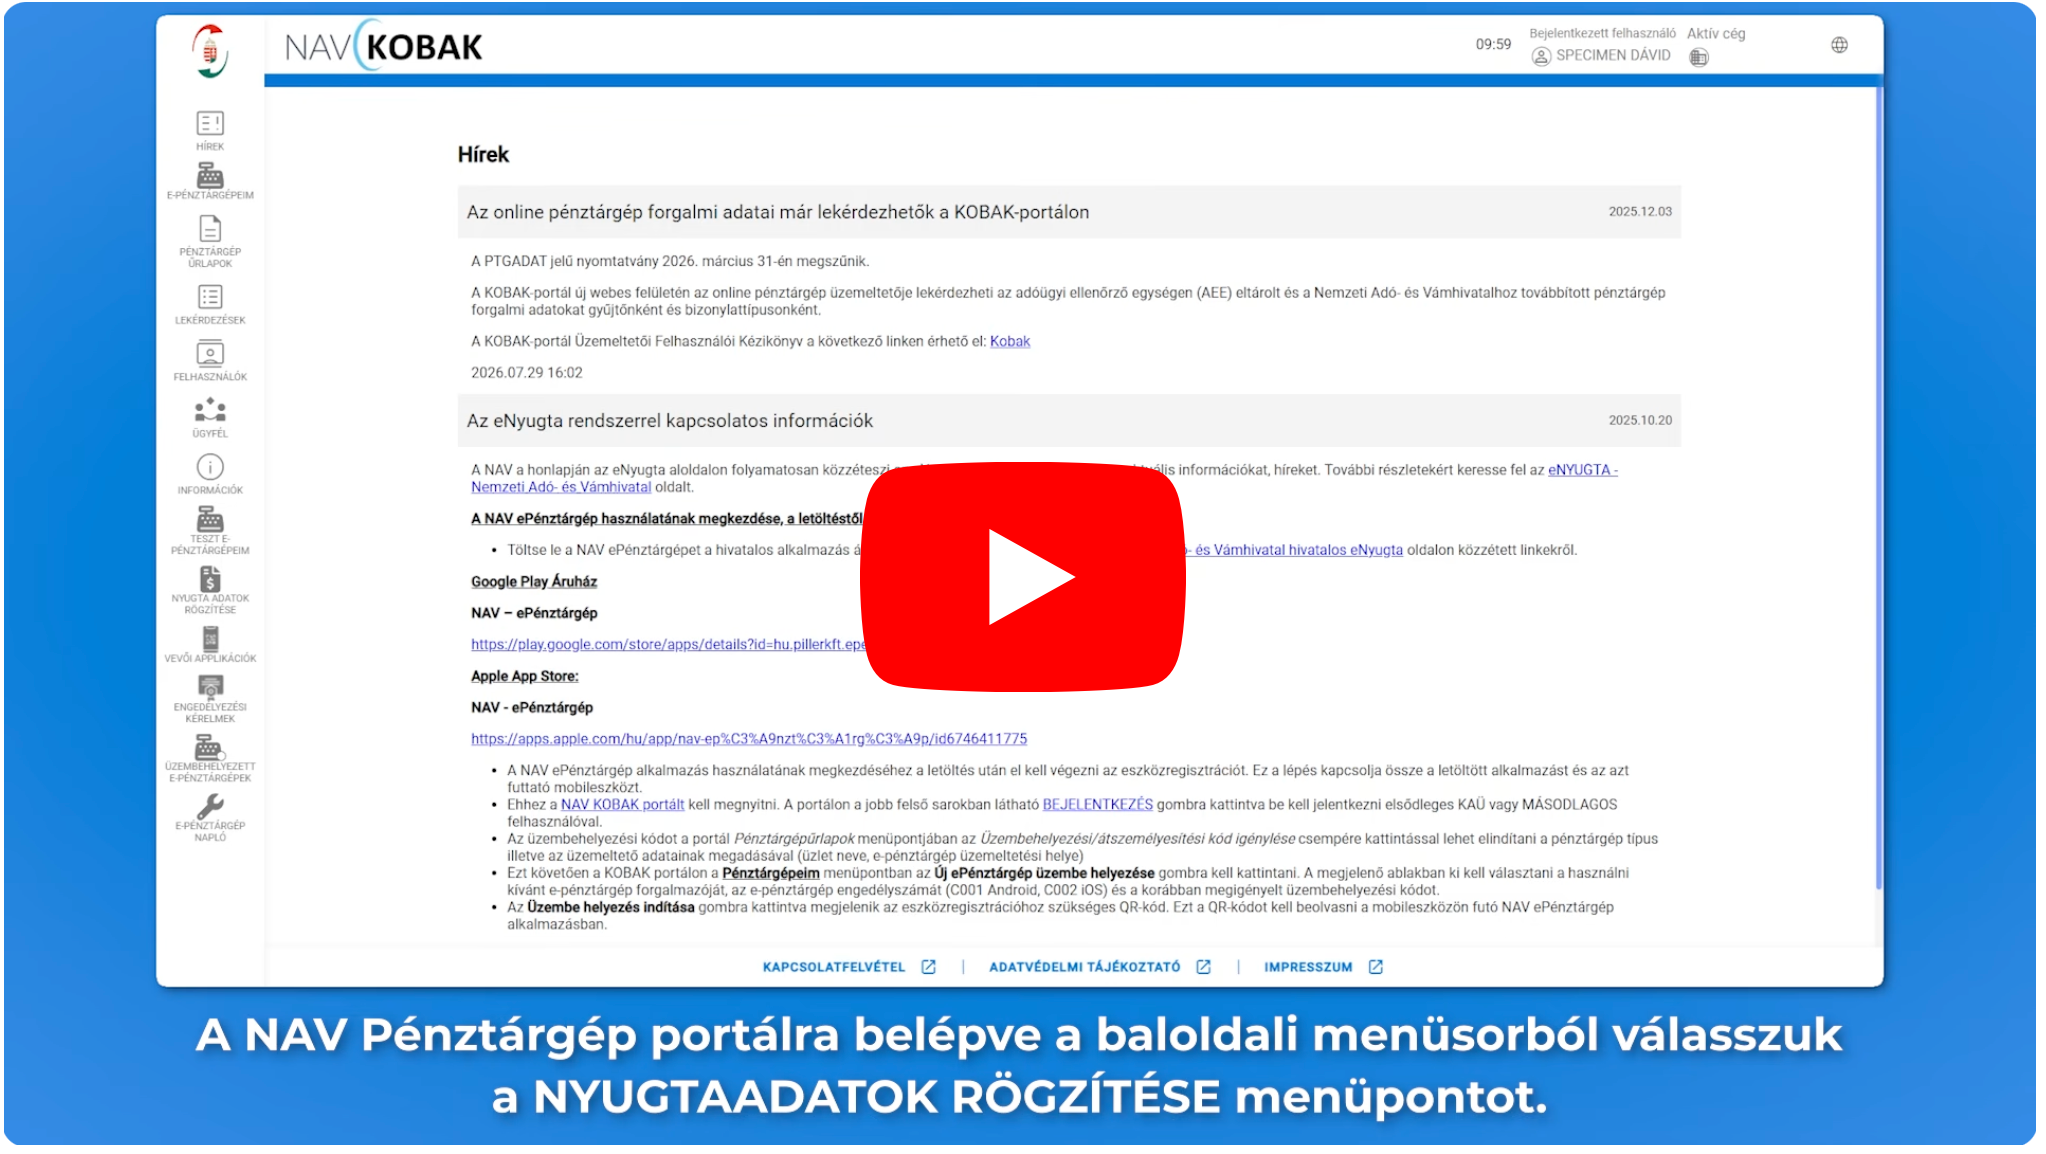
    A nyugtaadatokat saját magadnak kell rögzítened a KOBAK-portálon:

    a nyugta kibocsátását követő három naptári napon belül;
    napi összesítésben;
    adómértékenkénti bontásban.

    A hétvégék és a munkaszüneti napok is beleszámítanak a határidőbe.

    A NAV publikált egy tutorial videót a témában, melyet itt tekinthetsz meg:
     

    A kézi nyugta Acountóba történő feltöltése nem teljesíti a NAV-adatszolgáltatást.

    A feltöltés a könyvelési feldolgozást szolgálja. A KOBAK-rögzítésről ettől függetlenül neked kell gondoskodnod.


    Gyakran Ismételt Kérdések

    Kizárólag számlát állítok ki. Van új teendőm?
    Az új nyugtaadat-szolgáltatás miatt nincs külön feladatod, amennyiben egyáltalán nem állítasz ki nyugtát. A számlákra továbbra is a számlaadat-szolgáltatás szabályai vonatkoznak.

    Az Acounto elküldi helyettem a nyugtaadatokat a NAV-nak?
    Nem. A nyugtaadat-szolgáltatás nem része az Acounto szolgáltatásának, és külön sem rendelhető meg. A technikai beküldést a Billingo, a Számlázz.hu, a megfelelő POS- vagy pénztárgéprendszer, illetve kézi nyugta esetén maga a vállalkozás végzi.

    Mit jelent az eNyugta-jogosultság az Acounto technikai felhasználójánál?
    A jogosultság lehetővé teszi, hogy az Acounto lekérdezze a NAV-hoz már beküldött összesítő nyugtaadatokat. Nem jogosítja fel és nem kötelezi az Acountót arra, hogy helyetted adatot küldjön be, javítson vagy érvénytelenítsen.

    Új technikai felhasználót kell létrehoznom?
    Nem. Az Acountóhoz már kapcsolódó technikai felhasználónál kell hozzáadnod az új eNyugta-interfész jogosultságot. Ne töröld a jelenlegi technikai felhasználót, ne módosítsd a kulcsait, és ne kapcsold ki a meglévő jogosultságait.

    Billingót használok. Automatikusan jelent minden nyugtát?
    A Billingo a saját rendszerében kiállított nyugták adatait továbbítja. A külön papír nyugtatömbből kiállított nyugtákat nem tudja automatikusan jelenteni.

    Számlázz.hu-t használok. Nekem kell belépnem a KOBAK-ba?
    A Számlázz.hu saját rendszerében kiállított nyugtákhoz automatikus NAV-adatszolgáltatást vezet be. A szükséges beállítás elérhetővé válásakor a szolgáltató külön értesíti a felhasználókat. A papír nyugtatömbből kiállított nyugták ettől függetlenül külön kezelendők.

    A bankkártyaterminál által nyomtatott bizonylat nyugtának számít?Önmagában nem. A bankkártyás fizetési bizonylat a fizetést igazolja, de nem helyettesíti az adóügyi nyugtát vagy számlát. Ellenőrizd POS terminál szolgáltatódnál lehetőségeidet!

    Ha a nyugta megjelent az Acountóban, biztosan elment a NAV-nak is?
    Nem feltétlenül. Az Acounto felületén történő megjelenés azt jelenti, hogy az Acountohoz eljutott az adat, nem jelenti azt, hogy eljutott a NAV-hoz is. A NAV-adatszolgáltatás státuszát a Billingo, a Számlázz.hu, a POS-rendszer vagy más nyugtázóprogram saját felületén kell ellenőrizned.

    Ha feltöltöm a kézi nyugtát az Acountóba, teljesítettem az adatszolgáltatást Nem. A feltöltés kizárólag a könyvelési feldolgozást szolgálja. A NAV-adatszolgáltatást külön, három naptári napon belül kell teljesítened.

    Más programmal küldök elektronikus nyugtát a vevőnek. Ez elég?
    Csak akkor, ha a program szolgáltatója kifejezetten megerősíti, hogy a 2026. szeptember 1-jétől kötelező NAV-adatszolgáltatást automatikusan teljesíti. Az, hogy a vevő e-mailben vagy PDF-ben megkapta a nyugtát, önmagában nem bizonyítja a NAV-adatküldést.


    Kérdésem van, kihez forduljak?

    Amennyiben kérdésed van, fordulj az ügyfélszolgálatunkhoz az alkalmazásban, e-mailben, vagy telefonon!

    A jelen blogpostban közzétett információk, elemzések és következtetések tájékoztató jellegűek, Mivel minden helyzet egyedi, ezért nem áll módunkban figyelembe venni az egyes adójogi vagy könyvelési sajátosságokat. Ennek megfelelően a blogon közzétett tartalmak semmiképpen sem minősülnek adó-, jogi- vagy egyéb tanácsadásnak. Emiatt a közölt adatok teljességéért, pontosságáért, valamint aktualitásáért nem tudunk felelősséget vállalni. Bővebb és pontosabb információkért kérjük, hogy keress minket ügyfélszolgálatunkon! Ha csupán a blogpostjaink alapján hozol üzleti döntéseket, az abból fakadó károkért, jogkövetkezményekért nem tudunk felelősséget vállalni

    Hogy kell egyéni vállalkozást nyitni 2026-ban?

    Hogy kell egyéni vállalkozást nyitni 2026-ban?

    Az egyéni vállalkozási forma a leggyorsabb és legegyszerűbb módja, hogy vállalkozóvá válj! Mindemellett induláshoz kedvező adózási formák is elérhetőek! Mutatjuk, hogy mire kell figyelned, lépésről lépésre!

    Mire lesz szükséged előtte?

    Mire lesz szükséged ahhoz, hogy egyéni vállalkozást nyithass?

    • Ügyfélkapu+ vagy DÁP mobilalkalmazás regisztrációra. Ha nincs, látogass el a legközelebbi kormányablakba és igényelj! A legközelebbi Kormányablakok listáját itt találod!
    • Vállalkozói főtevékenységedre. Nem tudod, hogy mit válassz? A tevékenységi körökről itt olvashatsz!
    • Egy székhelyre. Székhelyként használhatod saját ingatlanod, bérelt ingatlant, vagy szívességi lakáshasználat keretében rokonaid, barátaid ingatlanját. A bérelt vagy szívességi használatba adott ingatlan esetében győződj meg róla, hogy előre beszerzed a tulajdonosok vagy haszonélvezők engedélyét! Természetesen székhelyszolgáltatót is igénybe vehetsz, ha nincs más módod.


    1. Vállalkozói ügysegéd

    Látogass a vállalkozói ügysegéd oldalára ide kattintva: https://ugyfelportal.nav.gov.hu/vallalkozoi-ugyseged/main

    Itt majd görgess lejjebb és keresd meg a Vállalkozói ügysegéd feliratot és kattints a Belépés gombra!


    2. Egyéni vállalkozói tevékenység elkezdése

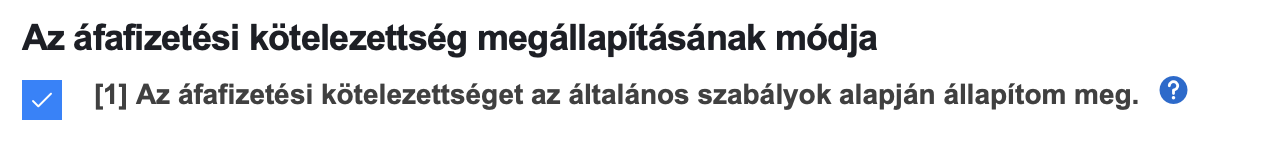
    Itt Új bejelentés, kérelem benyújtása fülön a Egyéni vállalkozói tevékenység elkezdése részen kattints a Bejelentés kitöltése gombra!

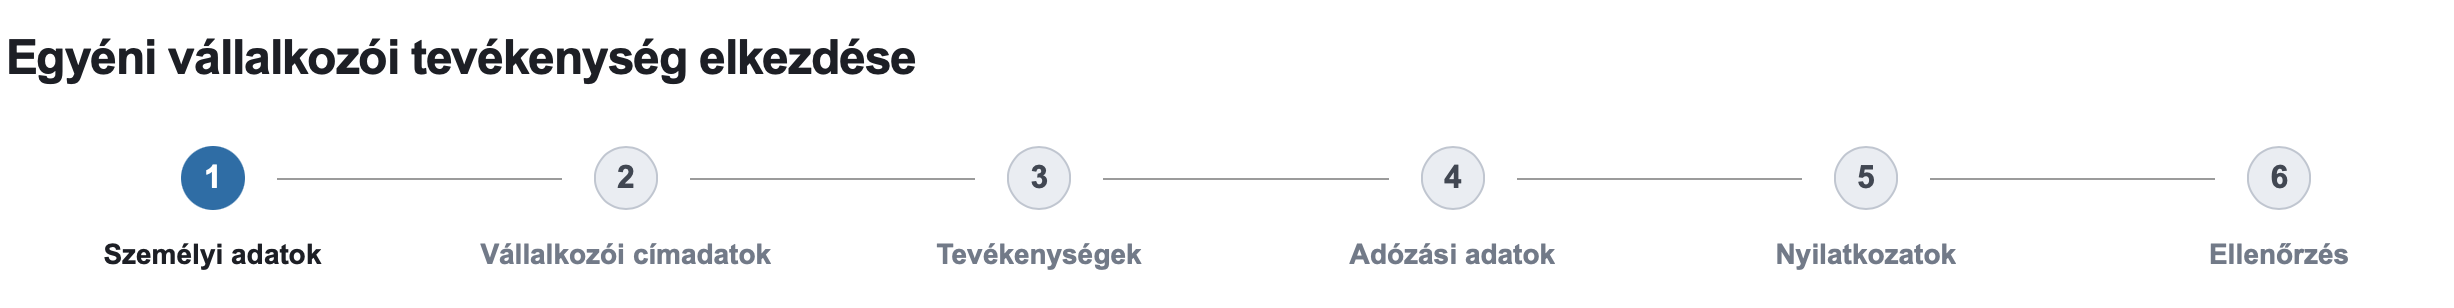
    Ezen a folyamaton fogsz végigmenni:
    Itt az első lépésként székhelyed, telephelyed, valamint főtevékenységed, tevékenységeid tudod megadni!

      3. Adózási választások

      Ezen részben fogod tudni kiválasztani a vállalkozásodhoz megfelelő adózási formákat!

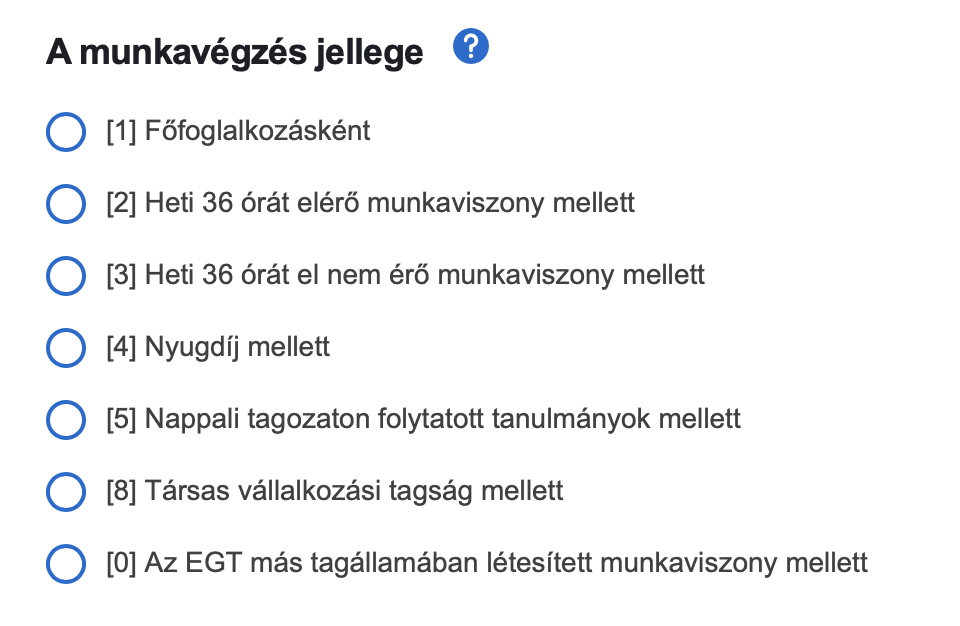
      3.1 Főállású vs. mellékállású vállalkozó

      Elsőként azt tudod kiválasztani, hogy milyen munkavégzési jellegű vállalkozó leszel. Ezek a lehetőségeid:

      Figyelem! KATA-s egyéni vállalkozó kizárólag főállású vállalkozóként lehetsz!

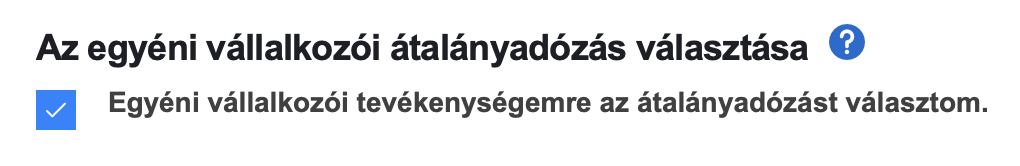
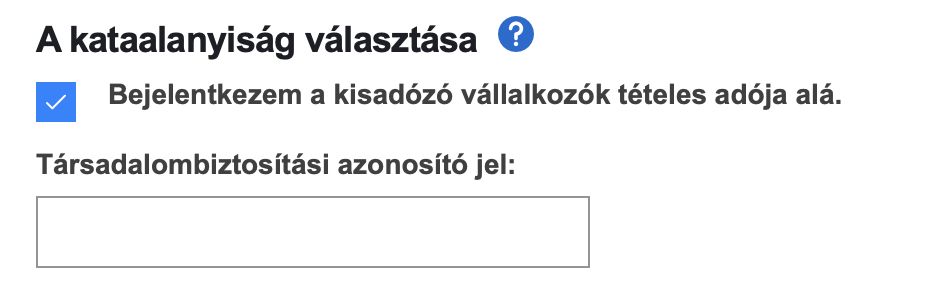
      3.2 Átalányadó vagy KATA vagy VSZJA

      Átalányadó-t vagy KATA-t tudod kiválasztani, ha egyiket sem választod, akkor VSZJA-s(más néven tételes költségelszámoló) leszel.

      VAGY


      3.3 Alanyi adómentesség vagy ÁFA alanyiság

      A legtöbb induló vállalkozás az alanyi adómenteséséget választja, de ha tudod, hogy ÁFA körre van szükséged, ezt is választhatod!

      VAGY


      4. Ha külföldre számlázol: közösségi adószám és MNB árfolyam

      Amennyiben külföldre számlázol vagy fogadnál be számlát, közösségi adószám igénylése elengedhetetlen lesz. Ennek igénylését itt tudod kiválasztani:

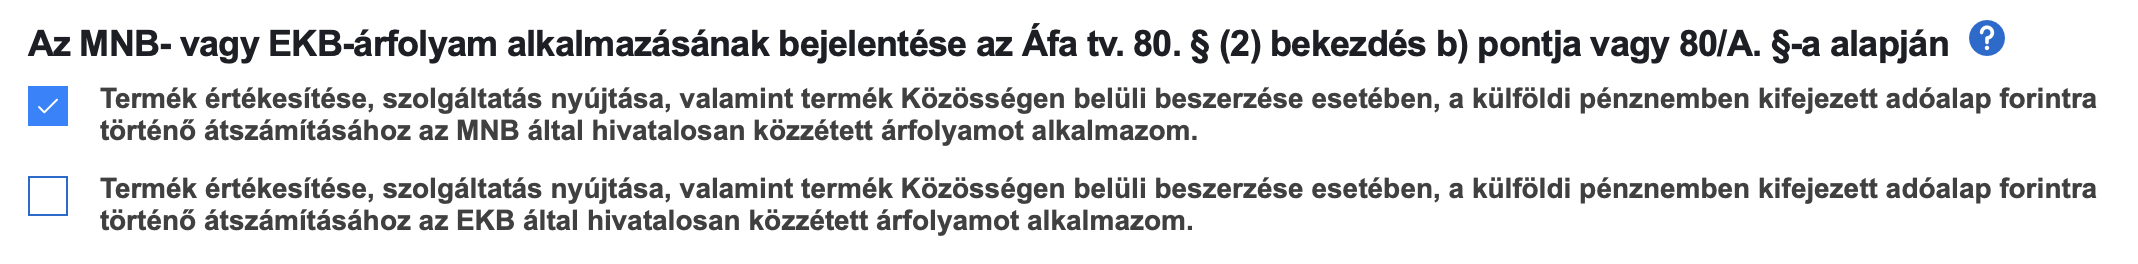
      Ha devizában számlázol külföldi vevőidnek, a Forint ekvivalens számla értéket meg kell tudnunk állapítani. Ehhez az MNB árfolyama a legkézenfekvőbb, melyet itt tudsz választani:


      5. Bejelentés megtétele

      Ellenőrzés után ezzel a gombbal tudod befejezni:


      6. Mire van szükségem egyéni vállalkozás létrehozása után?

      Az alábbiakra lehet szükséged, miután létrehoztad az egyéni vállalkozásod:

      • Kamarai regisztráció, 5000 Ft megfizetése: https://knyr.mkik.hu/

      • Vállalkozói bankszámla létrehozása (kizárólag ÁFA körös egyéni vállalkozások esetén kötelező)

      • Számlázóprogram beszerzése és NAV-val való összekötése
      • Acounto fiókod itt tudod regisztrálni: https://acounto.com/start


      Kérdésem van, kihez forduljak?

      Amennyiben kérdésed van, fordulj az ügyfélszolgálatunkhoz az alkalmazásban, e-mailben, vagy telefonon!

      A jelen blogpostban közzétett információk, elemzések és következtetések tájékoztató jellegűek, Mivel minden helyzet egyedi, ezért nem áll módunkban figyelembe venni az egyes adójogi vagy könyvelési sajátosságokat. Ennek megfelelően a blogon közzétett tartalmak semmiképpen sem minősülnek adó-, jogi- vagy egyéb tanácsadásnak. Emiatt a közölt adatok teljességéért, pontosságáért, valamint aktualitásáért nem tudunk felelősséget vállalni. Bővebb és pontosabb információkért kérjük, hogy keress minket ügyfélszolgálatunkon! Ha csupán a blogpostjaink alapján hozol üzleti döntéseket, az abból fakadó károkért, jogkövetkezményekért nem tudunk felelősséget vállalni
      Áfamentesség 20–22–24 millióig: hogyan tervezz 2026-tól?

      Áfamentesség 20–22–24 millióig: hogyan tervezz 2026-tól?

      2026-tól jelentősen átalakul az alanyi adómentesség (AAM) rendszere: a kormány 2026–2028 között lépcsőzetesen tovább emeli a határt 20–22 majd 24 millió forintra. Ez jó hír a vállalkozásoknak, de csak akkor hoz valódi előnyt, ha tudatosan tervezel a bevételeiddel, az árazásoddal és az adózási formáddal.

      Ebben a cikkben végigvesszük:

        • röviden, mit jelent az alanyi adómentesség, és kinek éri meg,

        • milyen AAM-értékhatárokkal kell számolni 2025–2028 között,

        • milyen forgatókönyvekben maradhatsz áfamentes hosszabb távon,

        • mikor érdemes inkább áfakörös működésben gondolkodni,

        • milyen szempontok alapján tervezz 3 évre előre.

      Fontos! Ha 2025-ben nem éred el a 20 millió forintos bevételt, de a 18 millió forintot meghaladod, akkor bár 2025-ben áfakörbe kerülsz, viszont a törvény lehetőséget biztosít arra, hogy már 2026-tól ismét alanyi adómentes státuszba kerülj. A két éves visszatérési tilalom ilyenkor feloldásra kerül, így a jövőben ismét élhetsz az AAM (alanyi adómentesség) lehetőségével.
      Ez a lehetőség a következő években is érvényes marad: például, ha 2026-ban a bevételed 20-22 millió forint között alakul, akkor bár 2026-ban áfakörbe kerülsz, 2027-től ismét jogosult leszel az alanyi adómentességre, és így tovább a 2027-2028-as év kapcsán is.

      1. Mi az alanyi adómentesség, és kinek éri meg?

      Az alanyi adómentesség (AAM) lényege, hogy a vállalkozó nem számít fel áfát a számláin, viszont nem is vonhat le áfát a beszerzései után. Cserébe egy bizonyos éves bevételi értékhatárig mentesül az áfabevallás és az áfafizetés terhe alól.

      Röviden:

      • nem szerepel áfatartalom a számládon,

      • nem kell áfabevallást beadnod,

      • a vevőid bruttóban fizetnek, te nem fizetsz be ebből áfát,

      • de az áfás beszerzéseid áfáját nem tudod levonni.

      Kinek éri meg tipikusan az AAM?

      • akik főleg magánszemélyeknek számláznak (fodrász, edző, oktató, coach, fotós),

      • akiknek kevés az áfás költségük (nincs nagy beruházás, készlet, import),

      • akik a „bruttó árukkal” szeretnének versenyképesek maradni.

      Ha viszont szinte kizárólag cégeknek számlázol, akik le tudnák vonni az áfát, akkor gyakran hátrány a mentesség: a vevőd ugyanazt a bruttó árat fizeti, de nincs mögötte levonható áfa.


      2. Milyen értékhatárokkal kell számolni 2026–2028 között?

      A korábbi években 12 millió forint volt az alanyi adómentesség értékhatára, 2025-től ez 18 millió forintra emelkedett. A kormány emellett 2026–2028-ra egy többlépcsős emelést jelentett be.

      A jelenlegi tervek alapján így néz ki az értékhatár alakulása:

      • 2025: 18 millió Ft,

      • 2026: 20 millió Ft,

      • 2027: 22 millió Ft,

      • 2028: 24 millió Ft.

      Ez azt jelenti, hogy néhány éven belül a mostaninál jóval nagyobb bevétellel is maradhatsz alanyi áfamentes, ha a tevékenységed és az ügyfélköröd alapján ez neked előnyös.

      A jogszabályi részletek és az átmeneti szabályok (pl. ki és hogyan léphet vissza AAM-be) önmagukban is összetett témát jelentenek – erről külön cikkben írunk majd.


      3. Kik járnak a legjobban az AAM-értékhatár emelésével?

      A magasabb AAM-keret elsősorban azokat a vállalkozókat segíti, akik:

      • kis értékű eszközökkel, alacsony áfás költséggel dolgoznak,

      • a bevételük nagy része magánszemély ügyfelektől származik,

      • árérzékeny piacon versenyeznek, ahol számít, hogy „nincs +27% áfa a számlán”.

      Tipikus példák:

      • szépségipar (fodrász, kozmetikus),

      • edzők, oktatók, tanárok, coachok,

      • kisebb szerelők, karbantartók,

      • egyéni szakértők, akik jellemzően lakossági ügyfelekkel dolgoznak.

      Számukra a 18 → 20 → 22 → 24 milliós emelés plusz mozgásteret ad: tudnak valamennyit nőni úgy, hogy közben nem kell áfakörbe lépniük.


        4. Maradj AAM-ben vagy lépj áfakörbe? Fő szempontok

        Az AAM-keret emelése nem jelenti automatikusan azt, hogy mindenáron érdemes benne maradni. Néhány fontos kérdés, amit érdemes végiggondolni:

        1. Kik az ügyfeleid?

        • Ha főleg magánszemélyek: az AAM gyakran előny, mert egyszerűbb és árelőnyt is adhat.
        • Ha főleg cégek: nézd meg, zavarná-e őket, hogy nem tudnak áfát levonni a számládról.

        2. Mekkora az áfás költség és beruházás nálad?

        • Ha sokat költesz készletre, eszközökre, alvállalkozókra, a levonható áfa értéke jelentős lehet. Ilyenkor az áfakörös működés kedvezőbb.

        3. Hogyan árazol?

        • AAM-ként a bruttó áradat „egyben” látja az ügyfél.
        • Áfakörösként a nettó áradból kell kigazdálkodni a költségeidet, az áfát pedig továbbhárítod – kivéve, ha olyan szektorban vagy, ahol a piac „bruttó árat” figyel.

        4. Mennyire tervezel agresszív növekedéssel?

        • Ha 1–2 éven belül biztosan kinövöd a 24 milliós szintet, nem biztos, hogy érdemes „ragaszkodni” az AAM-hez – lehet, hogy jobb már most áfakörösen tervezni.


        5. Gyakran ismételt kérdések – alanyi adómentesség 2026-2028

        Mennyi az alanyi adómentesség értékhatára 2025-ben?
        2025-ben az alanyi áfamentesség értékhatára 18 millió forint. Ez a korábbi 12 milliós limithez képest jelentős emelés, és a 2025-ös évre visszamenőlegesen is alkalmazható.

        Mennyi lesz az alanyi adómentesség értékhatára 2026–2028 között?
        A bejelentett adócsomag szerint 2026-ban 20 millió, 2027-ben 22 millió, 2028-ban pedig 24 millió forint lesz az értékhatár. Fontos, hogy ez jelenleg még törvényjavaslat, tehát a végleges szabályokat a kihirdetett jogszabály tartalmazza majd.

        Mi történik, ha év közben átlépem az AAM-keretet?
        Ha év közben túlléped az adott évre vonatkozó AAM-értékhatárt, akkor az attól a ponttól kibocsátott számláidra már áfás szabályok vonatkoznak. Ilyenkor áfakörös leszel, és áfabevallást kell benyújtanod. A pontos szabályok részleteit mindig az aktuális áfatörvény és a NAV tájékoztatói szerint kell ellenőrizni.

        Általában jobb AAM-ben maradni, ha magánszemély ügyfeleim vannak?
        Gyakran igen, mert a vevőid a bruttó árat nézik, és nekik mindegy, hogy azon belül mennyi az áfa. Ha AAM vagy, egyszerűbb az adminisztrációd, és a teljes bevétel nálad marad (levonható áfa nélkül, de áfafizetés nélkül is). Ettől függetlenül nagyobb beruházásoknál, készletfinanszírozásnál érdemes egyedi számítást végezni.

        Mikor érdemes elgondolkodni az áfakörös működésen, AAM helyett?
        Ha sok a levonható áfával járó kiadásod (készlet, eszközök, alvállalkozók), ha döntően cégeknek számlázol, vagy ha a bevételi terveid alapján biztosan gyorsan kinövöd a 24 milliós határt, akkor érdemes áfakörös működésben, illetve egy komplexebb adótervezésben gondolkodni – ezt érdemes könyvelővel, adótanácsadóval közösen átnézni.

        Kérdésem van, kihez forduljak?

        Amennyiben kérdésed van, fordulj az ügyfélszolgálatunkhoz az alkalmazásban, e-mailben, vagy telefonon!

        A jelen blogpostban közzétett információk, elemzések és következtetések tájékoztató jellegűek, Mivel minden helyzet egyedi, ezért nem áll módunkban figyelembe venni az egyes adójogi vagy könyvelési sajátosságokat. Ennek megfelelően a blogon közzétett tartalmak semmiképpen sem minősülnek adó-, jogi- vagy egyéb tanácsadásnak. Emiatt a közölt adatok teljességéért, pontosságáért, valamint aktualitásáért nem tudunk felelősséget vállalni. Bővebb és pontosabb információkért kérjük, hogy keress minket ügyfélszolgálatunkon! Ha csupán a blogpostjaink alapján hozol üzleti döntéseket, az abból fakadó károkért, jogkövetkezményekért nem tudunk felelősséget vállalni

        Átalányadó 2026: magasabb költséghányad, magasabb adómentes bevétel

        Átalányadó 2026: magasabb költséghányad, magasabb adómentes bevétel

        2026-tól több szempontból is kedvezőbb helyzetbe kerülnek az átalányadózó egyéni vállalkozók. Az általános költséghányad két lépcsőben emelkedik, és ezzel együtt nő az SZJA-mentes bevételi határ is – mind főállású, mind mellékállású vállalkozóknál. Ebben a cikkben végigvesszük:

        • pontosan mi változik a költséghányadban,
        • hogyan nő az „adómentes” (SZJA-mentes) bevételi határ 2026-ban és 2027-ben,
        • mit jelent ez főállású és mellékállású átalányadósoknak,
        • kinek érdemes már most a 2026-os váltáson gondolkodnia.

        Fontos: a cikk a 2025.11.17-én benyújtott törvényjavaslat alapján készült, tehát még tervezet. A végleges szabályozás a kihirdetett törvényből fog kiderülni.


        1. Mi változik a költséghányadban az átalányadóban 2026-tól?

        A 2025-ben érvényes szabályok szerint az átalányadózó egyéni vállalkozók egy része az általános 40%-os költséghányadot használja (tipikusan szellemi, szolgáltatói tevékenységek esetén).

        A tervezet szerint ez így alakul:

        • 2025-ben: 40% költséghányad
        • 2026-tól: 45% költséghányad
        • 2027-től: 50% költséghányad

        Mit jelent ez a gyakorlatban?

        Ha 4 000 000 Ft bevételed van átalányadózóként:

        • 40% költséghányadnál az adóalap: 2 400 000 Ft (a bevétel 60%-a),
        • 45% költséghányadnál az adóalap: 2 200 000 Ft (a bevétel 55%-a),
        • 50% költséghányadnál az adóalap: 2 000 000 Ft (a bevétel 50%-a).

        Vagyis ugyanarra a bevételre kisebb adóalap jut, ezért ugyanaz a bevétel kevesebb SZJA-t, szochót és járulékot eredményez – miközben az SZJA-mentes bevételi sáv is kitolódik.


        2. Átalányadó 2026: hogyan nő az SZJA-mentes bevételi sáv?

        Az átalányadózás egyik legnagyobb vonzereje, hogy egy bizonyos bevételi szintig nem kell személyi jövedelemadót fizetni, csak a járulékokat és a szochót. Ez az úgynevezett „adómentes” – pontosabban: SZJA-mentes – bevételi értékhatár. A szakmai anyag abból indul ki, hogy 2026-ban és 2027-ben is körülbelül 10–10%-kal nő a minimálbér. Ezt figyelembe véve a számok a következők.

        2025 → 2026

        • 2025-ben az SZJA-mentes bevételi határ: 2 908 000 Ft.
        • 2026-ban – a 45%-os költséghányaddal a minimálbér-emeléssel – 3 521 454 Ft lesz az SZJA-mentes bevételi határ.

        Ez több mint 600 000 Ft-tal magasabb, mint 2025-ben.


        2025 → 2027

        • 2025-ben: 2 908 000 Ft,
        • 2027-ben – 50%-os költséghányaddal és a becsült, további 10%-os minimálbér-emeléssel – kb. 3 838 560 Ft körüli SZJA-mentes bevételi határ adódik.

        Ez már nagyjából 1 millió Ft-tal több, mint a 2025-ös szint.

        Ha a minimálbér nem nőne tovább, akkor is kb. 3 489 600 Ft körülre emelkedne az SZJA-mentes határ, vagyis több mint 600 000 Ft-tal lenne magasabb a jelenlegihez képest.

        Összefoglalva: ugyanazzal az átalányadós tevékenységgel több bevételt tudsz majd SZJA-fizetés nélkül realizálni.


        3. Mit jelent az átalányadó 2026-ban főállású egyéni vállalkozóknak?

        Főállású átalányadózóként:

        • járulékot és szochót akkor is fizetsz, ha a bevételed alacsonyabb,
        • SZJA-t viszont csak az SZJA-mentes sáv feletti részre.

        A költséghányad-emelés és az SZJA-mentes határ növekedése együtt azt jelenti, hogy:

        1. Később kezdődik az SZJA-fizetés – magasabb bevételi szintnél léped át az adómentes határt.
        2. Ha ugyanannyi bevételt érsz el, mint eddig, kevesebb SZJA-t fizetsz.
        3. Ha a bevételed lassan nő, nem kell azonnal árat emelned csak azért, mert „szétadózod” a plusz bevételt.
        4. Egyszerű példa főállású EV-nek

        Tegyük fel, hogy egy szabadúszó tanácsadó bevétele évente:

        • 2025-ben: 3 000 000 Ft,
        • 2026-ban: 3 400 000 Ft.

        2025-ben már gyakorlatilag „ráfut” az SZJA-fizetésre, hiszen 2 908 000 Ft-ig tart az adómentes sáv. 2026-ban viszont – az emelt költséghányad és a magasabb határ miatt – szinte a teljes 3,4 millió Ft bevétele is beleférhet az SZJA-mentes sávba, vagy csak nagyon kis része adózik SZJA-val.

        Ez a gyakorlatban több tíz- vagy akár százezer forint különbséget is jelenthet a zsebében.

        4. Mellékállású átalányadó 2026-ban – mi változik?

        Mellékállású átalányadózóknál (akik máshol főállásban biztosítottak):

        • a járulékfizetés jellemzően kedvezőbb,
        • ugyanaz az SZJA-mentes bevételi határ vonatkozik rájuk is, mint a főállásúakra.

        Nekik a változás főleg azt jelenti, hogy:

        • több mellékes bevételt tudnak „adómentesen” (SZJA nélkül) megszerezni, ugyanazon tevékenységből,
        • nagyobb mozgásterük lesz projektet vállalni anélkül, hogy az SZJA-terhelés azonnal megjelenne.

        Ez különösen fontos lehet például:

        • alkalmazottként dolgozó, mellette szabadúszó grafikusoknál,
        • IT-s, marketinges, tanácsadó mellékállású vállalkozóknál,
        • olyanoknál, akik egy ideig még nem akarnak főállásba váltani, de kipróbálnák magukat a piacon.

        5. Kinek érdemes átgondolnia az átalányadóra váltást 2026 előtt?

        A tervezett változások miatt 2026-tól az átalányadó még vonzóbb lehet azoknak, akik:

        1. Szellemi, szolgáltatói tevékenységet végeznek, és most még nem átalányadósok (pl. szabadúszó szakértők, coachok, tanácsadók, online oktatók).
        2. Évi néhány millió forint bevételük van, vagy azt tervezik elérni – a magasabb SZJA-mentes sáv miatt itt különösen erős az átalányadó előnye.
        3. Már most átalányadósok, de eddig a határ közelében mozogtak – ők nagyobb biztonsággal tudnak majd növekedni anélkül, hogy az SZJA-terhelés aránytalanul megugrana.

        Akiknek mindenképp érdemes számolni:

        • olyan KATA-ból kiesett vállalkozók, akik eddig bizonytalanok voltak az átalányadóval kapcsolatban,
        • vállalkozók, akik jelenleg tételes költségelszámolók, de kevés valódi költségük van,
        • mellékállásúak, akik szeretnék a „mellékes” bevételüket optimalizálni.

        6. Mire figyelj, mielőtt az átalányadóról döntesz 2026-ra?

        Bár a számok első ránézésre nagyon kedvezőek, a váltás előtt több dolgot is érdemes végiggondolni.

        1. Bevételi terv 1–2 évre előre

        Reálisan mennyi bevételre számítasz? Ha nagyon gyors növekedésben vagy, lehet, hogy később már más adózási forma lesz optimális.

        2. Valódi költségeid szintje

        Ha sok a valódi, számlával igazolt költséged, lehet, hogy a tételes költségelszámolás még mindig jobban kijön.

        3. Egyéb kapcsolódó szabályok (AAM, KATA stb.)

        Az átalányadó előnyét vagy hátrányát nagyban befolyásolja, hogy áfás vagy-e, milyen értékhatárok vonatkoznak rád, és hogyan számlázol. Ezekről külön cikkben írunk majd részletesen.

        4. Adminisztráció és tervezhetőség

        Az átalányadó nagy előnye, hogy egyszerűen, előre jól becsülhetően működik – de csak akkor, ha az elején jól be van lőve a bevételi szint és a tevékenységi kör.

        7. Gyakran Ismételt Kérdések – Átalányadó 2026

        Mennyi az átalányadó SZJA-mentes bevételi határa 2026-ban?
        A 2026-ban – az általános költséghányadot alkalmazó átalányadózóknál – 3 521 454 Ft-ig lehet SZJA-fizetés nélkül bevételt szerezni.

        Mennyi lesz az SZJA-mentes bevételi határ átalányadózóként 2027-ben?
        Ha a tervezet szerinti szabályok lépnek életbe, 2027-ben – 50%-os költséghányad és további, kb. 10%-os minimálbér-emelés mellett – nagyjából 3 838 560 Ft-ig terjedhet az SZJA-mentes bevételi sáv.

        Jobban járok átalányadóval 2026-ban, ha kevés a költségem?
        Gyakran igen. Ha kevés a valódi, számlával igazolt költséged, az emelkedő költséghányad és a magasabb SZJA-mentes sáv miatt az átalányadó sok esetben kedvezőbb lehet, mint a tételes költségelszámolás – de mindig érdemes konkrét számítást végezni a saját esetedre.

        Más szabály vonatkozik főállású és mellékállású átalányadózókra 2026-ban?
        Az SZJA-mentes bevételi határ ugyanaz, de a járulékfizetés főállásban és mellékállásban eltér. A mellékállású átalányadózók általában kevesebb járulékot fizetnek, mert máshol már biztosítottak.

        Mikor érdemes átgondolni az átalányadóra váltást 2026 előtt?
        Ha szellemi, szolgáltatói tevékenységet végzel, kevés a valódi költséged, évi néhány millió forint bevétellel számolsz, vagy KATA-ból estél ki, mindenképp érdemes megnézni, hogyan alakulna az adóterhed átalányadóval a 2026–2027-es szabályok mellett.

        Kérdésem van, kihez forduljak?

        Amennyiben kérdésed van, fordulj az ügyfélszolgálatunkhoz az alkalmazásban, e-mailben, vagy telefonon! 

        A jelen blogpostban közzétett információk, elemzések és következtetések tájékoztató jellegűek, Mivel minden helyzet egyedi, ezért nem áll módunkban figyelembe venni az egyes adójogi vagy könyvelési sajátosságokat. Ennek megfelelően a blogon közzétett tartalmak semmiképpen sem minősülnek adó-, jogi- vagy egyéb tanácsadásnak. Emiatt a közölt adatok teljességéért, pontosságáért, valamint aktualitásáért nem tudunk felelősséget vállalni. Bővebb és pontosabb információkért kérjük, hogy keress minket ügyfélszolgálatunkon! Ha csupán a blogpostjaink alapján hozol üzleti döntéseket, az abból fakadó károkért, jogkövetkezményekért nem tudunk felelősséget vállalni

        Osztalék 2025/2026: döntés, korlátok, adózás (KIVA vs. TAO)

        Osztalék 2025/2026: döntés, korlátok, adózás (KIVA vs. TAO)

        Osztalék 2025/2026: mikor dönthető, hogyan adózik magánszemélynél és cégnél, mi a szocho-plafon, és miben más KIVA-n és TAO-n?

        Mikor és hogyan dönthető osztalékról?

        Ebben a fejezetben az éves döntési pontot és az alapfogalmakat tisztázzuk.

        • Osztalékról évente egyszer dönt a legfőbb szerv, a beszámoló elfogadásakor. A 2025-ös üzleti év osztalékáról jellemzően 2026. május 31-ig döntenek (általános határidő).


        • Forrás: az osztalék a már leadózott eredményből vagy az eredménytartalékból fizethető.


        • A döntés tárgya a bruttó osztalék, amely után a kedvezményezettnek adófizetési kötelezettsége keletkezik.


        Kifizethetőségi korlát – pénzügyi biztonsági öv

        Osztalék csak akkor fizethető, ha a kifizetés után a társaság saját tőkéje nem csökken a jegyzett tőke alá. A számításnál irányadó: – Források: adózott eredmény + eredménytartalék + mérlegkészítésig ismertté vált kapott osztalék.
        Korlát-csökkentők: jegyzett, de be nem fizetett tőke mínusz tőketartalék (megj.: a tőketartalék nem fedezheti a negatív eredménytartalékot).


        Adózás a kedvezményezettnél

        Ebben a blokkban a magánszemély és a cég szerinti különbségeket foglaljuk össze, hogy világos legyen a teher és az időzítés.

        • Magánszemély:
        • 15% SZJA + 13% szocho (a szocho-plafonig).


        • Nyugdíjas is fizet szochót osztalék után a plafon eléréséig.


        • Tőzsdei részvények osztaléka szocho-mentes.


        • Cég (jogi személy):
        • Nincs SZJA és szocho; a kapott osztalék többnyire adóalap-csökkentő (ellenőrzött külföldi társaság kivételével).


        TAO vs. KIVA – hatás a kifizetőnél

        Itt a vállalkozás oldaláról nézzük meg, hogy a választott adózási mód hogyan érinti a kasszát.

        • TAO-alany: az osztalék nem változtat a TAO fizetési kötelezettségen; a 9% TAO az adózás előtti eredményből számítódik.


        • KIVA-alany: a jóváhagyott bruttó osztalék a KIVA alapját képezi+10% KIVA.


        • Átmenet TAO → KIVA: a TAO-időszakban felhalmozott eredménytartalékból fizetett osztalék nem KIVA-köteles.

        Gyakorlati példák

        Három, a gyakorban előforduló helyzeten mutatjuk be a különbségeket és a teendőket.

        1. TAO-alany kft., magánszemély tulajdonos: 20 000 000 Ft osztalék. A kifizető levon 15% SZJA-t és szochót a plafonig. A TAO-fizetés változatlan.


        2. KIVA-alany kft., magánszemély tulajdonos: 20 000 000 Ft osztalék. A kifizető levonja a magánszemély közterheit; a kft. fizet +10% KIVA-t a bruttó osztalék után.


        3. KIVA-alany, TAO-időszak eredménytartaléka: 10 000 000 Ft osztalék a régi TAO-eredménytartalékból → nincs +10% KIVA.

        Ellenőrzőlista osztalékdöntéshez (2025-ös év, 2026-os döntés)

        Ez a lista végigvezet a döntés előtti legfontosabb ellenőrzési pontokon.

        • Eredménykimutatás és saját tőke friss adatokkal.


        • Kifizethetőségi korlát teljesül.


        • Szocho-plafon hatása a tulajdonosokra (van-e más jövedelmük).


        • Határozati javaslat és jegyzőkönyv előkészítése.


        • KIVA státusz ellenőrzése (és esetleges TAO→KIVA átmenet).


        • Kifizetés és bevallások ütemezése.

        CTA: Foglaljon 30 perces évzáró osztalék-konzultációt az Acountóval – segítünk a legális és adóoptimalizált megoldásban.


        Kérdésem van, kihez forduljak?

        Amennyiben kérdésed van, fordulj az ügyfélszolgálatunkhoz az alkalmazásban, e-mailben, vagy telefonon! 

        A jelen blogpostban közzétett információk, elemzések és következtetések tájékoztató jellegűek, Mivel minden helyzet egyedi, ezért nem áll módunkban figyelembe venni az egyes adójogi vagy könyvelési sajátosságokat. Ennek megfelelően a blogon közzétett tartalmak semmiképpen sem minősülnek adó-, jogi- vagy egyéb tanácsadásnak. Emiatt a közölt adatok teljességéért, pontosságáért, valamint aktualitásáért nem tudunk felelősséget vállalni. Bővebb és pontosabb információkért kérjük, hogy keress minket ügyfélszolgálatunkon! Ha csupán a blogpostjaink alapján hozol üzleti döntéseket, az abból fakadó károkért, jogkövetkezményekért nem tudunk felelősséget vállalni

        Osztalékelőleg 2025/2026: feltételek, adózás, buktatók

        Osztalékelőleg 2025/2026: feltételek, adózás, buktatók

        Osztalékelőleg 2025-ben: mikor és hogyan vehető fel, mennyi adót kell fizetni, és miben más KIVA-n és TAO-n? Lépésről lépésre példákkal. Mutatjuk.

        Röviden

        Ebben a fejezetben 1 perc alatt képbe kerülhetsz a lényegről; a részleteket lejjebb bontjuk.

        • Osztalékelőleg év közben fizethető, 6 hónapnál nem régebbi közbenső mérleg alapján.
        • Kifizetéskor 15% SZJA-t kell levonni; szocho csak akkor merül fel, amikor az előleg véglegesen osztalékká válik.
        • KIVA: az jóváhagyott (bruttó) osztalék növeli a KIVA-alapot (+10% KIVA), az előleg önmagában még nem.
        • TAO: az osztalék/előleg nem befolyásolja a társasági adót.

        Mindig ellenőrizni kell a kifizethetőségi korlátokat és a saját tőke helyzetét.


        Mi az osztalékelőleg, és mikor fizethető?

        Az osztalékelőleg az osztalék „előrehozott” kifizetése a beszámolók közötti időszakban. Csak akkor dönthető el, ha van közbenső mérleg, amely legfeljebb 6 hónapos. A döntést a társaság legfőbb szerve hozza meg (taggyűlés/közgyűlés), határozattal.


        Adózás röviden a magánszemélynél

        Ebben a részben azt foglaljuk össze, hogy a magánszemély tulajdonosnak milyen adókat és mikor kell megfizetnie.

        • Kifizetéskor: a kifizető 15% SZJA-t von le az osztalékelőlegből.
        • Szocho (13%): csak akkor lesz fizetendő, amikor az előleg a következő beszámoló elfogadásakor osztalékká válik – és csak a szocho-plafonig.
        • Szocho-plafon 2025: legfeljebb 6 979 200 Ft osztalék után kell szochót fizetni (ez 907 296 Ft szocho). (Tájékoztató jelleggel: 2024: 6 403 200/832 416 Ft; 2023: 5 568 000/723 840 Ft.)
        • Nyugdíjas magánszemélyeknél is van szocho az osztalékon, amíg el nem érik a plafont.

        Tőzsdei részvények osztaléka (pl. MOL, OTP) szocho-mentes.


        Adózás a jogi személynél (ha a tulajdonos cég)

        Ha a kedvezményezett nem magánszemély, hanem cég, a közterhek és a könyvelési hatások másként alakulnak – ezt foglaljuk össze röviden.

        • Nincs SZJA és nincs szocho.

        A kapott osztalék a TAO/KIVA adóalapot csökkentheti (ellenőrzött külföldi társaság kivételével).

        KIVA vs. TAO – mi a különbség osztalékelőlegnél?

        Ebben a fejezetben a két adózási mód eltérő logikáját és költségét vetjük össze, hogy könnyebb legyen dönteni.

        • KIVA: A jóváhagyott (bruttó) osztalék növeli a KIVA-alapot, tehát +10% KIVA fizetendő. Az előleg még nem KIVA-köteles, csak az osztalékká váláskor.
        • TAO: Az osztalék/előleg nem érinti a 9%-os TAO-t, mert a TAO az adózás előtti eredmény alapján számítódik.

        Speciális eset: ha a cég TAO-ról tért át KIVA-ra, és a korábbi TAO-időszak eredménytartalékából fizet osztalékot, arra nem kell KIVA.

        Kifizethetőségi korlátok – erre figyelj!

        Osztalékelőleg csak akkor fizethető, ha a kifizetés nem viszi a saját tőkét a jegyzett tőke alá. A forrás jellemzően: adózott eredmény + eredménytartalék + a mérlegkészítésig ismertté vált kapott osztalék.

        Lépésről lépésre – teendőlista

        Az alábbi checklistával hiba nélkül és gyorsan végigvihető a folyamat.

        1. Előzetes egyeztetés a könyvelővel (összeg, időzítés, címzettek).
        2. Közbenső mérleg elkészítése/ellenőrzése (≤ 6 hónapos).
        3. Taggyűlési határozat osztalékelőlegről.
        4. Kifizetés (15% SZJA levonása).
        5. Nyilvántartás és könyvelés (részkifizetések, nettó/bruttó követés).
        6. Beszámoló elfogadásakor döntés: az előleg osztalékká válik-e.

        Szocho vizsgálata a plafon alapján (és befizetés, ha szükséges).

        Gyakori buktatók

        Összeszedtük a legtipikusabb hibákat, hogy könnyű legyen elkerülni őket.

        • 6 hónapnál régebbi közbenső mérleg.
        • Elmaradó szocho vizsgálat az osztalékká minősítéskor.
        • Saját tőke korlát figyelmen kívül hagyása.

        Nem megfelelő taggyűlési dokumentáció.

        Példa-számítás (magánszemély tulajdonos)

        Egy kerek, jól látható példán mutatjuk be, mennyit kap kézhez a tulajdonos és mikor kell még szochót fizetni.

        Bruttó osztalékelőleg: 10 000 000 Ft
        Kifizetéskor levonás: 15% SZJA = 1 500 000 Ft → nettó utalás: 8 500 000 Ft
        Beszámolókor (osztalék-véglegesség): szocho-vizsgálat. Ha a magánszemély addigi szocho-alapja nem éri el a plafont, akkor a fennmaradó rész erejéig 13% szocho fizetendő az osztalék után. Ha a plafon már betelt, nincs szocho.


        Kérdésem van, kihez forduljak?

        Amennyiben kérdésed van, fordulj az ügyfélszolgálatunkhoz az alkalmazásban, e-mailben, vagy telefonon! 

        A jelen blogpostban közzétett információk, elemzések és következtetések tájékoztató jellegűek, Mivel minden helyzet egyedi, ezért nem áll módunkban figyelembe venni az egyes adójogi vagy könyvelési sajátosságokat. Ennek megfelelően a blogon közzétett tartalmak semmiképpen sem minősülnek adó-, jogi- vagy egyéb tanácsadásnak. Emiatt a közölt adatok teljességéért, pontosságáért, valamint aktualitásáért nem tudunk felelősséget vállalni. Bővebb és pontosabb információkért kérjük, hogy keress minket ügyfélszolgálatunkon! Ha csupán a blogpostjaink alapján hozol üzleti döntéseket, az abból fakadó károkért, jogkövetkezményekért nem tudunk felelősséget vállalni