Nyugtaadat-szolgáltatás 2026: ezt kell tenned Billingo, Számlázz.hu, POS vagy kézi nyugta esetén

Nyugtaadat-szolgáltatás 2026: ezt kell tenned Billingo, Számlázz.hu, POS vagy kézi nyugta esetén

2026 szeptember 1-től a kézi és a számítógéppel előállított nyugták adatairól is elektronikus adatszolgáltatást kell teljesíteni a NAV felé. Az adatokat a nyugta kibocsátását követő három naptári napon belül, napi összesítésben és adómértékenkénti bontásban kell továbbítani. A kézi rögzítésre a NAV Pénztárgép Portálja, vagyis a KOBAK, a gépi továbbításra pedig az új eNyugta-interfész használható. Mutatjuk, hogy mi a teendőd!

Nem az e-nyugta válik általánosan kötelezővé

Szeptember 1-jétől nem kell minden vállalkozásnak e-pénztárgépet vásárolnia, és a kézi nyugtatömb sem szűnik meg. A változás lényege az, hogy a kézi és számítógéppel előállított nyugtákról is adatot kell küldeni a NAV-nak.

A hétköznapi kommunikációban gyakran „e-nyugtának” nevezik a Billingóban vagy Számlázz.hu-ban kiállított digitális nyugtát. Jogilag azonban ezek főszabály szerint számítógéppel előállított nyugták. A jogszabály szerinti e-nyugtát kizárólag engedélyezett e-pénztárgép állíthatja ki. Ez a különbség a vállalkozói teendőt nem változtatja meg: ha a program automatikusan beküldi az adatokat, nincs szükség külön KOBAK-rögzítésre.


Van átállási időszak, de a kötelezettség szeptember 1-jén elindul

A NAV 2026. szeptember 1. és december 31. között szankciómentes átállási időszakot biztosít. Ebben az időszakban az új nyugtaadat-szolgáltatás hibás vagy elmaradt teljesítése miatt még nem bírságol.

Ez azonban nem jelenti a kötelezettség elhalasztását. Az adatküldést szeptember 1-jétől meg kell kezdeni, a négy hónapos időszak pedig arra szolgál, hogy a vállalkozások kialakítsák és teszteljék a megfelelő folyamatot.


Fontos tájékoztató Acounto-ügyfeleknek

A nyugtaadat-szolgáltatás nem része az Acounto könyvelési szolgáltatásának, és külön szolgáltatásként sem rendelhető meg.

A kötelezettséget:

  • automatikus adatszolgáltatást biztosító nyugtázóprogram, POS- vagy pénztárgéprendszer
  • vagy automatikus adatküldés hiányában maga a vállalkozás

teljesíti.

Billingo használatakor a programban kiállított nyugták adatait a Billingo automatikusan továbbítja a NAV-nak. Számlázz.hu használatakor ellenőrizd, hogy az automatikus NAV-adatszolgáltatás már ténylegesen elérhető és aktív-e a fiókodban.

A nyugták Acountóba történő feltöltése vagy az Acounto felületén való megjelenése nem teljesíti a NAV felé fennálló nyugtaadat-szolgáltatási kötelezettséget.

1. Ha Billingóban vagy Számlázz.hu-ban állítod ki a nyugtáidat

Ebben az esetben a programban kiállított nyugták NAV-adatszolgáltatását a Billingo vagy a Számlázz.hu biztosítja, ezért az adatokat nem kell külön rögzítened a KOBAK-portálon, abban az esetben ha minden beállítás rendben van ezen rendszerekben. A Billingo és a Számlázz.hu is bejelentette, hogy 2026. szeptember 1-jétől az ingyenes csomagjában is elérhetővé teszi a digitális nyugtakiállítást. A Billingo a rendszerében kiállított nyugták automatikus NAV-adatszolgáltatását is biztosítja. A Számlázz.hu szintén automatikus adatkapcsolatot vezet be, a szükséges beállítás megjelenéséről külön értesíti a felhasználókat.

Ezt kell tenned

1. Minden nyugtát a Billingóban vagy a Számlázz.hu-ban állíts ki.
2. A program csak a saját rendszerében elkészített nyugták adatait tudja továbbítani. A papír nyugtatömbből kiállított nyugtákról továbbra is külön kell adatot szolgáltatnod.
3. Végezd el a szolgáltató által kért NAV-beállítást.
4. Figyeld a Billingo vagy a Számlázz.hu felületén megjelenő értesítéseket, és ellenőrizd a nyugták NAV-státuszát.
5. Nézd meg, hogy a nyugták megjelennek-e az Acountóban.

A Billingóban és Számlázz.hu-ban kiállított nyugtákat jelenleg is megkapjuk és megjelenítjük az Acounto felületén. Ehhez az Acounto és a számlázóprogram közötti kapcsolatnak aktívnak kell lennie.

Fontos: a nyugta Acountóban történő megjelenése és a NAV-adatszolgáltatás két külön folyamat. A NAV-beküldés sikerességét a Billingo vagy a Számlázz.hu felületén ellenőrizd.

    2. Nyugtaadásra alkalmas eszközt használsz

    Ez a fejezet csak akkor vonatkozik rád, ha a OPG vagy (soft)POS-rendszered adóügyi nyugtát is kiállít, és annak NAV-adatszolgáltatását az eszköz biztosítja. A hagyományos bankkártyaterminál által nyomtatott fizetési bizonylat önmagában nem számla és nem nyugta.

    Ezt kell tenned

    1. Ellenőrizd a POS-szolgáltatódnál az adatküldést. Ellenőrizd, hogy:

    • a rendszer valóban adóügyi nyugtát állít-e ki;
    • automatikusan továbbítja-e a nyugtaadatokat a NAV-nak;
    • hol ellenőrizhető a sikeres vagy sikertelen adatküldés.

    Ha a szolgáltató nem biztosít automatikus NAV-adatszolgáltatást, akkor neked kell más megoldást választanod.

    2. Adj eNyugta-hozzáférést az Acounto technikai felhasználójának

    Ahhoz, hogy az Acounto a NAV rendszerén keresztül hozzáférhessen a POS-rendszer által beküldött összesítő nyugtaadatokhoz, az Acountóhoz tartozó technikai felhasználónál be kell kapcsolnod a következő jogosultságot:

    „Hozzáférés az eNyugta rendszer interfészéhez”

    A beállítás lépései:
    1. Lépj be a NAV Online Számla rendszerébe.
    2. Nyisd meg a Felhasználók / Technikai felhasználók menüpontot.
    3. Válaszd ki az Acountóhoz tartozó technikai felhasználót.
    4. Jelöld be az eNyugta-interfészhez tartozó jogosultságot.
    5. Mentsd el a módosítást. Kép alt szövege: NAV Online Számla eNyugta interfész jogosultság beállítása technikai felhasználónál.

    Fontos! Az Acounto az eNyugta-interfészhez megadott jogosultságot kizárólag a NAV-hoz már beküldött összesítő nyugtaadatok lekérdezésére használja. Az Acounto nem teljesít, nem módosít és nem érvénytelenít nyugtaadat-szolgáltatást.

    3. Kézi nyugtát vagy egyéb módon előállított digitális nyugtát állítasz ki

    Kézi nyugta vagy automatikus NAV-adatszolgáltatást nem biztosító digitális nyugta esetén neked kell gondoskodnod az adatszolgáltatásról. Az Acounto ezt nem végzi el, és a szolgáltatás külön sem rendelhető meg.

    Elsődleges javaslatunk: válts adatszolgáltatást is biztosító digitális nyugtakiállításra

    Amennyiben nem vagy online pénztárgép használatára kötelezett, javasoljuk, hogy a kézi nyugtatömb helyett válts Billingo vagy Számlázz.hu használatára. Mindkét szolgáltató ingyenes csomagjában elérhetővé teszi a nyugtakiállítást 2026. szeptember 1-jétől. Így a nyugták NAV-adatszolgáltatását a program kezeli, a kiállított nyugták pedig az aktív kapcsolaton keresztül az Acounto felületére is megérkeznek.

    Ha megtartod a kézi nyugtatömböt

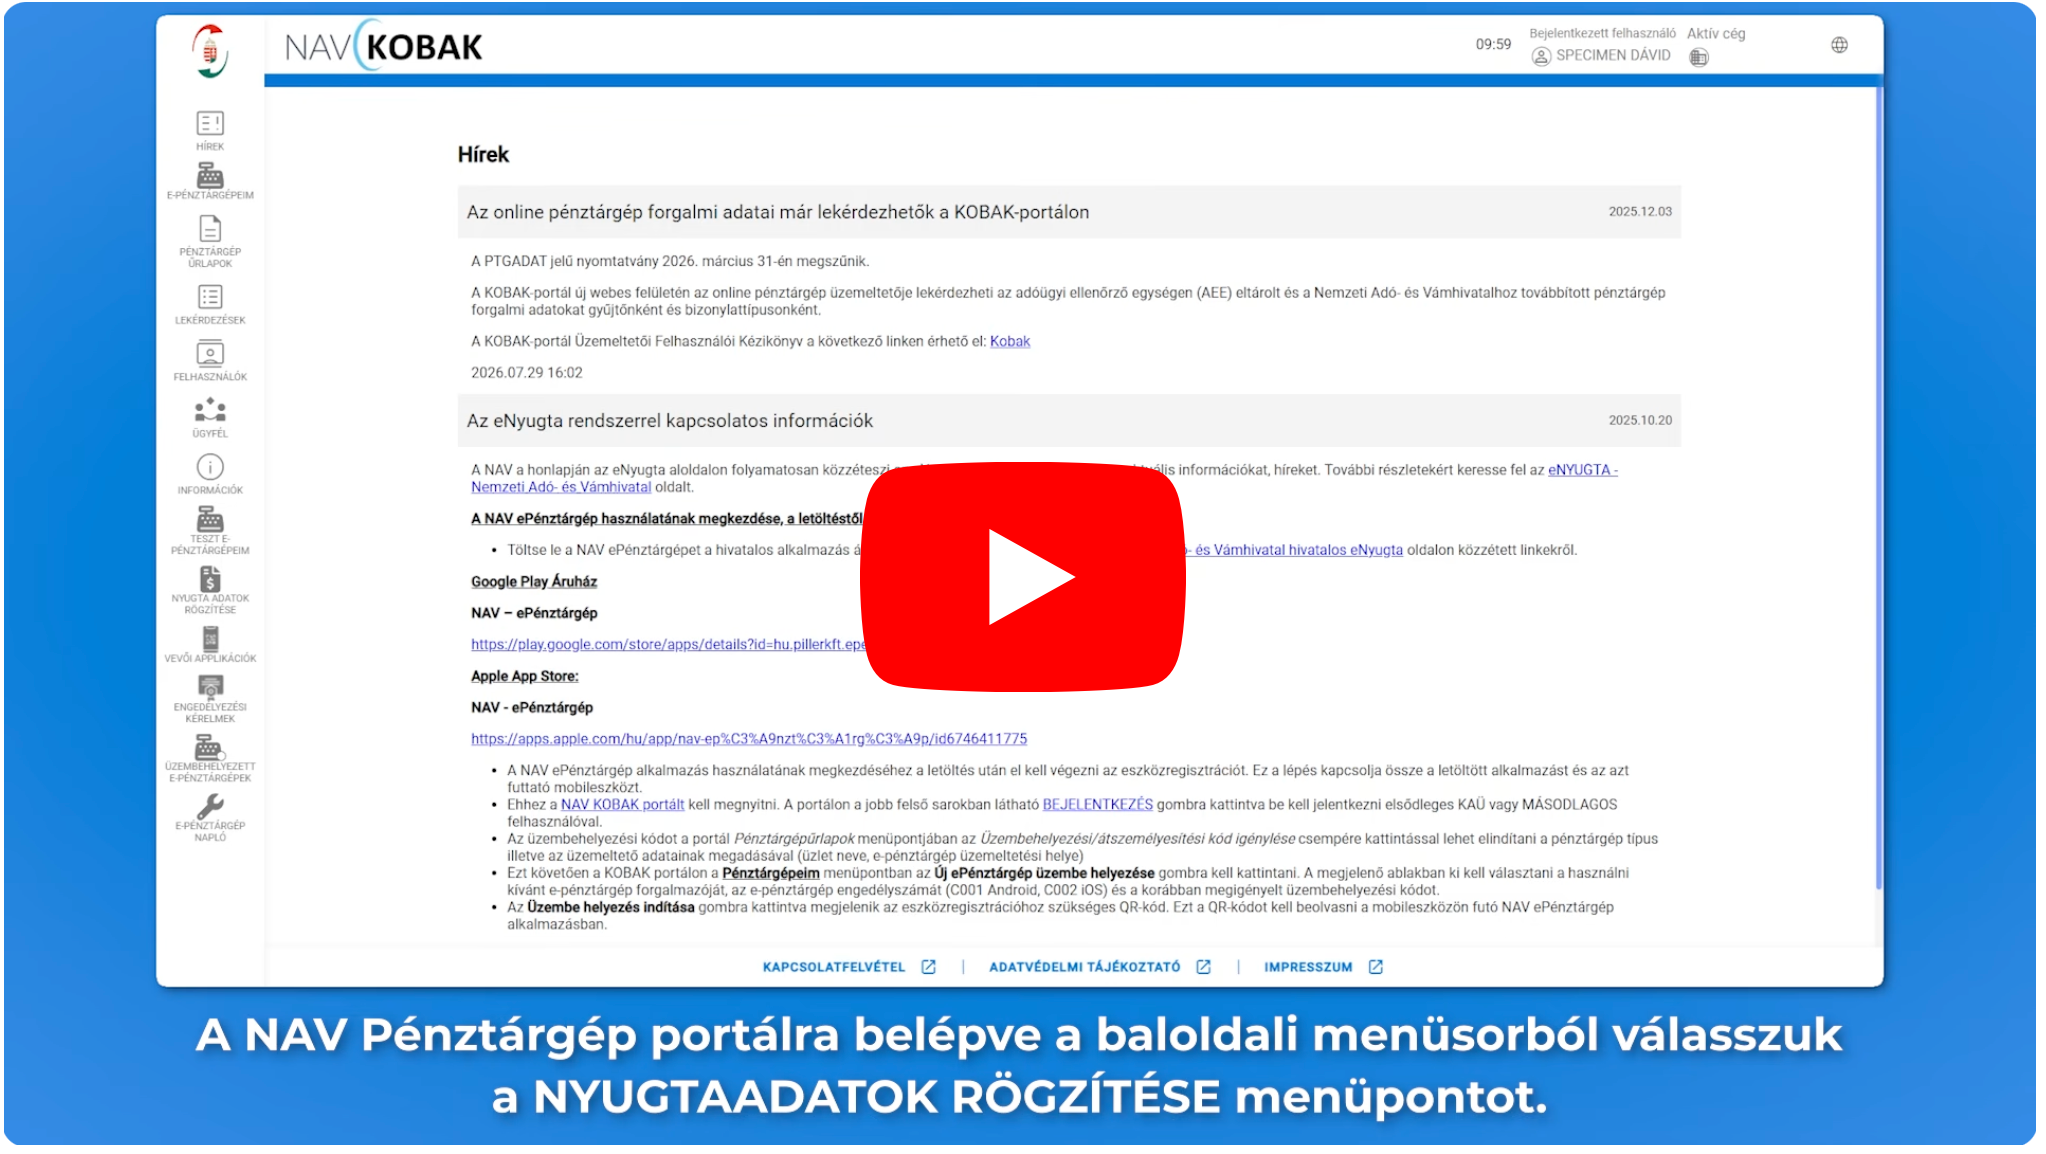
    A nyugtaadatokat saját magadnak kell rögzítened a KOBAK-portálon:

    a nyugta kibocsátását követő három naptári napon belül;
    napi összesítésben;
    adómértékenkénti bontásban.

    A hétvégék és a munkaszüneti napok is beleszámítanak a határidőbe.

    A NAV publikált egy tutorial videót a témában, melyet itt tekinthetsz meg:
     

    A kézi nyugta Acountóba történő feltöltése nem teljesíti a NAV-adatszolgáltatást.

    A feltöltés a könyvelési feldolgozást szolgálja. A KOBAK-rögzítésről ettől függetlenül neked kell gondoskodnod.


    Gyakran Ismételt Kérdések

    Kizárólag számlát állítok ki. Van új teendőm?
    Az új nyugtaadat-szolgáltatás miatt nincs külön feladatod, amennyiben egyáltalán nem állítasz ki nyugtát. A számlákra továbbra is a számlaadat-szolgáltatás szabályai vonatkoznak.

    Az Acounto elküldi helyettem a nyugtaadatokat a NAV-nak?
    Nem. A nyugtaadat-szolgáltatás nem része az Acounto szolgáltatásának, és külön sem rendelhető meg. A technikai beküldést a Billingo, a Számlázz.hu, a megfelelő POS- vagy pénztárgéprendszer, illetve kézi nyugta esetén maga a vállalkozás végzi.

    Mit jelent az eNyugta-jogosultság az Acounto technikai felhasználójánál?
    A jogosultság lehetővé teszi, hogy az Acounto lekérdezze a NAV-hoz már beküldött összesítő nyugtaadatokat. Nem jogosítja fel és nem kötelezi az Acountót arra, hogy helyetted adatot küldjön be, javítson vagy érvénytelenítsen.

    Új technikai felhasználót kell létrehoznom?
    Nem. Az Acountóhoz már kapcsolódó technikai felhasználónál kell hozzáadnod az új eNyugta-interfész jogosultságot. Ne töröld a jelenlegi technikai felhasználót, ne módosítsd a kulcsait, és ne kapcsold ki a meglévő jogosultságait.

    Billingót használok. Automatikusan jelent minden nyugtát?
    A Billingo a saját rendszerében kiállított nyugták adatait továbbítja. A külön papír nyugtatömbből kiállított nyugtákat nem tudja automatikusan jelenteni.

    Számlázz.hu-t használok. Nekem kell belépnem a KOBAK-ba?
    A Számlázz.hu saját rendszerében kiállított nyugtákhoz automatikus NAV-adatszolgáltatást vezet be. A szükséges beállítás elérhetővé válásakor a szolgáltató külön értesíti a felhasználókat. A papír nyugtatömbből kiállított nyugták ettől függetlenül külön kezelendők.

    A bankkártyaterminál által nyomtatott bizonylat nyugtának számít?Önmagában nem. A bankkártyás fizetési bizonylat a fizetést igazolja, de nem helyettesíti az adóügyi nyugtát vagy számlát. Ellenőrizd POS terminál szolgáltatódnál lehetőségeidet!

    Ha a nyugta megjelent az Acountóban, biztosan elment a NAV-nak is?
    Nem feltétlenül. Az Acounto felületén történő megjelenés azt jelenti, hogy az Acountohoz eljutott az adat, nem jelenti azt, hogy eljutott a NAV-hoz is. A NAV-adatszolgáltatás státuszát a Billingo, a Számlázz.hu, a POS-rendszer vagy más nyugtázóprogram saját felületén kell ellenőrizned.

    Ha feltöltöm a kézi nyugtát az Acountóba, teljesítettem az adatszolgáltatást Nem. A feltöltés kizárólag a könyvelési feldolgozást szolgálja. A NAV-adatszolgáltatást külön, három naptári napon belül kell teljesítened.

    Más programmal küldök elektronikus nyugtát a vevőnek. Ez elég?
    Csak akkor, ha a program szolgáltatója kifejezetten megerősíti, hogy a 2026. szeptember 1-jétől kötelező NAV-adatszolgáltatást automatikusan teljesíti. Az, hogy a vevő e-mailben vagy PDF-ben megkapta a nyugtát, önmagában nem bizonyítja a NAV-adatküldést.


    Kérdésem van, kihez forduljak?

    Amennyiben kérdésed van, fordulj az ügyfélszolgálatunkhoz az alkalmazásban, e-mailben, vagy telefonon!

    A jelen blogpostban közzétett információk, elemzések és következtetések tájékoztató jellegűek, Mivel minden helyzet egyedi, ezért nem áll módunkban figyelembe venni az egyes adójogi vagy könyvelési sajátosságokat. Ennek megfelelően a blogon közzétett tartalmak semmiképpen sem minősülnek adó-, jogi- vagy egyéb tanácsadásnak. Emiatt a közölt adatok teljességéért, pontosságáért, valamint aktualitásáért nem tudunk felelősséget vállalni. Bővebb és pontosabb információkért kérjük, hogy keress minket ügyfélszolgálatunkon! Ha csupán a blogpostjaink alapján hozol üzleti döntéseket, az abból fakadó károkért, jogkövetkezményekért nem tudunk felelősséget vállalni

    Hogy kell egyéni vállalkozást nyitni 2026-ban?

    Hogy kell egyéni vállalkozást nyitni 2026-ban?

    Az egyéni vállalkozási forma a leggyorsabb és legegyszerűbb módja, hogy vállalkozóvá válj! Mindemellett induláshoz kedvező adózási formák is elérhetőek! Mutatjuk, hogy mire kell figyelned, lépésről lépésre!

    Mire lesz szükséged előtte?

    Mire lesz szükséged ahhoz, hogy egyéni vállalkozást nyithass?

    • Ügyfélkapu+ vagy DÁP mobilalkalmazás regisztrációra. Ha nincs, látogass el a legközelebbi kormányablakba és igényelj! A legközelebbi Kormányablakok listáját itt találod!
    • Vállalkozói főtevékenységedre. Nem tudod, hogy mit válassz? A tevékenységi körökről itt olvashatsz!
    • Egy székhelyre. Székhelyként használhatod saját ingatlanod, bérelt ingatlant, vagy szívességi lakáshasználat keretében rokonaid, barátaid ingatlanját. A bérelt vagy szívességi használatba adott ingatlan esetében győződj meg róla, hogy előre beszerzed a tulajdonosok vagy haszonélvezők engedélyét! Természetesen székhelyszolgáltatót is igénybe vehetsz, ha nincs más módod.


    1. Vállalkozói ügysegéd

    Látogass a vállalkozói ügysegéd oldalára ide kattintva: https://ugyfelportal.nav.gov.hu/vallalkozoi-ugyseged/main

    Itt majd görgess lejjebb és keresd meg a Vállalkozói ügysegéd feliratot és kattints a Belépés gombra!


    2. Egyéni vállalkozói tevékenység elkezdése

    Itt Új bejelentés, kérelem benyújtása fülön a Egyéni vállalkozói tevékenység elkezdése részen kattints a Bejelentés kitöltése gombra!

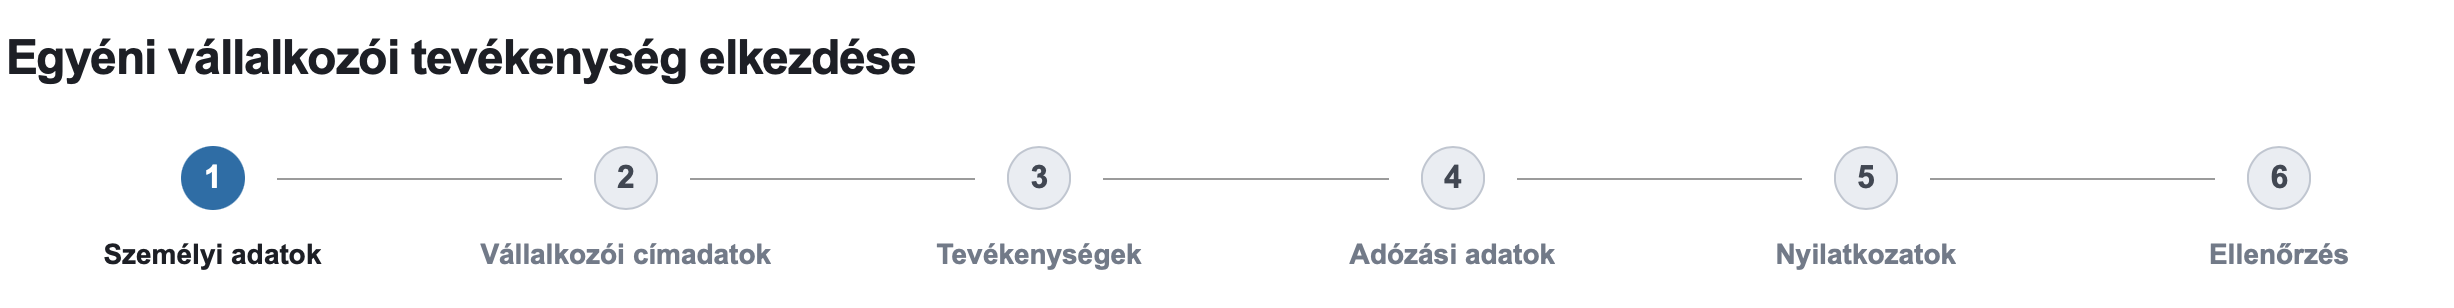
    Ezen a folyamaton fogsz végigmenni:
    Itt az első lépésként székhelyed, telephelyed, valamint főtevékenységed, tevékenységeid tudod megadni!

      3. Adózási választások

      Ezen részben fogod tudni kiválasztani a vállalkozásodhoz megfelelő adózási formákat!

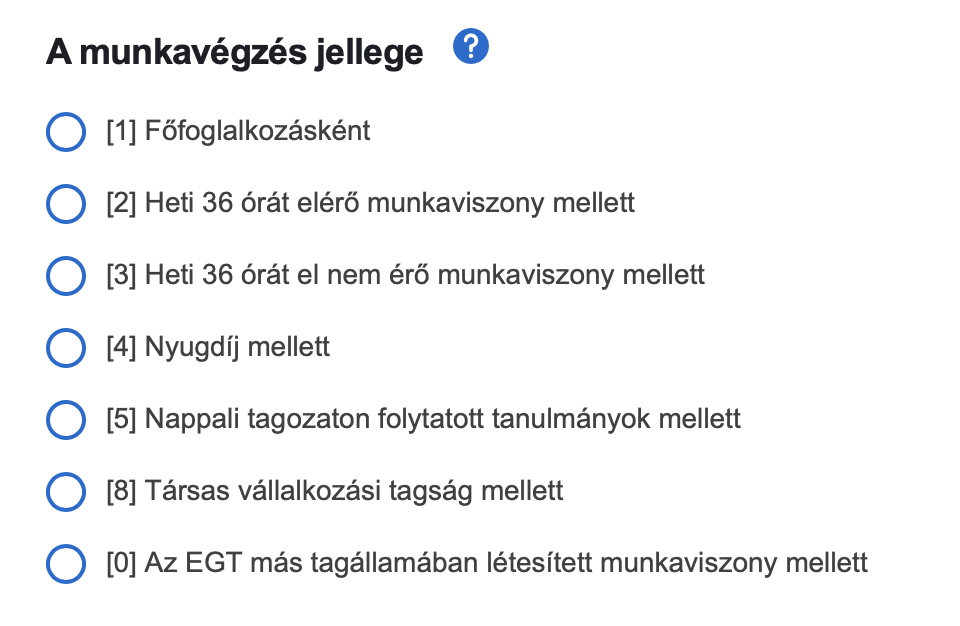
      3.1 Főállású vs. mellékállású vállalkozó

      Elsőként azt tudod kiválasztani, hogy milyen munkavégzési jellegű vállalkozó leszel. Ezek a lehetőségeid:

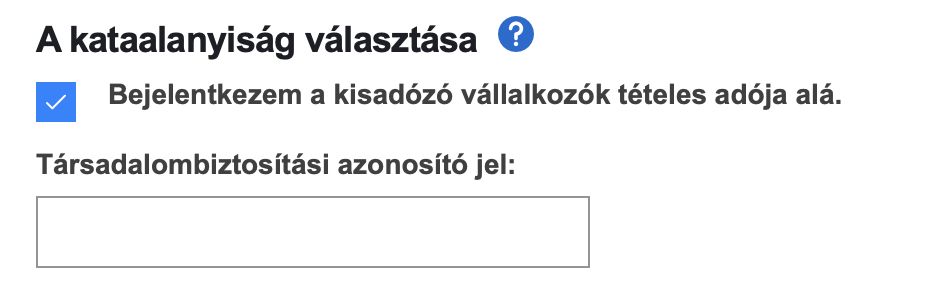
      Figyelem! KATA-s egyéni vállalkozó kizárólag főállású vállalkozóként lehetsz!

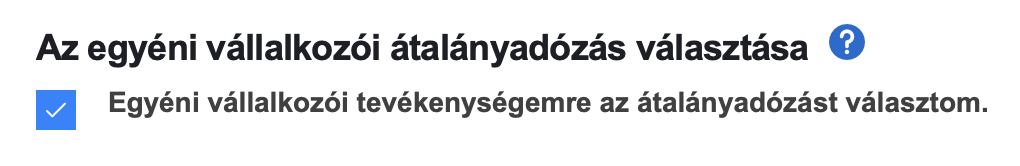
      3.2 Átalányadó vagy KATA vagy VSZJA

      Átalányadó-t vagy KATA-t tudod kiválasztani, ha egyiket sem választod, akkor VSZJA-s(más néven tételes költségelszámoló) leszel.

      VAGY


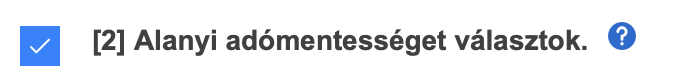
      3.3 Alanyi adómentesség vagy ÁFA alanyiság

      A legtöbb induló vállalkozás az alanyi adómenteséséget választja, de ha tudod, hogy ÁFA körre van szükséged, ezt is választhatod!

      VAGY


      4. Ha külföldre számlázol: közösségi adószám és MNB árfolyam

      Amennyiben külföldre számlázol vagy fogadnál be számlát, közösségi adószám igénylése elengedhetetlen lesz. Ennek igénylését itt tudod kiválasztani:

      Ha devizában számlázol külföldi vevőidnek, a Forint ekvivalens számla értéket meg kell tudnunk állapítani. Ehhez az MNB árfolyama a legkézenfekvőbb, melyet itt tudsz választani:


      5. Bejelentés megtétele

      Ellenőrzés után ezzel a gombbal tudod befejezni:


      6. Mire van szükségem egyéni vállalkozás létrehozása után?

      Az alábbiakra lehet szükséged, miután létrehoztad az egyéni vállalkozásod:

      • Kamarai regisztráció, 5000 Ft megfizetése: https://knyr.mkik.hu/

      • Vállalkozói bankszámla létrehozása (kizárólag ÁFA körös egyéni vállalkozások esetén kötelező)

      • Számlázóprogram beszerzése és NAV-val való összekötése
      • Acounto fiókod itt tudod regisztrálni: https://acounto.com/start


      Kérdésem van, kihez forduljak?

      Amennyiben kérdésed van, fordulj az ügyfélszolgálatunkhoz az alkalmazásban, e-mailben, vagy telefonon!

      A jelen blogpostban közzétett információk, elemzések és következtetések tájékoztató jellegűek, Mivel minden helyzet egyedi, ezért nem áll módunkban figyelembe venni az egyes adójogi vagy könyvelési sajátosságokat. Ennek megfelelően a blogon közzétett tartalmak semmiképpen sem minősülnek adó-, jogi- vagy egyéb tanácsadásnak. Emiatt a közölt adatok teljességéért, pontosságáért, valamint aktualitásáért nem tudunk felelősséget vállalni. Bővebb és pontosabb információkért kérjük, hogy keress minket ügyfélszolgálatunkon! Ha csupán a blogpostjaink alapján hozol üzleti döntéseket, az abból fakadó károkért, jogkövetkezményekért nem tudunk felelősséget vállalni
      Új tevékenység felvétele a vállalkozásodba – TEÁOR és ÖVTJ érthetően, lépésről lépésre

      Új tevékenység felvétele a vállalkozásodba – TEÁOR és ÖVTJ érthetően, lépésről lépésre

      Ha vállalkozásodba új tevékenységet szeretnél felvenni, akkor először meg kell határoznod, hogy a tervezett tevékenység melyik TEÁOR vagy ÖVTJ kód alá tartozik. Ezek a kódok az egyes gazdasági tevékenységek egységes besorolását jelentik, és a vállalkozói bejelentések során kötelezően meg kell adni őket.

      Ebben a cikkben közérthetően végigmegyünk azon,

      • mi a különbség a TEÁOR és az ÖVTJ között,

      • mit kell másképp csinálnod társas vállalkozásként (Kft., Bt., Zrt.),

      • és mit egyéni vállalkozóként,

      • hogyan keresd ki a megfelelő kódot a hivatalos rendszerben,

      • mit tegyél, ha nem egyértelmű, melyik kód illik a tevékenységedre.

      1. Mi az a TEÁOR és mi az az ÖVTJ?

      TEÁOR: társas vállalkozásoknál alkalmazott, statisztikai és cégjogi besorolás

      ÖVTJ: egyéni vállalkozóknál, alkalmazott besorolási forma

      TEÁOR – a tevékenységed „statisztikai” kódja

      A TEÁOR (Tevékenységek Egységes Ágazati Osztályozási Rendszere) egy statisztikai alapú besorolás, amely a gazdasági tevékenységeket egységes rendszerbe sorolja.

      • Ezt használja a statisztika, a NAV, a cégbíróság és más hatóságok.

      • Társas vállalkozások (Kft., Bt., Zrt.) esetén TEÁOR kódokat adsz meg a cég tevékenységeire.

      • A cég alapításakor is TEÁOR kódok kerülnek a társasági szerződésbe/cégiratokba.


      ÖVTJ – a vállalkozói tevékenység „ügyintézős” kódja

      Az ÖVTJ (Önálló Vállalkozók Tevékenységi Jegyzéke) inkább a gyakorlati, ügyintézési oldal felől közelít:

      • Ezt kéri az egyéni vállalkozói rendszer (Webes Ügysegéd).

      • Az ÖVTJ szorosan kapcsolódik a TEÁOR-hoz:

        • egy TEÁOR-hoz több, részletesebb ÖVTJ kód is tartozhat.


        2. Hol és hogyan tudod megnézni a megfelelő kódot?

        Egyéni vállalkozások: https://www.ksh.hu/osztalyozasok-kereso#/ovtj25/search/ 

        Társas vállalkozások: https://www.ksh.hu/osztalyozasok-kereso#/teaor/ 

        • Kulcsszóra keresni (pl. „webáruház”, „marketing tanácsadás”, „tűzvédelmi szaktanácsadás”).

        • Megnézni az adott tevékenységhez tartozó TEÁOR / ÖVTJ kódot.

        • Ellenőrizni, hogy a tevékenység:

          • engedélyköteles-e,

          • kell-e szakképesítés, végzettség,

          • szükséges-e hatósági bejelentés (pl. kereskedelmi tevékenységnél a jegyző felé).

        Ez az az oldal, ahová mind társas, mind egyéni vállalkozóként érdemes elsőként ellátogatnod.

        3. Új tevékenység felvétele TÁRSAS vállalkozásnál

        Társas vállalkozás esetén a hivatalos iratokban TEÁOR kódok szerepelnek.

        1. Lépés: Keresd ki a megfelelő TEÁOR-t

        1. Nyisd meg a KSH keresőt.
        2. Írd be a tervezett tevékenységet kulcsszóként.
        3. Nézd meg a találatokat, és válaszd azt, amelyik a legjobban lefedi a tevékenységedet.
        4. Ellenőrizd, hogy:

          • szükséges-e hozzá engedély vagy képesítés,

          • kell-e valamilyen külön bejelentés (pl. kereskedelmi tevékenység).

        A rendszer a TEÁOR-hoz kapcsolódó ÖVTJ-t is mutatja, de a társas vállalkozásnál a bejegyzésnél a TEÁOR számít elsődlegesen.

        2. Lépés: A TEÁOR felvétele a cég tevékenységei közé

        Röviden, mit érdemes fejben tartani (a konkrét ügyintézési felület és folyamat külön cikk témája lehet):

        • Ha új tevékenységet veszel fel, az jellemzően:

          • cégirat-módosítással járhat (ha a társasági szerződésben is rögzítve van a tevékenységi kör),

          • a cégbíróság felé történő bejelentést igényelhet.

        • Érdemes a könyvelőddel vagy jogásszal egyeztetni,

          • melyik legyen a főtevékenység,

          • és mi kerüljön melléktevékenységként a cégadatok közé.

        3. Lépés: Engedélyek, bejelentések

        A KAVIR külön jelöli, ha a tevékenység:

        • Képzettséghez kötött (pl. építész, villanyszerelő, könyvelő),

        • Hatósági bejelentéshez vagy engedélyhez kötött (pl. kereskedelem, vendéglátás, egyes szolgáltatások).

        Ilyenkor a kód kiválasztása nem elég – a konkrét engedélyeztetést is intézni kell a megfelelő hatóságnál.

        4. Új tevékenység felvétele EGYÉNI vállalkozóként

        1. Lépés: Kódkeresés – ugyanúgy a KAVIR-ben

        1. Látogass el a KSH keresőjét
        2. Kulcsszó alapján kikeresed a tevékenységedet.
        3. Megnézed a hozzá tartozó ÖVTJ-t, és az engedélyezési, képesítési feltételeket.

        2. Lépés: ÖVTJ kiválasztása a Webes Ügysegéden

        Egyéni vállalkozóként az új tevékenységedet a

        👉 nyilvantarto.hu/ugyseged (Webes Ügysegéd) felületen tudod felvenni.

        Fontos! A Webes Ügysegéd közvetlenül az ÖVTJ kódot kéri! 

        A háttérben természetesen az ÖVTJ össze van kötve a TEÁOR-ral, de az ügyintézés szempontjából neked itt az ÖVTJ-t kell helyesen megadnod.

        3. Lépés: Ellenőrizd az engedély- és képesítési feltételeket

        Szintén figyelj arra, amit a KAVIR-ben látsz:

        • kell-e hozzá szakképesítés vagy meghatározott végzettség,

        • kell-e bejelentés vagy engedély (pl. kereskedelem, vendéglátás, egészségügyi szolgáltatás stb.).


        5. Mit tegyél, ha nem egyértelmű a besorolás?

        Előfordul, hogy:

        • több kód is passzolhatna a tevékenységedre, vagy

        • nem igazán találod, hova illene az, amit csinálsz.

        Amit tehetsz:

        • Kapcsolatfelvétel az illetékes területi kamarával,

        • röviden leírod, mivel foglalkozol / fogsz foglalkozni,

        • ők hivatalosan meg tudják erősíteni, melyik TEÁOR / ÖVTJ a megfelelő.

        Ez azért fontos, mert:

        • elkerülheted a helytelen besorolásból adódó későbbi problémákat,

        • a hatósági ellenőrzésnél, pályázatoknál, támogatásoknál is számít, hogy összhangban legyen a tevékenységed és a tevékenységi kódod.


        6. Gyakori kérdések – TEÁOR, ÖVTJ, új tevékenység

        Kell minden tevékenységet külön felvennem?

        • Igen, minden olyan tevékenységet, amit rendszeresen, üzletszerűen végzel, a vállalkozásod tevékenységi körei között is szerepeltetni kell.

        • Ha például könyvelés mellé online tanfolyamot vagy webáruházat indítasz, ezekhez külön kódok tartoznak.

        Mi történik, ha rossz kódot adok meg?

        • Rövid távon lehet, hogy „nem történik semmi”, de:

          • problémás lehet hatósági ellenőrzésnél,

          • pályázatoknál, támogatásoknál,

          • szakmai felelősségnél, biztosításnál.

        • Ha bizonytalan vagy, inkább kérj segítséget (könyvelő, kamara).

        Lehet más a főtevékenység társas és egyéni formában?

        Igen. Ha pl. egy Kft.-d és egy egyéni vállalkozásod is van, mindkettőnél külön meg kell határozni a főtevékenységet és a melléktevékenységeket – a saját működésüknek megfelelően.

        Elég csak a főtevékenység kódját felvenni?

        Nem ideális. A hatóságok felé az a korrekt, ha minden ténylegesen végzett tevékenység szerepel a nyilvántartásban, legalább melléktevékenységként.


        Kérdésem van, kihez forduljak?

        Amennyiben kérdésed van, fordulj az ügyfélszolgálatunkhoz az alkalmazásban, e-mailben, vagy telefonon!

        A jelen blogpostban közzétett információk, elemzések és következtetések tájékoztató jellegűek, Mivel minden helyzet egyedi, ezért nem áll módunkban figyelembe venni az egyes adójogi vagy könyvelési sajátosságokat. Ennek megfelelően a blogon közzétett tartalmak semmiképpen sem minősülnek adó-, jogi- vagy egyéb tanácsadásnak. Emiatt a közölt adatok teljességéért, pontosságáért, valamint aktualitásáért nem tudunk felelősséget vállalni. Bővebb és pontosabb információkért kérjük, hogy keress minket ügyfélszolgálatunkon! Ha csupán a blogpostjaink alapján hozol üzleti döntéseket, az abból fakadó károkért, jogkövetkezményekért nem tudunk felelősséget vállalni

        Alanyi adómentes keret 18 millió forintra növelése: 10+1 gyakorlati esettel segítünk!

        Alanyi adómentes keret 18 millió forintra növelése: 10+1 gyakorlati esettel segítünk!

        Hatalmas lehetőség a kisvállalkozóknak: 18 millió forintra emelkedik az alanyi adómentesség értékhatára! A január 1-jétől visszamenőlegesen érvényes változás akár 6 millió forintnyi adóalap-kedvezményt is jelenthet számodra – de csak akkor, ha tudod, mit kell tenned! A következőkben ismertetjük a lépéseket, és 10+1 gyakorlati példával segítünk eldönteni, hogy mi a teendőd!

        Mit jelent az alanyi adómentesség emelkedése?

        Az alanyi adómentesség lehetővé teszi, hogy bizonyos bevételi határig a vállalkozók mentesüljenek az ÁFA fizetése alól. A 2025.01.01-től visszamenőlegesen 12 millió forintról 18 millió forintra emelkedő határ miatt több vállalkozás dönthet úgy, hogy nem áfás, ami egyszerűbb adminisztrációt és több pénzt jelenthet a zsebükben.


        Kik húzhatnak hasznot a változásból?

        • Jelenlegi alanyi adómentesek: Akik eddig is éltek ezzel a lehetőséggel, és nem lépték túl a 18 milliós árbevételt.
        • Korábban áfa körbe tartozók: Ha 2024-ben 12–18 millió forint közötti bevételed volt, visszatérhetsz az alanyi adómentesség alá – de csak akkor, ha 2025. február 28-ig nyilatkozol róla!

        Vagyis, akik 2024-ben átlépték a 12 milliós nettó árbevételt, de a 18 milliót nem, ők maradhatnak alanyi adómentesek, ha 2025. február 28-ig így nyilatkoznak a NAV felé. Ha azonban a 18 milliót is túllépték, akkor nincs lehetőség 2025-ben alanyi adómentességet választani, visszamenőleg sem.

        Három fontos dolog, amit tudnod kell:

        • 2025-ben induló vállalkozások is választhatják, ilyenkor időarányosan csökken a 18 millió Ft!
        • Aki nem érte el 2024-ben a 12 millió forint értékű árbevételt, annak nem kell nyilatkoznia, hogy alanyi adómentes maradjon 2025-ben is!
        • Szintén nem kell nyilatkoznia annak a vállalkozásnak sem, aki bár elérte a 12 milliós határt 2024-ben, és áfakörbe lépett, de továbbra is áfás is szeretne maradni.
        • Feloldották a 2 éves újraválasztási tilalmat az alanyi adómentesség esetében. Ez azt jelenti, hogy ha egy vállalkozás 2023-ban 12 millió forint feletti árbevételt ért el, de 2024-ben az árbevétele nem haladta meg a 18 millió forintot, és várhatóan 2025-re sem fogja túllépni ezt az összeget (valamint ténylegesen sem lépi túl), akkor 2025-re ismét választhatja az alanyi adómentességet.


        Mi a teendőd?

        1. Ellenőrizd a jogosultságodat!
          Ha 18 millió forint alatt maradt a 2024-es bevételed, az alanyi adómentesség lehetősége nyitva áll előtted.
        2. Nyilatkozz időben!
          Határidő: 2025. február 28. Töltsd ki a NAV nyilatkozatot, és nyújtsd be, hogy élhess a kedvezménnyel.
        3. Vizsgáld felül a számlázást!
          Ha januárban áfás számlát állítottál ki, konzultálj könyvelőddel, mert helyesbítésre lehet szükség!
        4. Adószámod módosulni fog(12345678-2-02, a középső szám “2” helyett “1” lesz), ezt mindenhol át kell írni. 

        Mire Figyelj?

        • Számlázási káosz: Ha már kiállítottál áfás számlákat, de alanyi mentes lennél, sztornózni vagy helyesbíteni kell. Ez nemcsak időigényes, de akár pénzvisszafizetést is jelenthet a vevőid felé.
        • Webshopok rémálma: Több száz számlát is újra kell küldeni, ha áfamentessé váltál visszamenőleg.
        • Pénztárgép-problémák: A bevételek megfelelő gyűjtőbe való rögzítése gondot okozhat az átmeneti időszakban.

        Fontos megjegyezni, hogy jelenleg (2025. január 25-én) a bejelentő nyomtatványokon még nem vezették át ezt a változást. Ez azt jelenti, hogy a február 28-ig benyújtható nyilatkozat megfelelő nyomtatványa a kormányrendelet kihirdetésekor és az azt követő napon még nem érhető el.

        Ha valaki bizonytalan a számlázás kapcsán, logikus lépés lehet, ha kivár egy pár napot, ezalatt talán derülnek ki részletek. Nem javasoljuk azonban a számlák kiállításának halasztását azok esetében, akiknek a vevői készpénzben fizetnek, előleget adnak, esetleg előre utalnak (önszorgalomból). Ezekben a helyzetekben ugyanis a számlát azonnal ki kell állítani! 

        Gyakorlati példák

        Továbbgondoltuk a módosítás hatásait. Nézzünk néhány gyakorlati kérdést és példát!

        1. Azok számára, akik 2024-ben 12 millió forint feletti árbevételt értek el, de 18 millió forint alatt maradtak, és 2025. február 28-ig az alanyi adómentességet választanák, ugyanakkor januárban már áfával növelt számlát állítottak ki, felmerülhet a kérdés: a sztornózás vagy számlahelyesbítés során a nettó vagy a bruttó összeget kell-e feltüntetni a helyesbített számlán?

        Ez klasszikusan nem adózási kérdés, inkább jogi. A hivatalos álláspont a hasonló témákban az, hogy a helyesbített számlán olyan összeget kell feltüntetni, amely megfelel az eredeti megállapodásnak, azaz ahogy az eladó és a vevő korábban megegyezett (például bruttó ár vagy nettó + áfa feltüntetése). Előfordulhat olyan eset is, hogy a vételárra eső áfát vissza kell fizetni a vevőnek. Fontos azonban kiemelni, hogy ez a helyzet polgári jogi szempontból nem kellően tisztázott, ezért mindenképpen javasoljuk jogásszal konzultálni a kérdés tisztázása érdekében

        1. Mi történik a januárban áfásként beszerzett termékek és igénybe vett szolgáltatások levont áfájával?
          Ebben az esetben az áfa elveszik, mivel alanyi adómentesként a beszerzési áfát nem lehet érvényesíteni levonáskor. Az eladó vevője – aki korábban áfás számlát kapott, de a számla helyesbítésre kerül az eladó utólagos áfamentessége miatt – szintén eleshet a számla áfa tartalmának levonásától. Elviekben azonban az áfa összegét vissza kellene kapnia az eladótól, akinél ezt korábban megfizette.
        2. Áfa bevallás február 20-ig, de nyilatkozat február 28-ig??

        Igen, ez kicsit átgondolatlan ebben a formában.

        Tegyük fel, hogy egy kisvállalkozó 2024-ben az értékhatár átlépése miatt (például 15 millió forintos árbevétellel) áfakörbe került 2025-től. Az új szabály értelmében azonban február 28-ig dönthet úgy, hogy visszamenőlegesen, 2025. január 1-től alanyi adómentességet választ. Ha február 27-én így nyilatkozik, és bejelenti a NAV-hoz, akkor hét nap késedelemben van a januári áfa bevallása kapcsán, kaphatna bírságot ezalatt a 7 nap alatt, de ha jogszerűen áttér, akkor mégsem indokolt a bírság a nyolcadik naptól. 

        1. És mi történik olyankor, ha 20-án bemegy az áfa bevallás, de 28-án nyilatkozik a vállalkozó, hogy alanyi mentes lenne? 

        “Kis adminisztráció”.

        1. Mi van, ha webshop vagyok, és már több száz számlát kiállítottam áfával növelten, de visszamenőlegesen alanyi adómentes lennék? 

        Sajnos egyesével helyesbíteni kell a számlákat adómentesre, és ki kell küldeni valamennyi vevőnek az új, adómentesre helyesbített számlákat. 

        Jó hír viszont, hogy emiatt nem lesz szükség a bevallás önellenőrzésére, mert a helyesbítő számla rendelkezésre állásakor a bevallásban figyelembe vehető a partnernél a növelő tétel. 

        A kézi nyugták helyesbítésére várjuk még az információkat a NAV-tól. 

        1. Vállalkozói bankszámla?

        Azoknak, akik januárban azért nyitottak vállalkozói bankszámlát, mert addigi információik alapján áfakörbe léptek, de most visszamenőlegesen alanyi adómentességet választhatnak, elvileg már nincs szükségük a vállalkozói számlára.

        1. Pénztárgép használatra kötelezett vállalkozók, akik szeretnétek áttérni alanyi mentesre. Ti az átmentei időszakban (január 26-tól) hová fogjátok ütni a bevételt?A mentes gyűjtőre? Áfásra? Februárban jelentitek be az alanyi mentességre való áttérést, de már január 26-tól (aki nyitva van) alanyi mentes bevételt üttök a pénztárgépre? Félő, hogy egy ellenőrzés során ez így nem lesz rendben. 

        Érdemes tehát azonnal bejelenteni a visszamenőleges áttérésre vonatkozó nyilatkozatotokat, ha már biztosan tudjátok, hogy szeretnétek áttérni, és jogosultak is vagytok a visszamenőleges alanyi adómentességre 2025. január 01-től. 

        Hozzá kell tenni, hogy a bejelentő nyomtatványok még nincsenek készen (2025. január 25-én és 26-án). 

        1. Aki 2023-ban lett áfakörös, mert túlhaladta a 12 milliót, ő 2024-re visszamenőleg lehet alanyi adómentes? 

        Nem, mert a 2025. január 25-én megjelent, és másnaptól hatályos kormányrendelet szerint csak 2025-től él a változás, 2024-ben még nem élt ez a változás, így ott jogos az áfakörös lét. 

        1. Pénzforgalmi elszámolású áfás vállalkozó 2024-ben, akinek nem folyt be minden kiállított számlájának ellenértéke2024. december 31-ig, de megfelel az alanyi adómentesség új kritériumainak, így áttérne 2025-től. 

        A helyes eljárásrend ilyenkor, hogy a be nem folyt számlát az áttérést megelőző (azaz decemberi) bevallásban érvényesíteni kell, függetlenül attól, hogy még kintlévőség. Vagyis ennek áfáját meg kell finanszírozni előre a decemberi bevalláskor. 

        1. Egyéni vállalkozó, 45 napos halasztási szabály. 

        Hasonló itt is az esetkör, mint a 9. kérdésben: 2024-ben az egyéni vállalkozó bevétele 12-18 millió között volt, nem választott pénzforgalmi elszámolást, azonban van még kintlévősége, nem folyt be neki minden ellenérték decemberben, és a teljesítéstől számított 45 nap sem telt még le, így nem vallotta be decemberben ezt az áfát, és alanyi adómentes lesz 2025-ben. Neki is a decemberi bevallásban kell figyelembe vennie a fizetendő adót arra a számlára is, ahol nem járt le a 45 napos halasztási határideje. 

        +1: Ha a vállalkozónak továbbvihető követelése volt decemberben (tehát mínuszos áfa egyenlegű volt, pl. ötszázezer Ft visszaigényelhető áfa), de 2025-től áttér az alanyi adómentességre, mert él az új szabályozás adta lehetőséggel, akkor ezt az ötszázezer forintnyi áfát csak akkor tudja érvényesíti levonható adóként, ha elévülési időn belül (5 év) újra áfa körbe lép. 

        Kérdésem van, kihez forduljak?

        Amennyiben kérdésed van, fordulj az ügyfélszolgálatunkhoz az alkalmazásban, e-mailben, vagy telefonon! 

        A jelen blogpostban közzétett információk, elemzések és következtetések tájékoztató jellegűek, Mivel minden helyzet egyedi, ezért nem áll módunkban figyelembe venni az egyes adójogi vagy könyvelési sajátosságokat. Ennek megfelelően a blogon közzétett tartalmak semmiképpen sem minősülnek adó-, jogi- vagy egyéb tanácsadásnak. Emiatt a közölt adatok teljességéért, pontosságáért, valamint aktualitásáért nem tudunk felelősséget vállalni. Bővebb és pontosabb információkért kérjük, hogy keress minket ügyfélszolgálatunkon! Ha csupán a blogpostjaink alapján hozol üzleti döntéseket, az abból fakadó károkért, jogkövetkezményekért nem tudunk felelősséget vállalni


        TEÁOR’25: Mit kell tudni a változásról?

        TEÁOR’25: Mit kell tudni a változásról?

        január 1-jén lép életbe a gazdasági tevékenységek egységes osztályozási rendszerének (TEÁOR) jelentős frissítése. A TEÁOR’25 célja a pontosabb gazdasági adatgyűjtés és a nemzetközi harmonizáció. Az új rendszer automatikus átsorolást tesz lehetővé, azonban bizonyos esetekben a szervezeteknek aktívan be kell avatkozniuk. Az alábbiakban összefoglaljuk a legfontosabb tudnivalókat.

        Melyek a TEÁOR’25 legfőbb változásai?

        1. Nemzetgazdasági ágak bővülése
        A korábbi 21 nemzetgazdasági ágazat száma 22-re nő. Például a „J” Információ, kommunikáció ágazat kettéválik, lehetővé téve az információtechnológiai és kommunikációs tevékenységek pontosabb nyilvántartását.

        2. Új osztályozási szempontok
        A kereskedelmi tevékenységek osztályozása mostantól az eladott termék típusa alapján történik, nem az értékesítés csatornája szerint. Ennek eredményeként megszűnik a „Nem bolti, piaci kiskereskedelem” ágazat.

        3. Közvetítői tevékenységek különválasztása
        A közvetítői tevékenységek minden ágazatban külön kódot kapnak, ezzel növelve az átláthatóságot.

        4. Gépjármű-kereskedelem átsorolása
        A „45” kód alá tartozó gépjármű-kereskedelem ágazat megszűnik, és az érintett tevékenységek a „46”, „47” és „95” kódok alá kerülnek.


        Hogyan történik az átsorolás?

        1. Automatikus átsorolás
        A Központi Statisztikai Hivatal (KSH) 2025. január 31-ig automatikusan elvégzi a főtevékenységek átsorolását, és az adatokat továbbítja a NAV-nak, a Magyar Államkincstárnak és egyéb hatóságoknak.

        2. Manuális módosítás lehetősége
        Ha egy szervezet nem ért egyet az új főtevékenységi kóddal, 2025. július 1-ig kérelmezheti a módosítást a NAV-nál vagy az illetékes hatóságnál.

        3. Egyéb tevékenységek kezelése
        Az egyértelműen át nem fordítható tevékenységeket manuálisan kell frissíteni, különben ezek a tevékenységek törlésre kerülnek 2025. július 1. után.


        Kapcsolódó változások: ÖVTJ és TESZOR

        Az új rendszer bevezetése érinti az Önálló Vállalkozók Tevékenységi Jegyzékét (ÖVTJ) és a Termékek és Szolgáltatások Osztályozási Rendszerét (TESZOR) is. Az egyéni vállalkozók tevékenységeinek nyilvántartásában 2025. január 1-től az új ÖVTJ’25 kódok vannak érvényben. A manuális módosításokat 2025. július 1-ig a Webes Ügysegéden keresztül kell elvégezni.


        Mit kell tenniük a vállalkozásoknak?

        1. Ellenőrizd a tevékenységi kódokat
        Tekintse át, hogy az automatikusan átsorolt fő- és egyéb tevékenységi kódok megfelelnek-e vállalkozása jelenlegi tevékenységeinek.

        2. Használd a KSH eszközeit!
        A KSH honlapján elérhető TEÁOR’25 keresőprogram segít az új kódok azonosításában.

        3. Készíts módosítási kérelmet, ha szükséges
        Amennyiben nem elégedett az automatikus besorolással, időben jelezze a módosítási kérelmét a megfelelő hatóságoknak.

        4. Figyeld a határidőket

        Automatikus átsorolás határideje: 2025. január 31.
        Manuális módosítás határideje: 2025. július 1.


        Miért fontos az átállás?

        A TEÁOR’25 bevezetése hozzájárul a pontosabb statisztikai adatszolgáltatáshoz és a gazdasági folyamatok átláthatóságához. Az időben történő átállás megkönnyíti a vállalkozások működését, és biztosítja a jogszabályoknak való megfelelést.

        Kérdésem van, kihez forduljak?

        Amennyiben kérdésed van, fordulj az ügyfélszolgálatunkhoz az alkalmazásban, e-mailben, vagy telefonon! 

        Az jelen blogpostban közzétett információk, elemzések és következtetések tájékoztató jellegűek, és mivel mindenki egyedi, az egyedi adójogi, könyvelési helyzetedre nem tudunk tekintettel lenni. Így jelen blogon végzett tevékenységünk semmiképp nem tekinthető adó-, jogi-, vagy egyéb tanácsadásnak. A közölt adatok teljességéért, pontosságáért valamint aktualitásáért ezért nem tudunk felelősséget vállalni. Bővebb és pontosabb információkért kérjük, hogy keress minket ügyfélszolgálatunkon! Ha csupán a blogpostjaink alapján hozol üzleti döntéseket, az abból fakadó károkért, jogkövetkezményekért nem tudunk felelősséget vállalni. 


        Ügyfélkapu+ áttérés: Mit kell tudni a közelgő változásokról?

        Ügyfélkapu+ áttérés: Mit kell tudni a közelgő változásokról?

        2025.01.16-val jelentős változás lép életbe az Ügyfélkapu rendszerében, amelyek középpontjában az Ügyfélkapu+ bevezetése áll. Ez az újítás a biztonság növelését célozza meg. Az alábbiakban összefoglaljuk a legfontosabb tudnivalókat és teendőket! Friss hír, hogy 2024.01.14-től a biztonsági kódot már e-mailben is kérvényezhetjük ügyfélkapu belépésnél!

        Mi az Ügyfélkapu+?

        Az Ügyfélkapu+ a meglévő Ügyfélkapu rendszer kiterjesztése, amely kétfaktoros hitelesítést alkalmaz a nagyobb adatbiztonság érdekében. Ez azt jelenti, hogy a bejelentkezés során a felhasználónév és jelszó mellett egy mobilalkalmazás által generált egyszer használatos ugrókódot is meg kell adni.


        Miért fontos az Ügyfélkapu+?

        Fokozott adatbiztonság: A kétfaktoros hitelesítés megakadályozza, hogy illetéktelenek hozzáférjenek az érzékeny adatokhoz.
        Jogszabályi megfelelés: A rendszer bevezetését a digitális ügyintézési elvárások szigorodása indokolja.


        Hogyan lehet áttérni az Ügyfélkapu+ használatára?

        1. Töltsd le valamelyik elfogadott Hitelesítő alkalmazást!
        Az NISZ hitelesítő alkalmazás elérhető a Google Play és App Store áruházakban.
        Mi alternatív hitelesítőket javaslunk, amennyiben Google vagy Microsoft fiók felhasználók vagytok. Mind a Google Authenticator (App Store-ban és Google Play-ben) vagy Microsoft Authenticator (App Store-ban és Google Play-ben, szintén használhatók.

        2. Jelentkezz be az Ügyfélkapu felületén

        Látogass el az ügyfélkapu weboldalára és jelentkezz be a meglévő fiókoddal.

        3. Indítsd el az Ügyfélkapu+ igénylést

        A főoldalon kattints az Ügyfélkapu+ igénylése gombra.

        4. Kövesd a lépéseket a hitelesítő alkalmazásban

        Olvasd be a QR-kódot az általad választott hitelesítő alkalmazással vagy használd a titkos kulcsot a beállítások véglegesítéséhez.

        5. !FONTOS! Jegyezd fel a törlőkódot!

        Ez a biztonsági azonosító szükséges lehet a jövőbeni hozzáférés visszaállításához, ezért mindenképp jegyezd fel és tárold el ezt a kódot egy biztos helyen!

        Az Ügyfélkapu+ bevezetése jelentős lépés a digitális ügyintézés modernizációja felé. Az áttérés megkönnyíti a felhasználók számára a biztonságos és hatékony ügyintézést. Ha még nem állítottad be az Ügyfélkapu+ hozzáférésedet, érdemes mielőbb megtenned a szükséges lépéseket.

        E-mailes biztonsági kód?

        Friss hír, hogy az IDOMSOFt 2024.01.14-i tájékoztatása alapján 2024.01.14-től a biztonsági kódot már e-mailben is kérvényezhetjük ügyfélkapu belépésnél!

        Kérdésem van, kihez forduljak?

        Amennyiben kérdésed van, fordulj az ügyfélszolgálatunkhoz az alkalmazásban, e-mailben, vagy telefonon! 

        Az jelen blogpostban közzétett információk, elemzések és következtetések tájékoztató jellegűek, és mivel mindenki egyedi, az egyedi adójogi, könyvelési helyzetedre nem tudunk tekintettel lenni. Így jelen blogon végzett tevékenységünk semmiképp nem tekinthető adó-, jogi-, vagy egyéb tanácsadásnak. A közölt adatok teljességéért, pontosságáért valamint aktualitásáért ezért nem tudunk felelősséget vállalni. Bővebb és pontosabb információkért kérjük, hogy keress minket ügyfélszolgálatunkon! Ha csupán a blogpostjaink alapján hozol üzleti döntéseket, az abból fakadó károkért, jogkövetkezményekért nem tudunk felelősséget vállalni.