Fellélegezhetnek a KATA-s Bt.-k, jobb feltételekhez jutnak a színészek. 2022. augusztus 09-én újabb részleteket hozott napvilágra a Jogalkotó az új KATA törvény bevezetésével kapcsolatban. Nézzük!
A főbb változások, összefoglalva:
I. A. Kifizetői EKHO eltörlése, KATA mellett választható
A színészek, sminkesek, újságírók számára lehetőséget biztosító egyszerűsített közteherviselési hozzájárulás kifizetői oldalának eltörlése: ez a munkáltatók (kifizetők) részéről 13%-os „adócsökkentést” eredményez az ilyen jogviszonyban foglalkoztatott dolgozók kapcsán.
Illetve választható az EKHO a KATA mellett, azonos tevékenységre, 2022-ben.
II. Átalányadó: bevételi értékhatár 8 millió Ft, 4 éves tiltó rendelkezés eltörlése
2022. szeptember 01. és december 31. közötti időszakban az átalányadózó egyéni vállalkozó bevételi értékhatára a 40%-os és 80%-os költséghányadok alkalmazása során 8 millió Ft. Itt felmerül a kérdés, hogy a 90%-os költséghányad esetében (kiskereskedelmi tevékenység – pl. webshopok) milyen bevételi értékhatárral számoljunk? Álláspontunk szerint itt is időarányosítani szükséges, de erről a közlöny (kétséget kizáróan) nem rendelkezik.
Illetve nem kell figyelembe venni a 4 éves tiltó rendelkezést az átalányadó (újra)választásakor!
III. Bt.-k, Kkt-k nem kötelesek könyvvizsgálattal alátámasztani nyitómérlegüket a KATA elhagyásakor
KATA-s bt.-k, kkt.-k (TAO-ra vagy KIVA-ra) áttéréskori nyitómérlegét nem kell könyvvizsgálattal auditáltatni (ha augusztus 31-én KATA alanyok).
IV. KATA Bt. beltag lehet egyéni vállalkozó a végelszámolás lezárulta előtt!
Az ex-KATA-s bt. beltagja, kkt. bejelentett kisadózó tagja: lehet egyéni vállalkozó a bejelentés napjától, ha a cég egyszerűsített végelszámolását szeptember 30-ig bejelenti a NAV-hoz.
Kérdésed van?
Írj ügyfélszolgálatunknak! A [email protected] központi ügyfélszolgálati e-mailünkön vagy Messengeren bármikor eléred a csapatot! :)
Az jelen blogpostban közzétett információk, elemzések és következtetések tájékoztató jellegűek, és mivel mindenki egyedi, az egyedi adójogi, könyvelési helyzetedre nem tudunk tekintettel lenni. Így jelen blogon végzett tevékenységünk semmiképp nem tekinthető adó-, jogi-, vagy egyéb tanácsadásnak. A közölt adatok teljességéért, pontosságáért valamint aktualitásáért ezért nem tudunk felelősséget vállalni. Bővebb és pontosabb információkért kérjük, hogy keress minket ügyfélszolgálatunkon! Ha csupán a blogpostjaink alapján hozol üzleti döntéseket, az abból fakadó károkért, jogkövetkezményekért nem tudunk felelősséget vállalni.
Minden KATA-s (régi Katatörvény szerinti adóalany) megszűnik KATA-snak lenni 2022 augusztus 31-én (még a szünetelők is), hisz a régi törvény – időbeli hatálya – megszűnik. Mutatjuk, hogy hogyan tudod kitölteni a változásbejelentő nyomtatványokat ha átalányadózó vagy új KATA-s leszel 2022.09.01-től!
Csapjunk is bele!
I. Régi KATA-ról átalányadóra váltás
Itt két eset lehetséges:
1. Ha muszáj elhagynom a KATA-t (mert pl. van főállásom, nyugdíjas vagyok stb.), akkor október 31. a határidő, amíg áttérhetek átalányadóra szeptember 1-jével. Ez esetben így kell kitöltened a 101e nyomtatványt:
2. Ha önként hagyod el a KATA-t (nem jelentkezek be az új KATA-ra, de törvény ezt nem zárná ki), akkor október 31-ig tudok átjelentkezni átalányadóra, ha ezt elmulasztom, tételes költségelszámoló leszek szeptember 1-től. Ez esetben így kell kitöltened a 101e nyomtatványt:
II. Maradok „új KATA” hatálya alatt:
2022. szeptember 25-ig teheted meg a bejelentést annak érdekében, hogy szeptember 1-től az új KATA szabályi szarin működjek. Ez esetben így kell kitöltened a 101e nyomtatványt:
Kérdésed van?
Írj ügyfélszolgálatunknak! A [email protected] központi ügyfélszolgálati e-mailünkön vagy Messengeren bármikor eléred a csapatot! :)
Az jelen blogpostban közzétett információk, elemzések és következtetések tájékoztató jellegűek, és mivel mindenki egyedi, az egyedi adójogi, könyvelési helyzetedre nem tudunk tekintettel lenni. Így jelen blogon végzett tevékenységünk semmiképp nem tekinthető adó-, jogi-, vagy egyéb tanácsadásnak. A közölt adatok teljességéért, pontosságáért valamint aktualitásáért ezért nem tudunk felelősséget vállalni. Bővebb és pontosabb információkért kérjük, hogy keress minket ügyfélszolgálatunkon! Ha csupán a blogpostjaink alapján hozol üzleti döntéseket, az abból fakadó károkért, jogkövetkezményekért nem tudunk felelősséget vállalni.
Átjelentkeznél a KATA-ból az átalányadóba 2022.09.01-től? Már lehetséges! Részletszabályok jelentek meg a KATA törvénnyel kapcsolatban, sőt a bejelentkezésre szolgáló változás-bejelentő nyomtatványt is frissítette a NAV.
#2022. október 31. – Mire figyeljek, ha átalányadóra kell váltanom?
E dátumig van lehetőségünk áttérni 2022. szeptember 01-i hatállyal, visszamenőleg az átalányadóra, ha augusztus 31-én régi KATA-sok vagyunk. Egyébként ez nem jogvesztő, igazolási kérelemnek van helye. Fontos, hogy az október 31-i határidő csak akkor irányadó számunkra, ha nem lennénk jogosultak szeptember 1-től az új KATA törvény rendelkezéseit alkalmazni (mert például nyugdíjasok vagyunk, van heti 36 órát elérő munkaviszonyunk, nappali tagozatos hallgatói jogviszonyunk van, KATA-s Bt. voltunk, ügyvédi iroda voltunk stb). Aki jogosult lenne az új KATA-ra (tehát Evectv. szerinti főfoglalkozású egyéni vállalkozó, és magánszemélyektől szerez kizárólag bevételt), de nem szeretné saját döntése alapján az új KATA rendelkezéseit alkalmazni, annak AUGUSZTUS 31-e a véghatáridő, ameddig beadhatja az átalányadózásra való bejelentkezési szándékát. Ha ezt elmulasztja, akkor a tételes költségelszámolás szerint adózhat 2022-ben december 31-ig (hisz a régi KATA alanyisága a törvény erejénél fogva megszűnt).
A régi KATA alanyiság megszűnését követően részletes vagyonleltárt kell készíteni azokról az eszközökről, melyek a tevékenység során használatosak.
Figyelni kell a bevételi értékhatárra: aki augusztus 31-én kisadózó, azt megilleti a havi 1,5 milliós bevételi keret azokra a hónapokra, mely hónapok tekintetében megfizette a tételes adót. Ez az emelt bevételi keret tehát arra az adózóra nem vonatkozik, aki augusztus előtt áttért pl. átalányadózásra!
Figyelni kell arra, hogy mi számít KATA bevételnek, és mi számít már más adónem (pl. átalányadózás) alatt megszerzett bevételnek (itt az időszaki ügyletekre – áfa tv. 58.§, és az előlegszámlákra kell különös tekintettel lenni).
Az iparűzési adó is változni fog a korábbi, 50 ezer Ft / év / telephely adómértékhez képest. Bár az átalányadózás kapcsán is van egy kedvezőbb adómegállapítási mód, fontos, hogy ehhez jogvesztő határidő is párosul: május 31-ig (adóévet követő év ötödik hónapjának utolsó napja) be kell érkeznie a bevallásnak, különben nem választható e kedvező (az általános szabályokhoz képest kedvezőbb) módszer.
Adminisztratív többletteendők: egyrészt, a korábbi „kisadózó” feliratot a kibocsátott számlákon nem szabad feltüntetni, ÉS minden olyan vevőt, aki Art. szerinti kifizetőnek minősül, írásban tájékoztatni szükséges a kisadózói státusz végéről (ahogy a kisadózói státusz tényéről is tájékoztatási kötelezettség állt fenn az üzleti kapcsolat kialakítása előtt).
Az átalányadózás hatálya alatt meg kell őrizni a gazdálkodással kapcsolatos, felmerült költségek bizonylatait (számláit). Bár ezek a fizetendő adók megállapításában nem játszanak szerepet, mégis kötelezően megőrizendők (fontos szerepük akkor jön elő, ha kiesünk az átalányadó hatálya alól; illetve az áfában is nagy jelentőséggel bírnak).
Az átalányadózást év közben főszabályként nem lehet választani, csak teljes adóévre. Ez alól a régi KATA tv. kivételt engedélyezett oly módon, hogy ha kiléptünk a KATA alól, és egyúttal bejelentkeztünk az átalányadó alá, akkor mégiscsak lehetett év közben áttérni átalányadóra. Ez az új KATA törvény szerint jelen ismereteink alapján ugyan így lehetséges, azaz, augusztus 31-én mindenki megszűnik régi KATA-snak lenni, de ha nem jelentkezünk be az új KATA alá, akkor októbertől nem tudunk átalányadózásra áttérni, ez jelenleg nem lehetséges, legkorábban 2023. január 1-jétől lehet választani, teljes adóévre az átalányadót, a 22SZJA bevallásban.
Ha kiesünk az átalányadózás alól, akkor CSAK a főszabály szerinti, ún. tételes költségelszámolású vállalkozói személyi jövedelemadó hatálya alá tudunk kerülni, visszamenőleges hatállyal, adóév elejétől (ezért kötelező megőrizni átalányadózás alatt a költségszámlákat). Ez abban a relációban is igaz, hogy amennyiben kiesünk az új KATA alól (mert pl. kifizetőtől származik bevételünk), akkor az átalányadót nem választhatjuk, csak a tételes költségelszámolást a fennmaradó adóévre!
Ha kikerülünk a régi, vagy az új KATA törvény alól, akkor a Tbj. (társadalombiztosítási törvény) szerintleszünk biztosítottakegyéni vállalkozóként. Ebben az esetben egy új, 22T1041 jelű nyomtatványt szükséges benyújtani az új típusú biztosítotti státuszunkról.
Ha a régi KATA tv. alapján kisadózó betéti társaságban beltagok voltunk, akkor addig nem alapíthatunk egyéni vállalkozást, amíg a beltagsági státuszunk fennáll (két korlátlanul helytállni köteles jogviszony nem lehetséges egy időben). A KATA-s bt. megszüntetése egyszerűsített végelszámolás keretében is legalább 40 napot igénybe vesz (de akár 150 napot is magában foglalhat)! Adónem-áttérés kapcsán, ha nem jelentkezik be az ex KATA-s bt. a kisvállalati adó (KIVA) alá, automatikusan társaságiadó-alany lesz szeptember 1-je után (2243TAO jelű bevalláson 60 napon belül társaságiadó-előlegfizetési kötelezettség áll fenn, ennek mértéke a megelőző időszaki katás bevételtől függ)! Az adónem-áttérés kapcsán fel kell hívni a figyelmet a könyvvizsgálati kötelezettségre!
Kérdésed van?
Írj ügyfélszolgálatunknak! A [email protected] központi ügyfélszolgálati e-mailünkön vagy Messengeren bármikor eléred a csapatot! :)
Az jelen blogpostban közzétett információk, elemzések és következtetések tájékoztató jellegűek, és mivel mindenki egyedi, az egyedi adójogi, könyvelési helyzetedre nem tudunk tekintettel lenni. Így jelen blogon végzett tevékenységünk semmiképp nem tekinthető adó-, jogi-, vagy egyéb tanácsadásnak. A közölt adatok teljességéért, pontosságáért valamint aktualitásáért ezért nem tudunk felelősséget vállalni. Bővebb és pontosabb információkért kérjük, hogy keress minket ügyfélszolgálatunkon! Ha csupán a blogpostjaink alapján hozol üzleti döntéseket, az abból fakadó károkért, jogkövetkezményekért nem tudunk felelősséget vállalni.
KATA-s „maradsz”? Neked is van dolgod! Át kell jelentkezned a 2022.09.01-től érvényes KATA-ba! Részletszabályok jelentek meg az új KATA törvénnyel kapcsolatban, sőt a bejelentkezésre szolgáló változás-bejelentő nyomtatványt is frissítette a NAV.
Ami biztos
A „régi” KATA (2012. évi CXLVII. törvény szerinti) adóalanyiság legkésőbb, a törvény erejénél fogva 2022. augusztus 31-én (ennél korábban az adózó döntése alapján) megszűnik! 2022. január 1 és augusztus 31. közötti időszakra egy záró adóbevallást (22KATA) kell benyújtani, 30 napon belül.
Senki sem kerül át automatikusan az új KATA hatálya alá! Szükséges átjelentkezned!
Az alanyi adómentességi kerethez kapcsolódó árbevételi értékhatár nem változott!
2022. szeptember 25. – Mire figyeljek, ha szeretnék új KATA-s lenni?
Bejelentkezési határidő: 2022.09.25., de az új KATA alanyiság 2022.09.01-jén kezdődik. E változás bejelentésére a 22T101E jelű nyomtatvány szolgál. A NAV értesítő levélben tájékoztatja az egyéni vállalkozót arról, hogy az új KATA szerinti adózóként nyilvántartásba vette (illetve arról is, ha ennek valamilyen törvényi akadálya volt). Szeptember 26-án vagy azt követően, de még október 1-je előtt megtett bejelentés esetén az adóalanyiság kezdete 2022. október 1-je, viszont ez azzal jár, hogy lesz 1 hónap (a szeptember), ami tételes költségelszámolású (vállalkozói szja-s) időszak!
Őrizzük meg az új típusú KATA adóalanyiságunkat! Fontos megjegyezni itt, hogy nem szerezhetünk bevételt ún. kifizetőtől (Art. szerinti kifizető, pl. társas vállalkozás, egyéni vállalkozás, önkormányzat, társasház stb, ideértve a külföldi kifizetőt is).
A „régi” KATA időszakára 30 napon belül záró bevallást kell benyújtani (azaz szeptember 29-ig).
A 2022.09.01-2022.12.31. közötti „új” KATA időszakra szóló adóbevallás benyújtási határideje 2023. február 25.
A 3 millió Ft-os szabály értelmét vesztette az új törvény alapján, így ez nincs is szabályozva már.
A „kisadózó” feliratot nem szükséges az új KATA tv. alanyaként feltüntetni a kibocsátott számlákon.
Figyelemmel kell lenni azokra az adóalanyiság megszűnését eredményező tényállásokra is, melyek a régi KATA törvényben is megvoltak már (mulasztási bírság pl. számlaadás elmulasztásáért, adószám-törlő határozat, naptári év utolsó napján 100 ezer Ft-ot meghaladó tartozás, ingatlanbérbeadási tevékenységből származó bevétel stb), nemcsak az újakra (kifizetőtől származó bevétel, mellékállású vállalkozói lét). A megszűnés évében, és az azt követő 12 hónapban az adóalanyiság újra nem válaszható! Tárgyévben csak a tételes költségelszámolás alkalmazható a fennmaradó, tört évre! Követő adóévtől válaszható az átalányadózás.
Kérdésed van?
Írj ügyfélszolgálatunknak! A [email protected] központi ügyfélszolgálati e-mailünkön vagy Messengeren bármikor eléred a csapatot! :)
Az jelen blogpostban közzétett információk, elemzések és következtetések tájékoztató jellegűek, és mivel mindenki egyedi, az egyedi adójogi, könyvelési helyzetedre nem tudunk tekintettel lenni. Így jelen blogon végzett tevékenységünk semmiképp nem tekinthető adó-, jogi-, vagy egyéb tanácsadásnak. A közölt adatok teljességéért, pontosságáért valamint aktualitásáért ezért nem tudunk felelősséget vállalni. Bővebb és pontosabb információkért kérjük, hogy keress minket ügyfélszolgálatunkon! Ha csupán a blogpostjaink alapján hozol üzleti döntéseket, az abból fakadó károkért, jogkövetkezményekért nem tudunk felelősséget vállalni.
Hogyan használjam az Acounto átalányadó kalkulátort?
Az Acounto átalányadó kalkulátorban be tudod írni teljes éves bontásban tervezett bevételeidet, majd ezen adatok, illetve tevékenységedből fakadó költségátalány kulcs alapján láthatod a várható adókat és járulékokat! Ne feledd, helyi iparűzési adó terheid is keletkezhetnek, illetve szükséges gondoskodnod az 58-as bevallás beadásáról is, melyet az Acounto Egyéni csomagjában minden ügyfelünk számára biztosítunk!
Az átalányadózás alapvetően 3 költséghányad szintet definiál tevékenység szerinti bontásban. Fontos tudni, hogy a 90% és 80%-os költséghányadnál nem végezhet az egyéni vállalkozó olyan tevékenységet, ami alacsonyabb költséghányadú (pl. 40%-os) kategóriába tartozik, egyetlen ilyen számlád sem lehet! Például egy fotós nem adhat fotó oktatásról számlát, mert ettől automatikusan a 40%-os költséghányadba „visszaesünk”. A három kategóriát részletesen leíró anyagainkat itt találod:
Ne feledd, iparűzési adófizetési kötelezettség (IPA) is felmerülhet, ha a székhely/telephely szerinti település úgy rendelkezik. Ilyenkor az adó alapját az éves, átalányban megállapított jövedelem 120%-a képezi. Az adókulcs maximum 2% lehet. Az adófizetési és bevallási határidő adóévet követő év május 31-e, azonban adóelőleg-fizetési kötelezettség év közben is fennállhat. Fontos, hogy az átalányadósokra testre szabott, kedvező IPA megállapítási mód jogvesztő, ezt a bevallási határidőig lehet csak választani!
Automatizált átalányadó fizetés az Acountoval
Az Acounto minden átalányadózó számára automatizált könyvelési szolgáltatást biztosít.
Hozd létre Acounto fiókod, kösd be a NAV Onlineszámla rendszerét, számlázódat, illetve bankodat és valós időben számoljuk fizetendő adódat és járulékaidat. A hónap végén kiértesítünk a fizetendőkről, illetve benyújtjuk az adóbevallásaidat is!
Írj ügyfélszolgálatunknak! A [email protected] központi ügyfélszolgálati e-mailünkön vagy Messengeren bármikor eléred a csapatot! :)
Az jelen blogpostban közzétett információk, elemzések és következtetések tájékoztató jellegűek, és mivel mindenki egyedi, az egyedi adójogi, könyvelési helyzetedre nem tudunk tekintettel lenni. Így jelen blogon végzett tevékenységünk semmiképp nem tekinthető adó-, jogi-, vagy egyéb tanácsadásnak. A közölt adatok teljességéért, pontosságáért valamint aktualitásáért ezért nem tudunk felelősséget vállalni. Bővebb és pontosabb információkért kérjük, hogy keress minket ügyfélszolgálatunkon! Ha csupán a blogpostjaink alapján hozol üzleti döntéseket, az abból fakadó károkért, jogkövetkezményekért nem tudunk felelősséget vállalni.
Aktuális cikkünkben azon Ügyfeleink átalányadózását mutatjuk be, akik a 40%-os költséghányadot alkalmazzák tevékenységük során. Ők pl. az orvosok, ügyvédek, ételfutárok, biztosításközvetítők, pénzügyi tanácsadók, ingatlanközvetítők, gyógymasszőrök, vagy olyan vállalkozók, akik bár kiskereskedelmi tevékenységet is, vagy a törvény által a 80%-os kulcsa alá sorolt tevékenységet is végzik, de ezeket nem kizárólagosan: azaz más tevékenységekből is származik bevételük.
Nézzük, milyen adókötelezettségeket kell teljesíteni!
A 45%-os adókulcsot alkalmazó főfoglalkozású vállalkozók esetében az szja (mellékállásban TBJ és szocho) mentes BEVÉTELI értékhatár 2026-ban 3.521.454 Ft / év!
Hogyan használjam az Acounto átalányadó kalkulátort?
Az Acounto átalányadó kalkulátorban be tudod írni teljes éves bontásban tervezett bevételeidet, majd ezen adatok, illetve tevékenységedből fakadó költségátalány kulcs alapján láthatod a várható adókat és járulékokat! Ne feledd, helyi iparűzési adó terheid is keletkezhetnek, illetve szükséges gondoskodnod az 58-as bevallás beadásáról is, melyet az Acounto Egyéni csomagjában minden ügyfelünk számára biztosítunk!
Meddig lehet áfamentes a jövedelem és milyen kedvezmények vannak?
FONTOS! Az alanyi ÁFA mentesség választásának lehetősége 20.000.000 Ft/év forgalomig van lehetőség ÁFA nélkül számlázni. Ha ez az összeg átlépésre kerül, akkor be kell jelentkezni áfakörbe. (Ezt tört év esetén a működés napjaira kell arányosítani!).
Az 1.936.800 Ft-os jövedelemszintig terjedő szja mentesség itt is él tehát (hasonlóan a 80% és 90%-os kulcsokhoz), mellékállású egyéni vállalkozó esetében pedig e jövedelemszintig TBJ és szocho sem terheli a bevételeket! Ez továbbra is nagy előnye az átalányadózásnak 2022-ben!
Főfoglalkozású, 45%-os átalánykulcs alá tartozó egyéni vállalkozó év elejétől / alakulástól számított, göngyölt 3.521.454 Ft/év bevétel alatt SZJA-t nem fizet, azonban TB járulékot és szochot (ez utóbbit magasabb adóalap után) legalább a minimálbér (bruttó 322 800 Ft) vagy a garantált bérminimum (bruttó 373 200 Ft) után meg kell fizetnie. A munkaügy és a NAV álláspontja alapján egy kereskedőnek legalább az utóbbit kell választania. Tapasztalatunk alapján a minimálbér utáni kalkulációt nem nézik jó szemmel a hatóságok.
A saját jogon nyugdíjas (öregségi nyugdíjkorhatárt elérő, és nyugalmazását kérő, vagy nők kedvezményes nyugdíja okán) a jövedelme után csak SZJA-t köteles fizetni!
És még egy jó hír: az SZJA kedvezmények (25 éven alattiak SZJA mentessége, családi adókedvezmény, személyi kedvezmény tartós betegség esetén, 4 gyerekes anyák adókedvezménye) érvényesíthetők az átalányadózó egyéni vállalkozó esetében is!
Mit és mikor kell fizetnem?
A TBJ és szocho utalása havonta esedékes, erről bevallást is kell készíteni. A vállalkozó az SZJA-ra negyedévente köteles előleget fizetni, viszont ez nem kerül bevallásra, így előírásként sem fog megjelenni az adófolyószámlán. A befizetett előleg az éves SZJA bevallásban kerül elszámolásra.
Iparűzési adófizetési kötelezettség (IPA) is felmerülhet, ha a székhely/telephely szerinti település úgy rendelkezik. Ilyenkor az adó alapját az éves, átalányban megállapított jövedelem 120%-a képezi. Az adókulcs maximum 2% lehet. Az adófizetési és bevallási határidő adóévet követő év május 31-e, azonban adóelőleg-fizetési kötelezettség év közben is fennállhat. Fontos, hogy az átalányadósokra testre szabott, kedvező IPA megállapítási mód jogvesztő, ezt a bevallási határidőig lehet csak választani!
Az átalányadó mértéke
Nézzünk néhány egyszerű példát (adókedvezményekkel most külön nem foglalkozunk):
(megjegyzés: helyi iparűzési adó még felmerülhet, fentiek szerint)
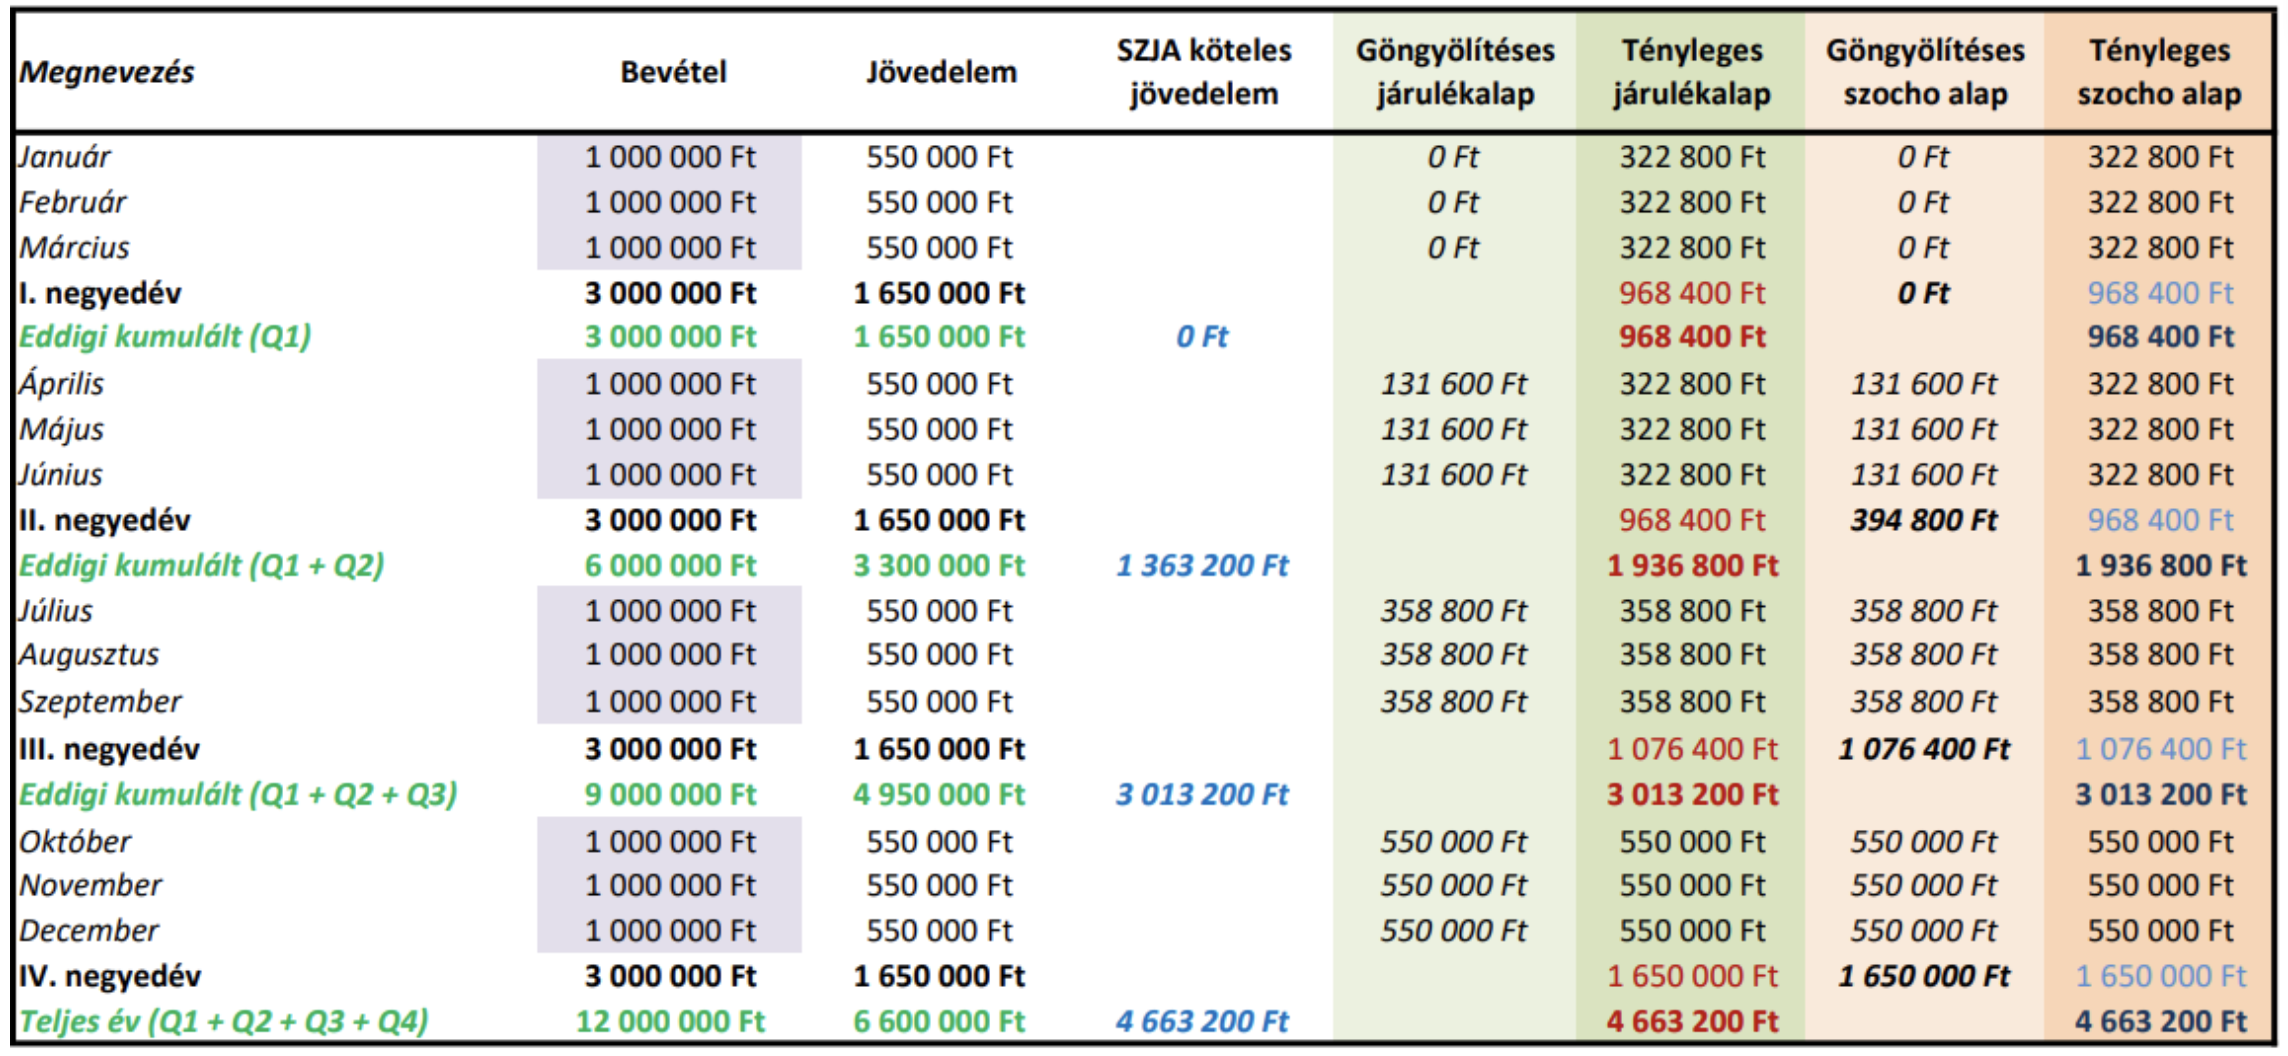
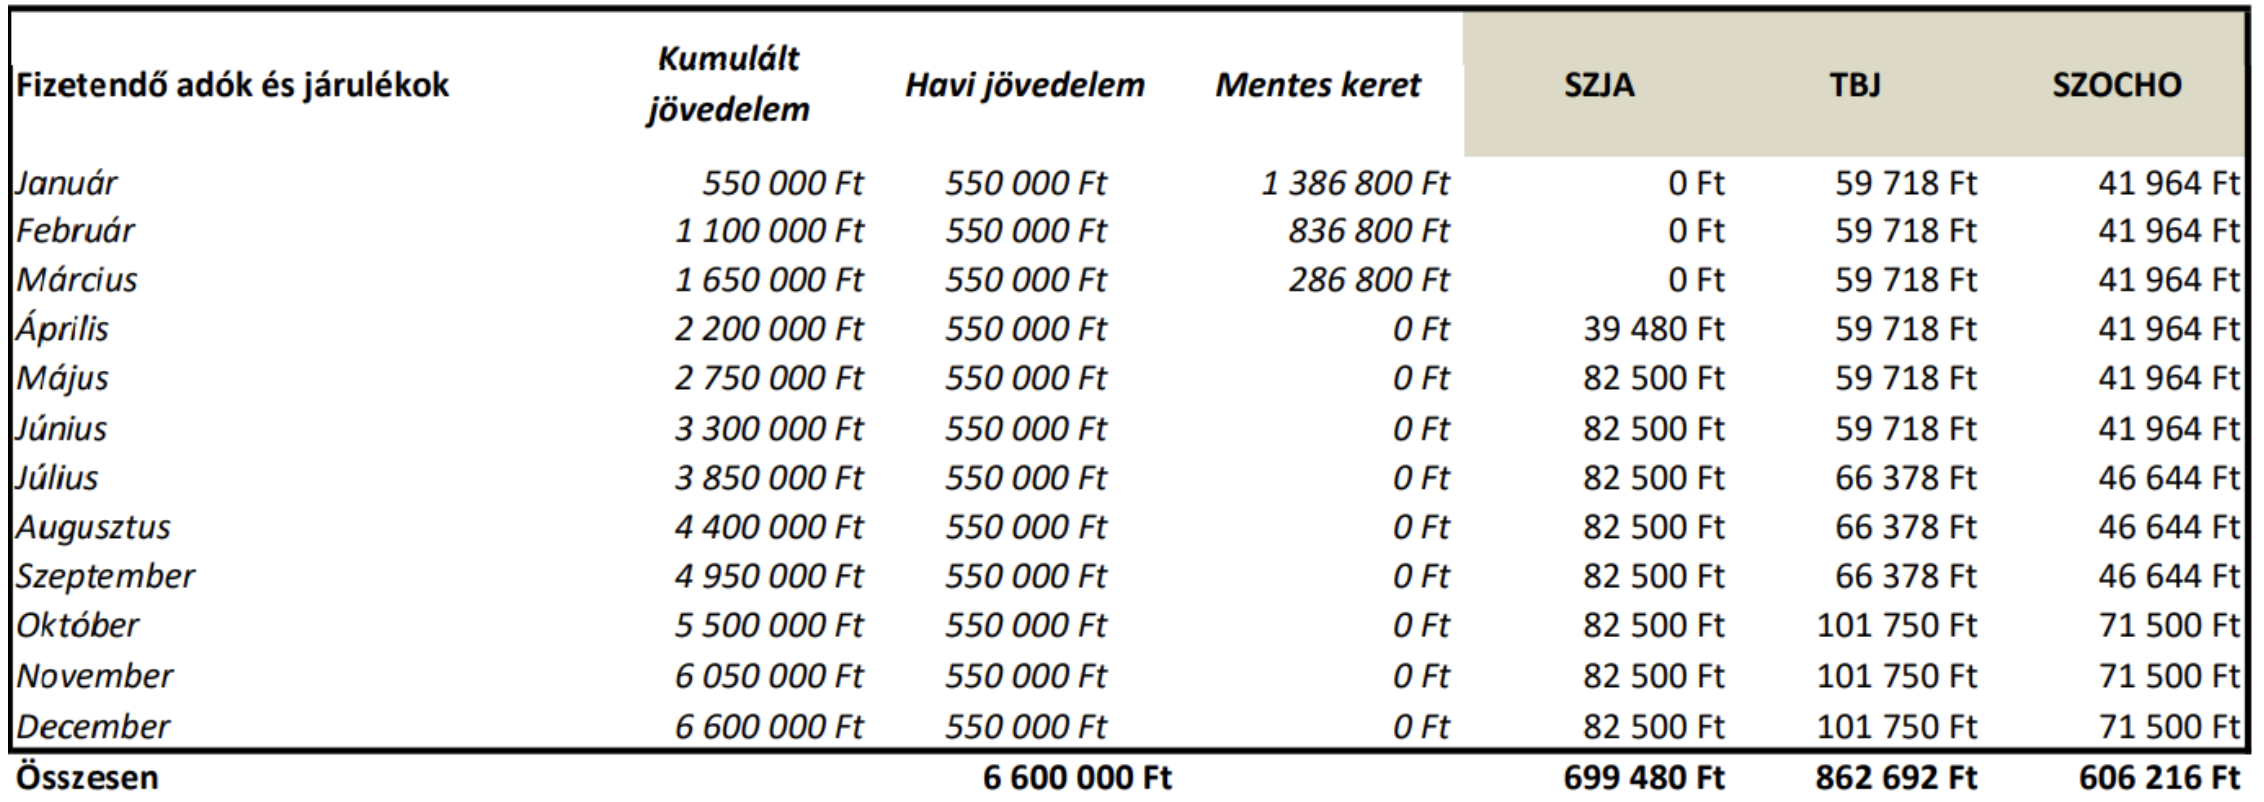
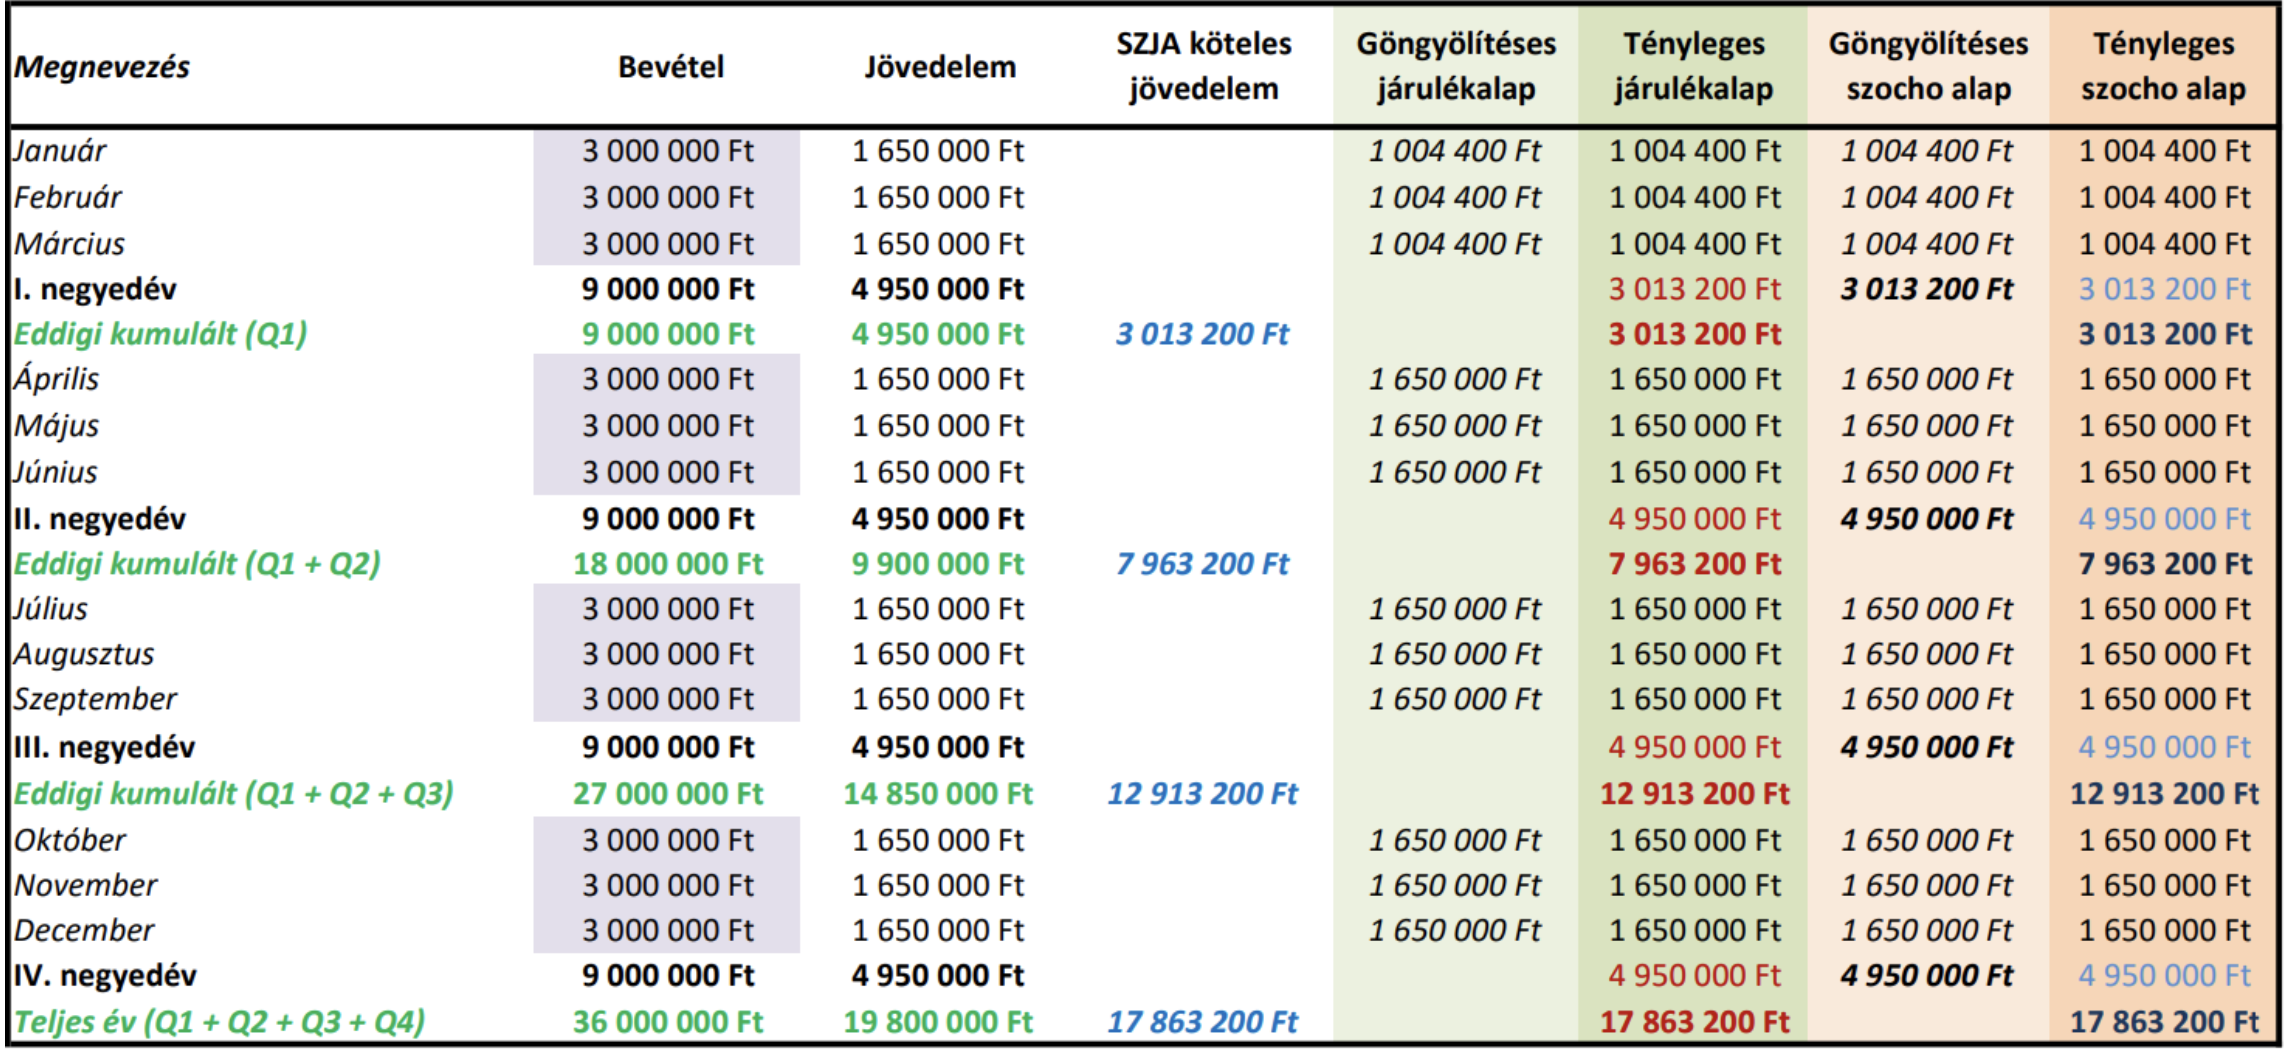
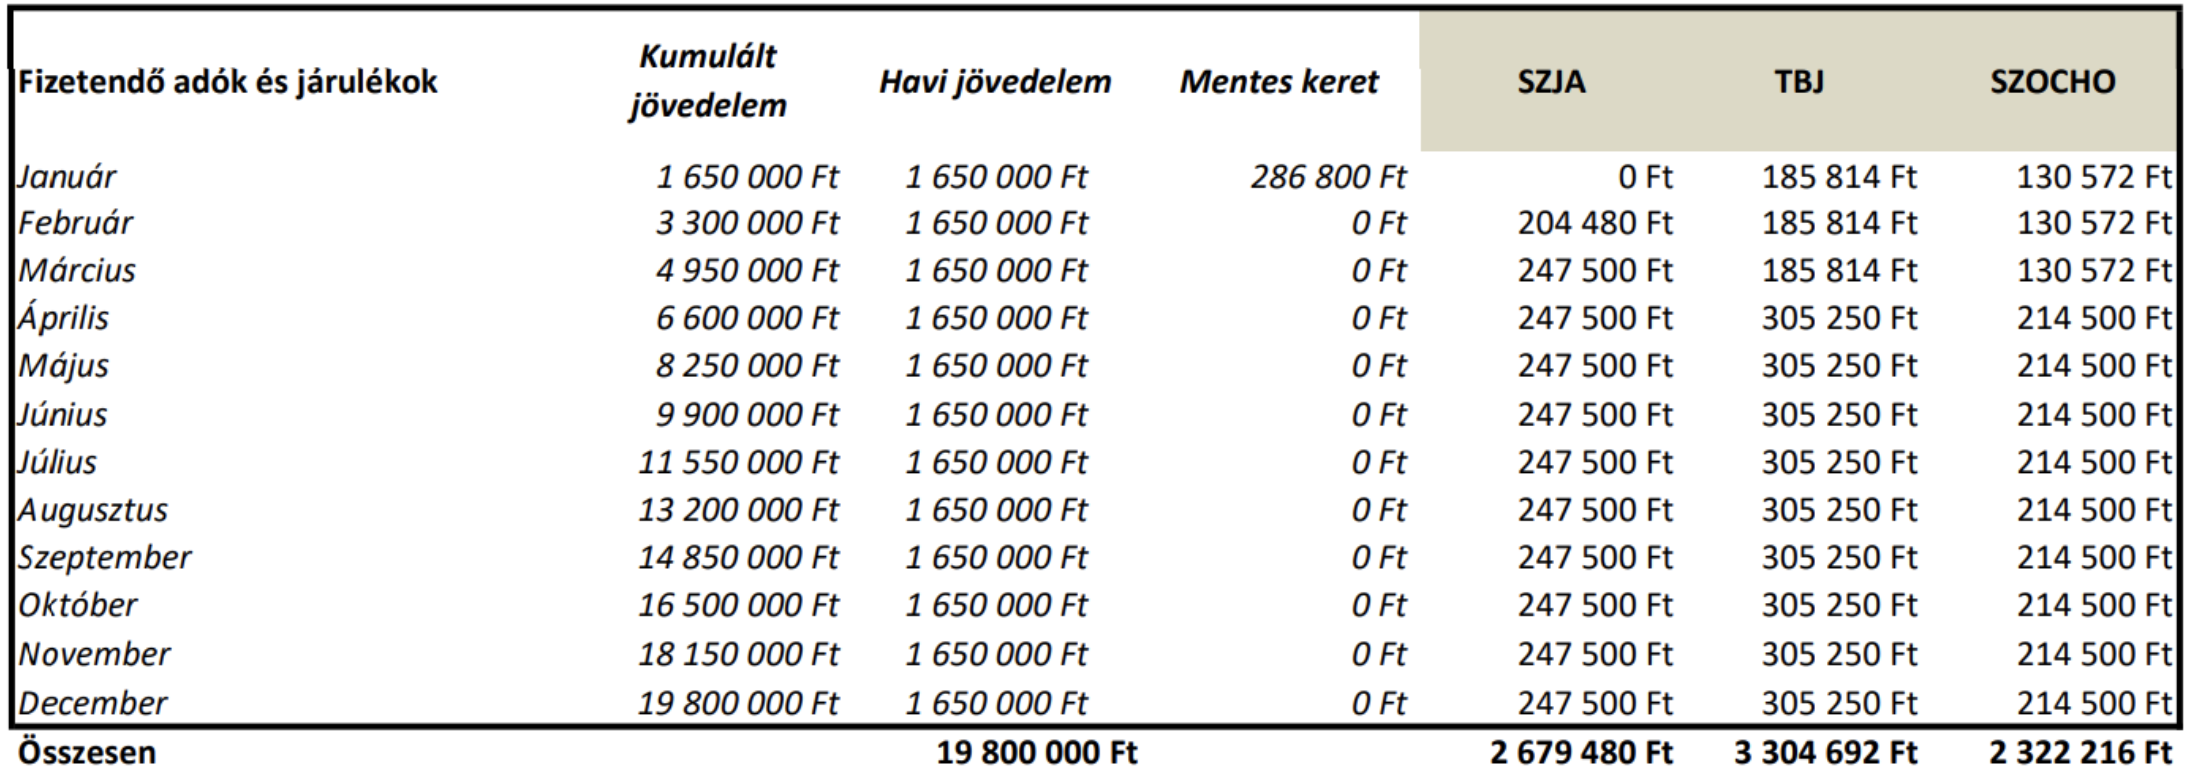
Nézzünk egy szemléltető táblát a jövedelmek egyenlőtlen időbeli eloszlásának adóhatásaira!
(A táblában főfoglalkozású egyéni vállalkozót mutatunk be, mellékállásúnál nincs jelentősége a bevételek időbeliségének). Jól látható, hogy milyen nagy kilengéseket tud okozni az adóterhelésben pusztán az a tényező, hogy egy adott bevétel főfoglalkozású vállalkozó esetében mikor realizálódik (folyik be).
A táblában szereplő mindkét esetben a vállalkozó azonos, 9 millió forint nagyságú bevételt szerez az adóévben, a két eset közti különbség csupán annyi, hogy az adott hónapok között e bevétel hogyan oszlik meg. Mintegy 6 százalékponttal magasabb az első esetben a tényleges adókulcs abból adódóan, hogy a bevételek tendenciájukban egyenetlenül, szezonálisan folynak be.
E jelenség annak tudható be, hogy főfoglalkozású vállalkozó esetében a törvény a „nullás”, illetve alacsony jövedelmű hónapokra is előír egy kötelezően befizetendő minimum adó-, és járulékterhet.
Automatizált átalányadó fizetés az Acountoval
Az Acounto minden átalányadózó számára automatizált könyvelési szolgáltatást biztosít.
Hozd létre Acounto fiókod, kösd be a NAV Onlineszámla rendszerét, számlázódat, illetve bankodat és valós időben számoljuk fizetendő adódat és járulékaidat. A hónap végén kiértesítünk a fizetendőkről, illetve benyújtjuk az adóbevallásaidat is!
Írj ügyfélszolgálatunknak! A [email protected] központi ügyfélszolgálati e-mailünkön vagy Messengeren bármikor eléred a csapatot! :)
Az jelen blogpostban közzétett információk, elemzések és következtetések tájékoztató jellegűek, és mivel mindenki egyedi, az egyedi adójogi, könyvelési helyzetedre nem tudunk tekintettel lenni. Így jelen blogon végzett tevékenységünk semmiképp nem tekinthető adó-, jogi-, vagy egyéb tanácsadásnak. A közölt adatok teljességéért, pontosságáért valamint aktualitásáért ezért nem tudunk felelősséget vállalni. Bővebb és pontosabb információkért kérjük, hogy keress minket ügyfélszolgálatunkon! Ha csupán a blogpostjaink alapján hozol üzleti döntéseket, az abból fakadó károkért, jogkövetkezményekért nem tudunk felelősséget vállalni.