KATA-s „maradsz”? Neked is van dolgod! Át kell jelentkezned a 2022.09.01-től érvényes KATA-ba! Részletszabályok jelentek meg az új KATA törvénnyel kapcsolatban, sőt a bejelentkezésre szolgáló változás-bejelentő nyomtatványt is frissítette a NAV.
Ami biztos
A „régi” KATA (2012. évi CXLVII. törvény szerinti) adóalanyiság legkésőbb, a törvény erejénél fogva 2022. augusztus 31-én (ennél korábban az adózó döntése alapján) megszűnik! 2022. január 1 és augusztus 31. közötti időszakra egy záró adóbevallást (22KATA) kell benyújtani, 30 napon belül.
Senki sem kerül át automatikusan az új KATA hatálya alá! Szükséges átjelentkezned!
Az alanyi adómentességi kerethez kapcsolódó árbevételi értékhatár nem változott!
2022. szeptember 25. – Mire figyeljek, ha szeretnék új KATA-s lenni?
Bejelentkezési határidő: 2022.09.25., de az új KATA alanyiság 2022.09.01-jén kezdődik. E változás bejelentésére a 22T101E jelű nyomtatvány szolgál. A NAV értesítő levélben tájékoztatja az egyéni vállalkozót arról, hogy az új KATA szerinti adózóként nyilvántartásba vette (illetve arról is, ha ennek valamilyen törvényi akadálya volt). Szeptember 26-án vagy azt követően, de még október 1-je előtt megtett bejelentés esetén az adóalanyiság kezdete 2022. október 1-je, viszont ez azzal jár, hogy lesz 1 hónap (a szeptember), ami tételes költségelszámolású (vállalkozói szja-s) időszak!
Őrizzük meg az új típusú KATA adóalanyiságunkat! Fontos megjegyezni itt, hogy nem szerezhetünk bevételt ún. kifizetőtől (Art. szerinti kifizető, pl. társas vállalkozás, egyéni vállalkozás, önkormányzat, társasház stb, ideértve a külföldi kifizetőt is).
A „régi” KATA időszakára 30 napon belül záró bevallást kell benyújtani (azaz szeptember 29-ig).
A 2022.09.01-2022.12.31. közötti „új” KATA időszakra szóló adóbevallás benyújtási határideje 2023. február 25.
A 3 millió Ft-os szabály értelmét vesztette az új törvény alapján, így ez nincs is szabályozva már.
A „kisadózó” feliratot nem szükséges az új KATA tv. alanyaként feltüntetni a kibocsátott számlákon.
Figyelemmel kell lenni azokra az adóalanyiság megszűnését eredményező tényállásokra is, melyek a régi KATA törvényben is megvoltak már (mulasztási bírság pl. számlaadás elmulasztásáért, adószám-törlő határozat, naptári év utolsó napján 100 ezer Ft-ot meghaladó tartozás, ingatlanbérbeadási tevékenységből származó bevétel stb), nemcsak az újakra (kifizetőtől származó bevétel, mellékállású vállalkozói lét). A megszűnés évében, és az azt követő 12 hónapban az adóalanyiság újra nem válaszható! Tárgyévben csak a tételes költségelszámolás alkalmazható a fennmaradó, tört évre! Követő adóévtől válaszható az átalányadózás.
Kérdésed van?
Írj ügyfélszolgálatunknak! A [email protected] központi ügyfélszolgálati e-mailünkön vagy Messengeren bármikor eléred a csapatot! :)
Az jelen blogpostban közzétett információk, elemzések és következtetések tájékoztató jellegűek, és mivel mindenki egyedi, az egyedi adójogi, könyvelési helyzetedre nem tudunk tekintettel lenni. Így jelen blogon végzett tevékenységünk semmiképp nem tekinthető adó-, jogi-, vagy egyéb tanácsadásnak. A közölt adatok teljességéért, pontosságáért valamint aktualitásáért ezért nem tudunk felelősséget vállalni. Bővebb és pontosabb információkért kérjük, hogy keress minket ügyfélszolgálatunkon! Ha csupán a blogpostjaink alapján hozol üzleti döntéseket, az abból fakadó károkért, jogkövetkezményekért nem tudunk felelősséget vállalni.
Hogyan használjam az Acounto átalányadó kalkulátort?
Az Acounto átalányadó kalkulátorban be tudod írni teljes éves bontásban tervezett bevételeidet, majd ezen adatok, illetve tevékenységedből fakadó költségátalány kulcs alapján láthatod a várható adókat és járulékokat! Ne feledd, helyi iparűzési adó terheid is keletkezhetnek, illetve szükséges gondoskodnod az 58-as bevallás beadásáról is, melyet az Acounto Egyéni csomagjában minden ügyfelünk számára biztosítunk!
Az átalányadózás alapvetően 3 költséghányad szintet definiál tevékenység szerinti bontásban. Fontos tudni, hogy a 90% és 80%-os költséghányadnál nem végezhet az egyéni vállalkozó olyan tevékenységet, ami alacsonyabb költséghányadú (pl. 40%-os) kategóriába tartozik, egyetlen ilyen számlád sem lehet! Például egy fotós nem adhat fotó oktatásról számlát, mert ettől automatikusan a 40%-os költséghányadba „visszaesünk”. A három kategóriát részletesen leíró anyagainkat itt találod:
Ne feledd, iparűzési adófizetési kötelezettség (IPA) is felmerülhet, ha a székhely/telephely szerinti település úgy rendelkezik. Ilyenkor az adó alapját az éves, átalányban megállapított jövedelem 120%-a képezi. Az adókulcs maximum 2% lehet. Az adófizetési és bevallási határidő adóévet követő év május 31-e, azonban adóelőleg-fizetési kötelezettség év közben is fennállhat. Fontos, hogy az átalányadósokra testre szabott, kedvező IPA megállapítási mód jogvesztő, ezt a bevallási határidőig lehet csak választani!
Automatizált átalányadó fizetés az Acountoval
Az Acounto minden átalányadózó számára automatizált könyvelési szolgáltatást biztosít.
Hozd létre Acounto fiókod, kösd be a NAV Onlineszámla rendszerét, számlázódat, illetve bankodat és valós időben számoljuk fizetendő adódat és járulékaidat. A hónap végén kiértesítünk a fizetendőkről, illetve benyújtjuk az adóbevallásaidat is!
Írj ügyfélszolgálatunknak! A [email protected] központi ügyfélszolgálati e-mailünkön vagy Messengeren bármikor eléred a csapatot! :)
Az jelen blogpostban közzétett információk, elemzések és következtetések tájékoztató jellegűek, és mivel mindenki egyedi, az egyedi adójogi, könyvelési helyzetedre nem tudunk tekintettel lenni. Így jelen blogon végzett tevékenységünk semmiképp nem tekinthető adó-, jogi-, vagy egyéb tanácsadásnak. A közölt adatok teljességéért, pontosságáért valamint aktualitásáért ezért nem tudunk felelősséget vállalni. Bővebb és pontosabb információkért kérjük, hogy keress minket ügyfélszolgálatunkon! Ha csupán a blogpostjaink alapján hozol üzleti döntéseket, az abból fakadó károkért, jogkövetkezményekért nem tudunk felelősséget vállalni.
Aktuális cikkünkben azon Ügyfeleink átalányadózását mutatjuk be, akik a 40%-os költséghányadot alkalmazzák tevékenységük során. Ők pl. az orvosok, ügyvédek, ételfutárok, biztosításközvetítők, pénzügyi tanácsadók, ingatlanközvetítők, gyógymasszőrök, vagy olyan vállalkozók, akik bár kiskereskedelmi tevékenységet is, vagy a törvény által a 80%-os kulcsa alá sorolt tevékenységet is végzik, de ezeket nem kizárólagosan: azaz más tevékenységekből is származik bevételük.
Nézzük, milyen adókötelezettségeket kell teljesíteni!
A 45%-os adókulcsot alkalmazó főfoglalkozású vállalkozók esetében az szja (mellékállásban TBJ és szocho) mentes BEVÉTELI értékhatár 2026-ban 3.521.454 Ft / év!
Hogyan használjam az Acounto átalányadó kalkulátort?
Az Acounto átalányadó kalkulátorban be tudod írni teljes éves bontásban tervezett bevételeidet, majd ezen adatok, illetve tevékenységedből fakadó költségátalány kulcs alapján láthatod a várható adókat és járulékokat! Ne feledd, helyi iparűzési adó terheid is keletkezhetnek, illetve szükséges gondoskodnod az 58-as bevallás beadásáról is, melyet az Acounto Egyéni csomagjában minden ügyfelünk számára biztosítunk!
Meddig lehet áfamentes a jövedelem és milyen kedvezmények vannak?
FONTOS! Az alanyi ÁFA mentesség választásának lehetősége 20.000.000 Ft/év forgalomig van lehetőség ÁFA nélkül számlázni. Ha ez az összeg átlépésre kerül, akkor be kell jelentkezni áfakörbe. (Ezt tört év esetén a működés napjaira kell arányosítani!).
Az 1.936.800 Ft-os jövedelemszintig terjedő szja mentesség itt is él tehát (hasonlóan a 80% és 90%-os kulcsokhoz), mellékállású egyéni vállalkozó esetében pedig e jövedelemszintig TBJ és szocho sem terheli a bevételeket! Ez továbbra is nagy előnye az átalányadózásnak 2022-ben!
Főfoglalkozású, 45%-os átalánykulcs alá tartozó egyéni vállalkozó év elejétől / alakulástól számított, göngyölt 3.521.454 Ft/év bevétel alatt SZJA-t nem fizet, azonban TB járulékot és szochot (ez utóbbit magasabb adóalap után) legalább a minimálbér (bruttó 322 800 Ft) vagy a garantált bérminimum (bruttó 373 200 Ft) után meg kell fizetnie. A munkaügy és a NAV álláspontja alapján egy kereskedőnek legalább az utóbbit kell választania. Tapasztalatunk alapján a minimálbér utáni kalkulációt nem nézik jó szemmel a hatóságok.
A saját jogon nyugdíjas (öregségi nyugdíjkorhatárt elérő, és nyugalmazását kérő, vagy nők kedvezményes nyugdíja okán) a jövedelme után csak SZJA-t köteles fizetni!
És még egy jó hír: az SZJA kedvezmények (25 éven alattiak SZJA mentessége, családi adókedvezmény, személyi kedvezmény tartós betegség esetén, 4 gyerekes anyák adókedvezménye) érvényesíthetők az átalányadózó egyéni vállalkozó esetében is!
Mit és mikor kell fizetnem?
A TBJ és szocho utalása havonta esedékes, erről bevallást is kell készíteni. A vállalkozó az SZJA-ra negyedévente köteles előleget fizetni, viszont ez nem kerül bevallásra, így előírásként sem fog megjelenni az adófolyószámlán. A befizetett előleg az éves SZJA bevallásban kerül elszámolásra.
Iparűzési adófizetési kötelezettség (IPA) is felmerülhet, ha a székhely/telephely szerinti település úgy rendelkezik. Ilyenkor az adó alapját az éves, átalányban megállapított jövedelem 120%-a képezi. Az adókulcs maximum 2% lehet. Az adófizetési és bevallási határidő adóévet követő év május 31-e, azonban adóelőleg-fizetési kötelezettség év közben is fennállhat. Fontos, hogy az átalányadósokra testre szabott, kedvező IPA megállapítási mód jogvesztő, ezt a bevallási határidőig lehet csak választani!
Az átalányadó mértéke
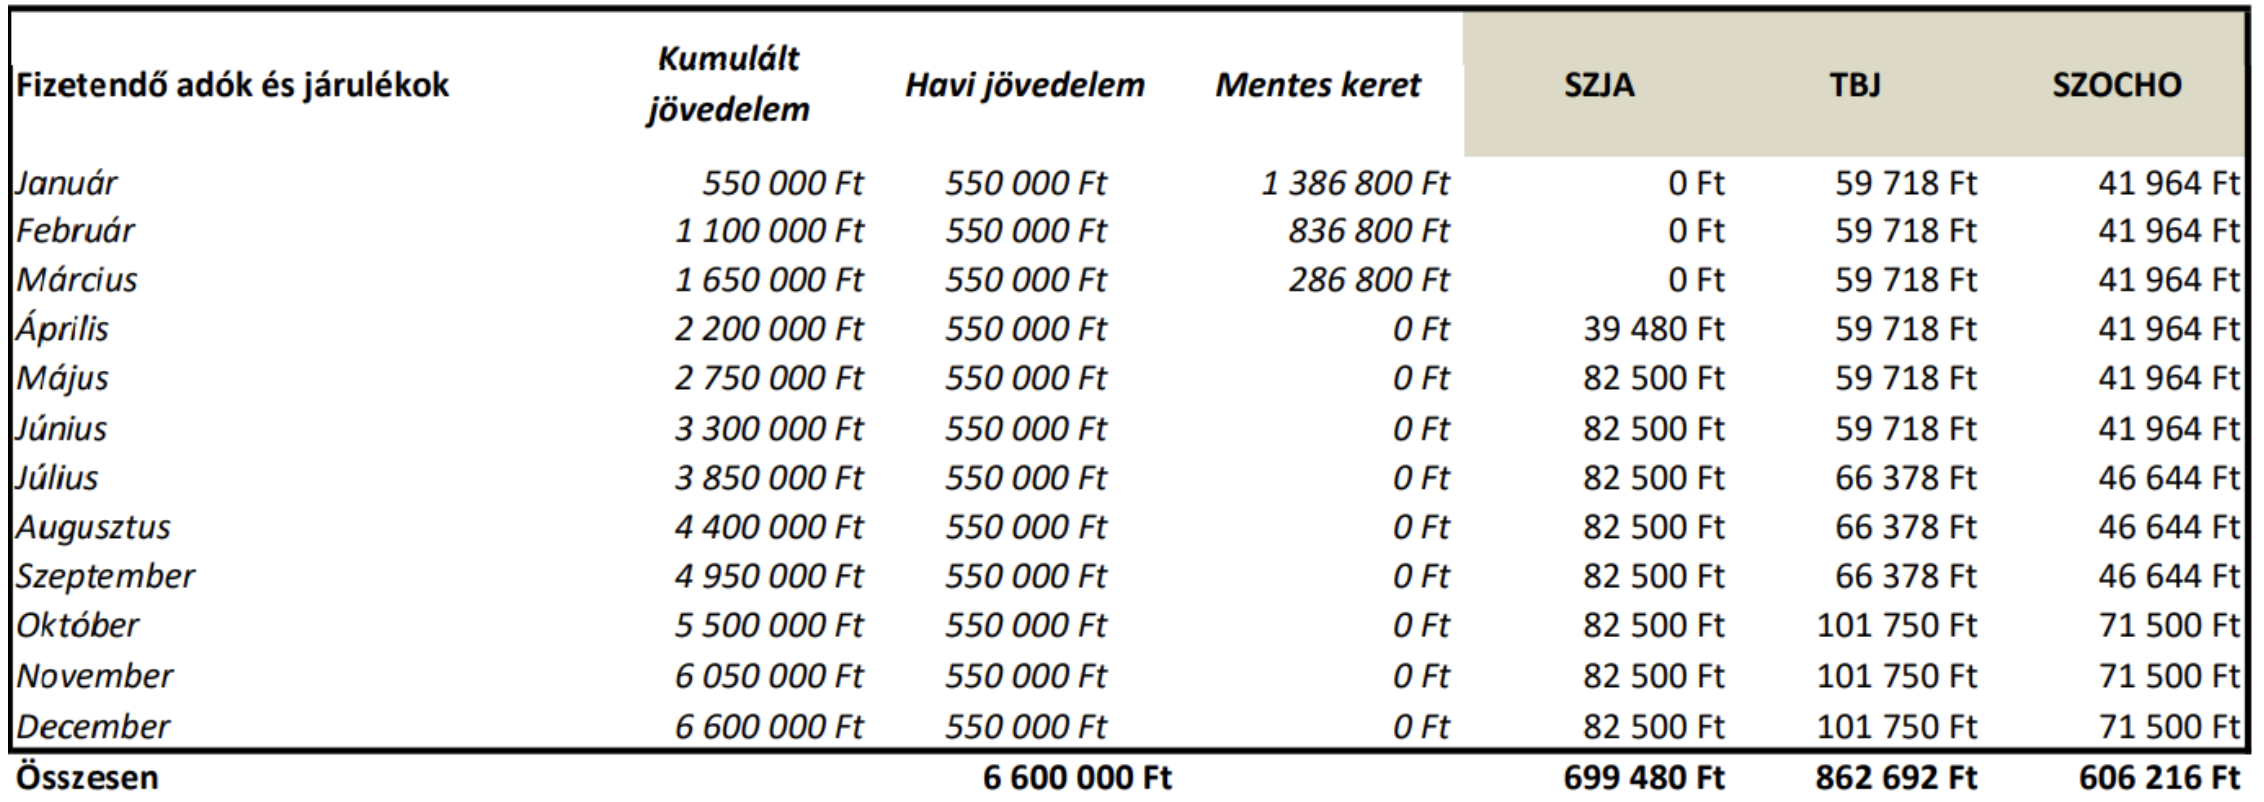
Nézzünk néhány egyszerű példát (adókedvezményekkel most külön nem foglalkozunk):
(megjegyzés: helyi iparűzési adó még felmerülhet, fentiek szerint)
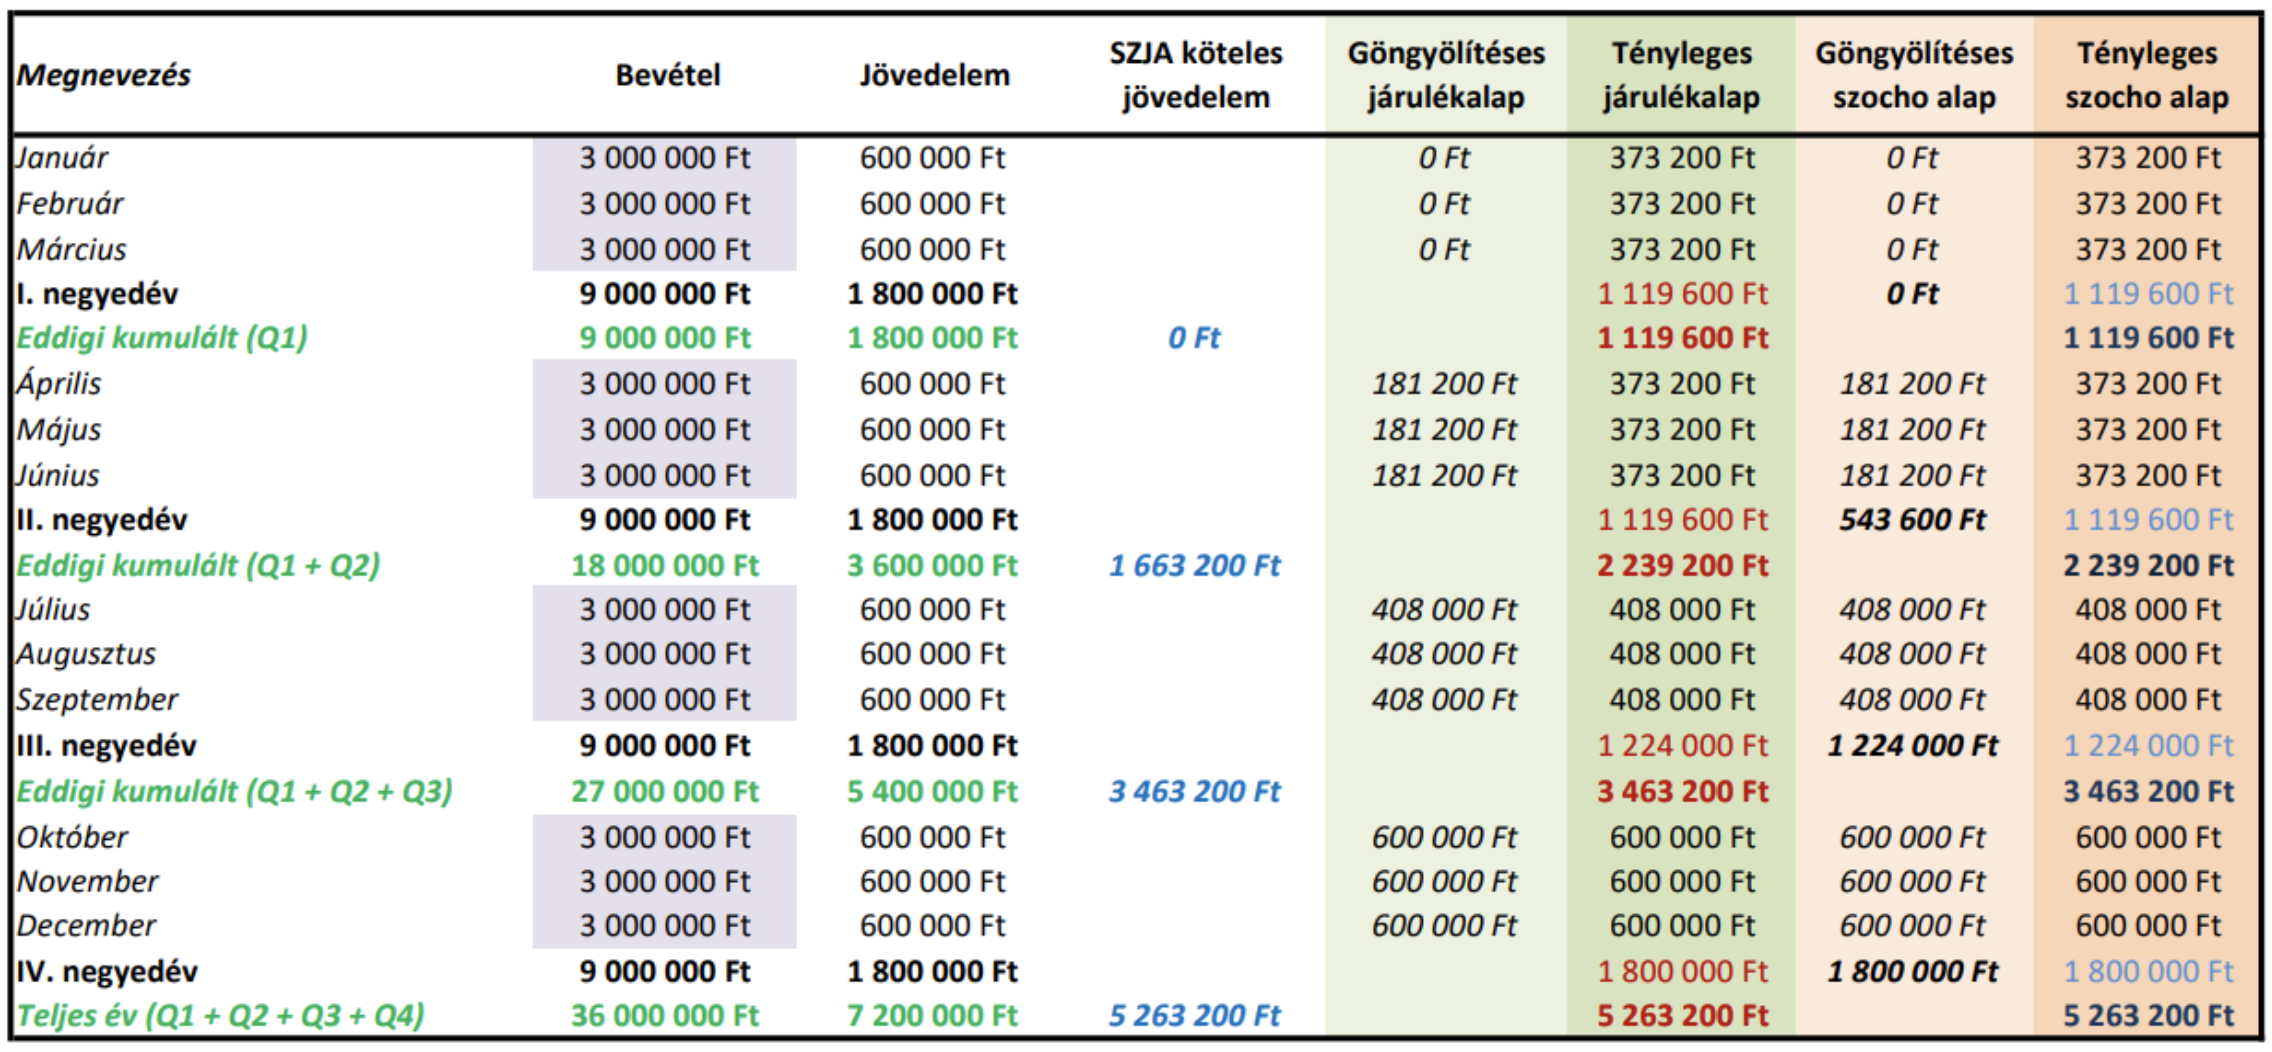
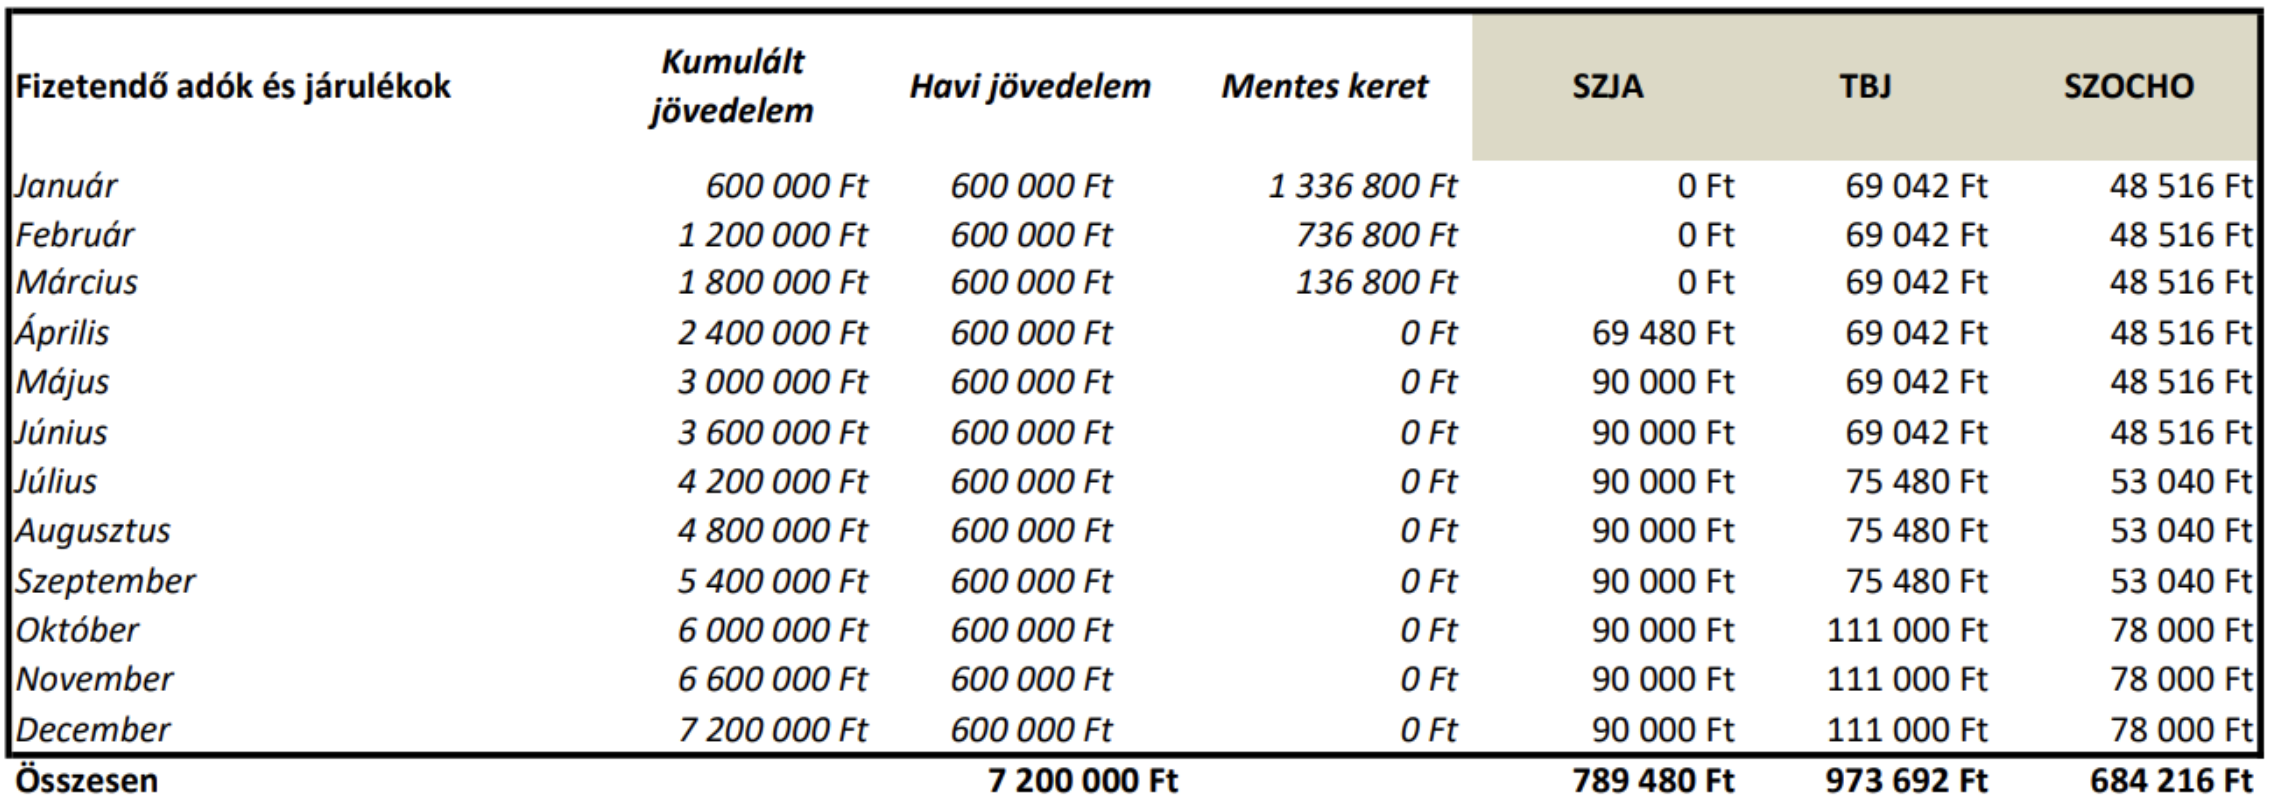
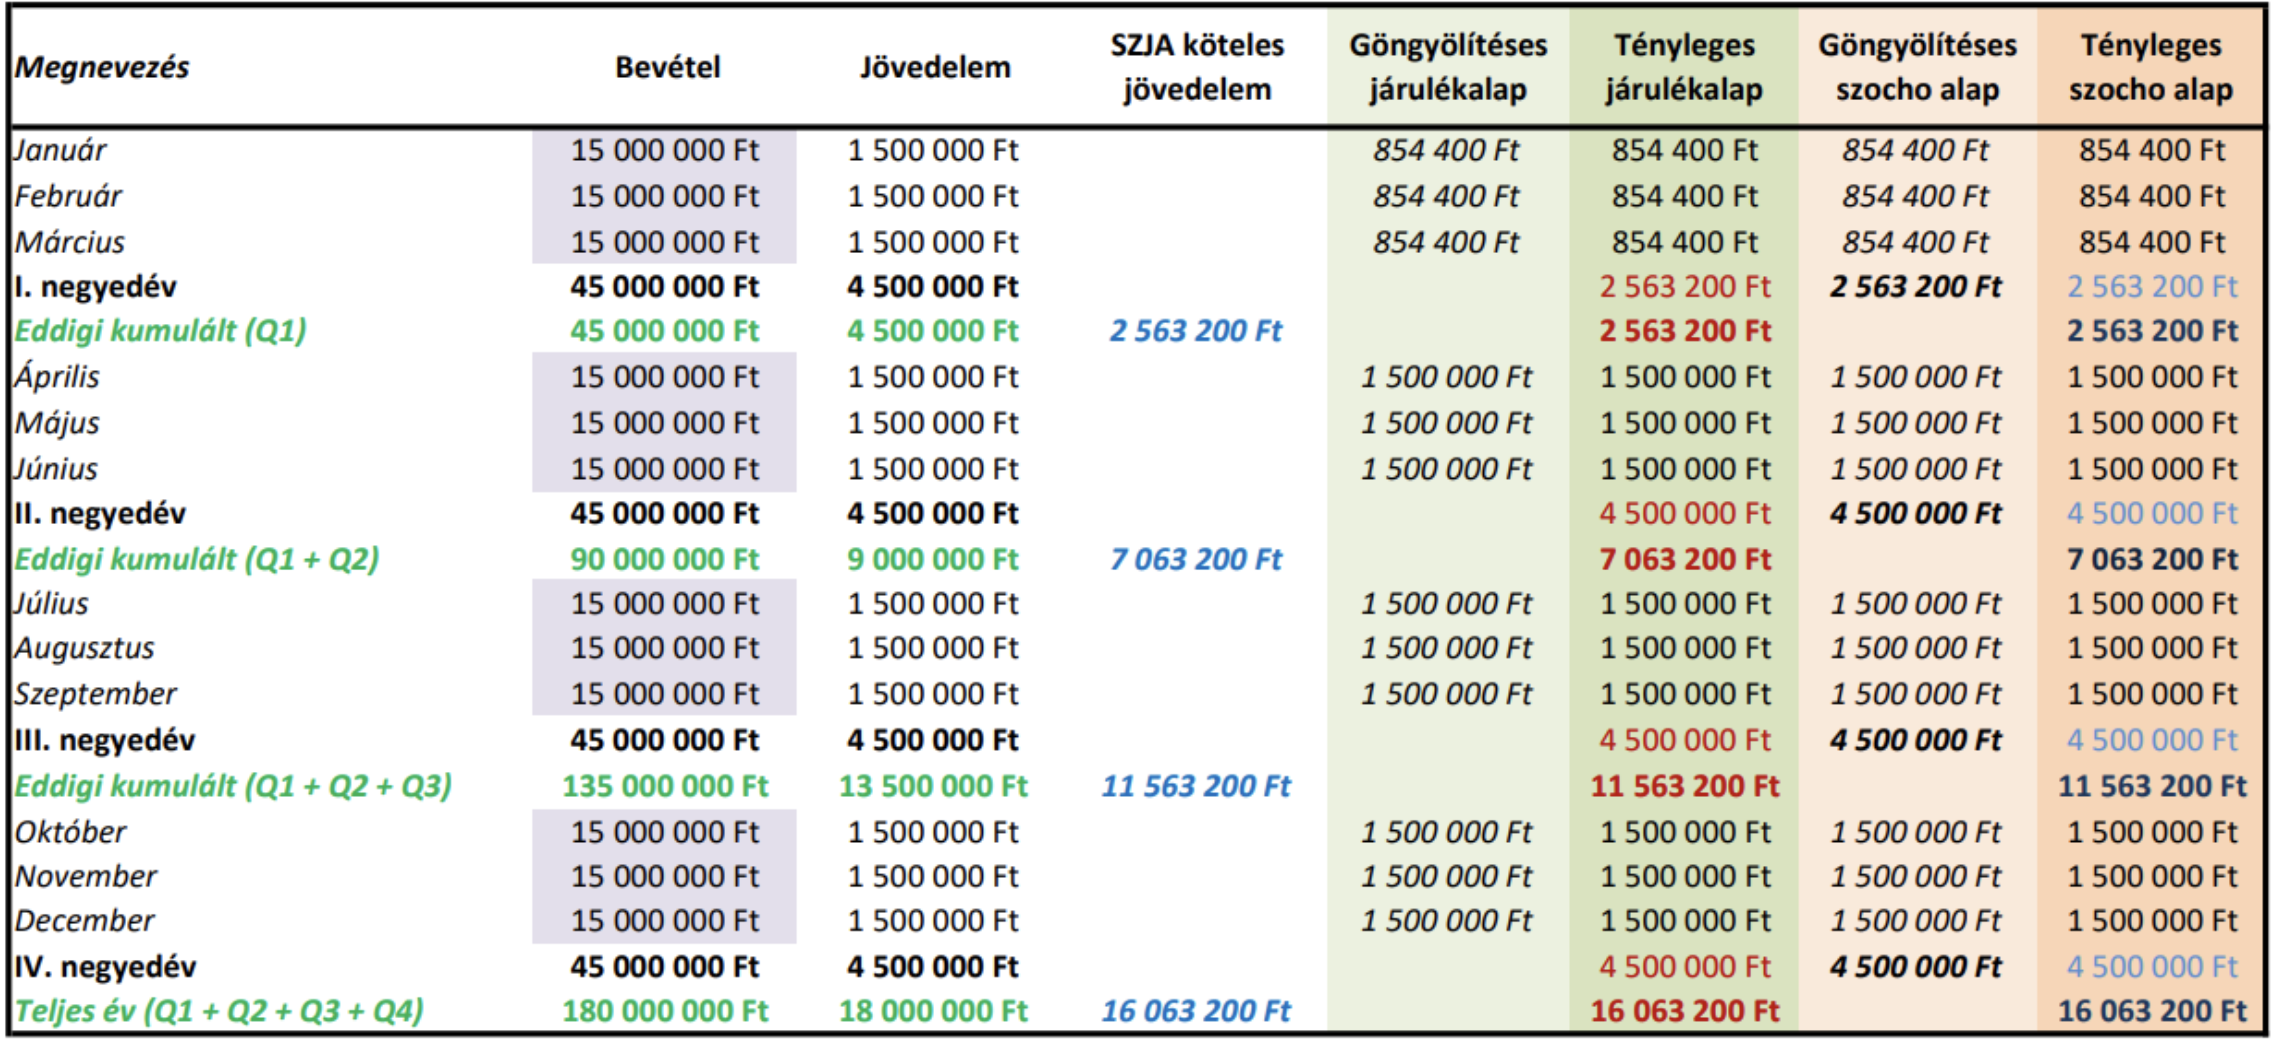
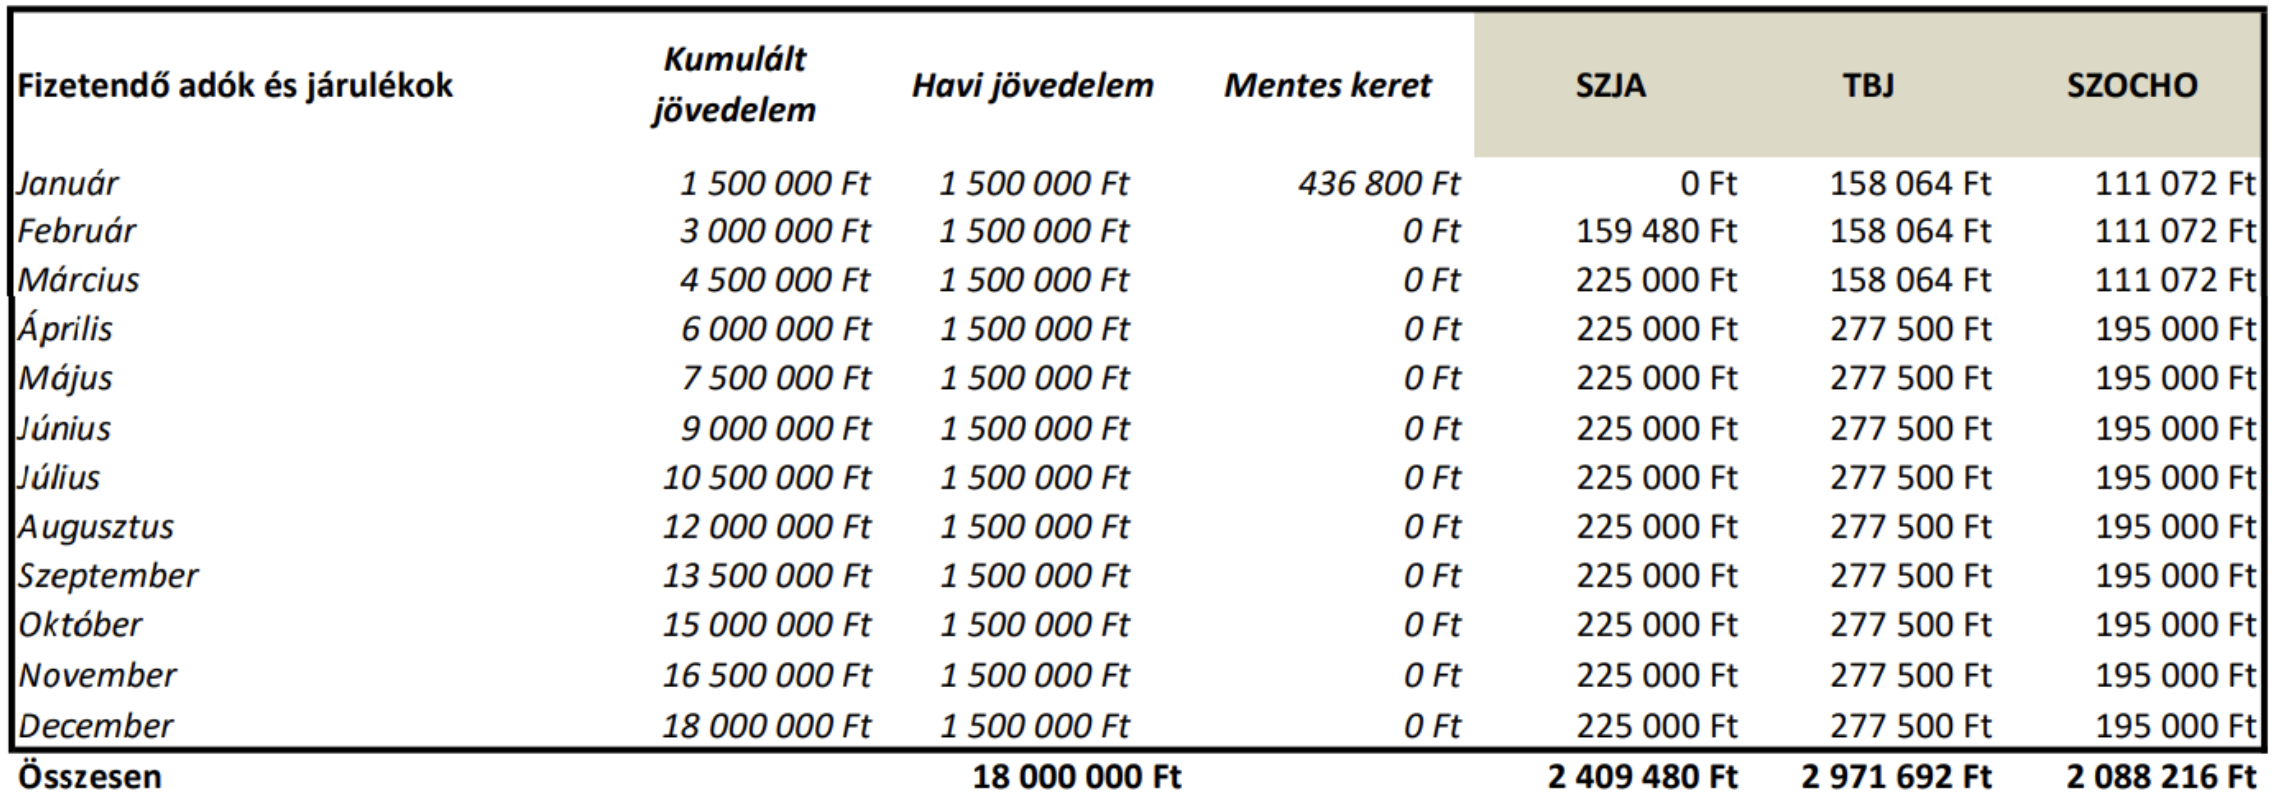
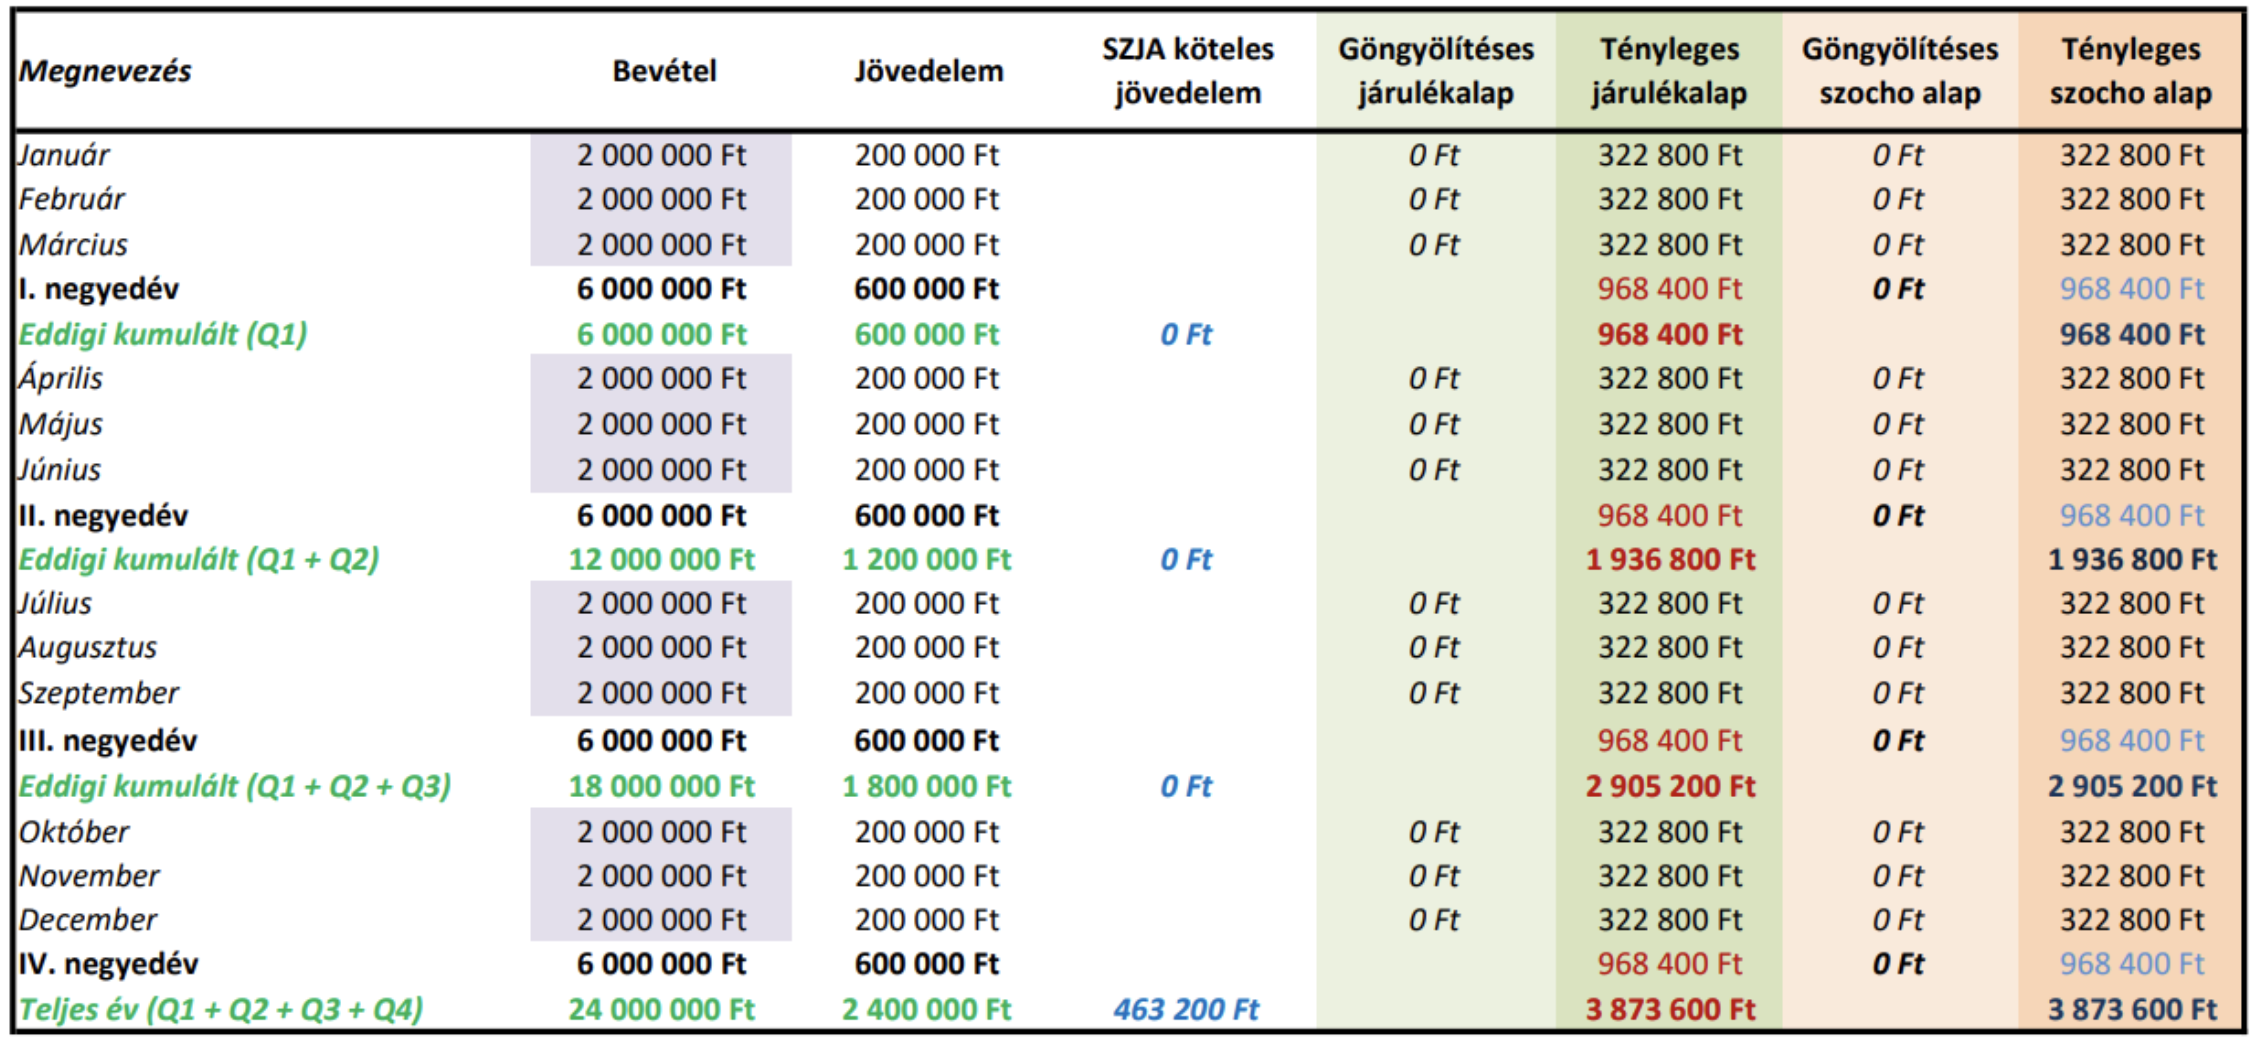
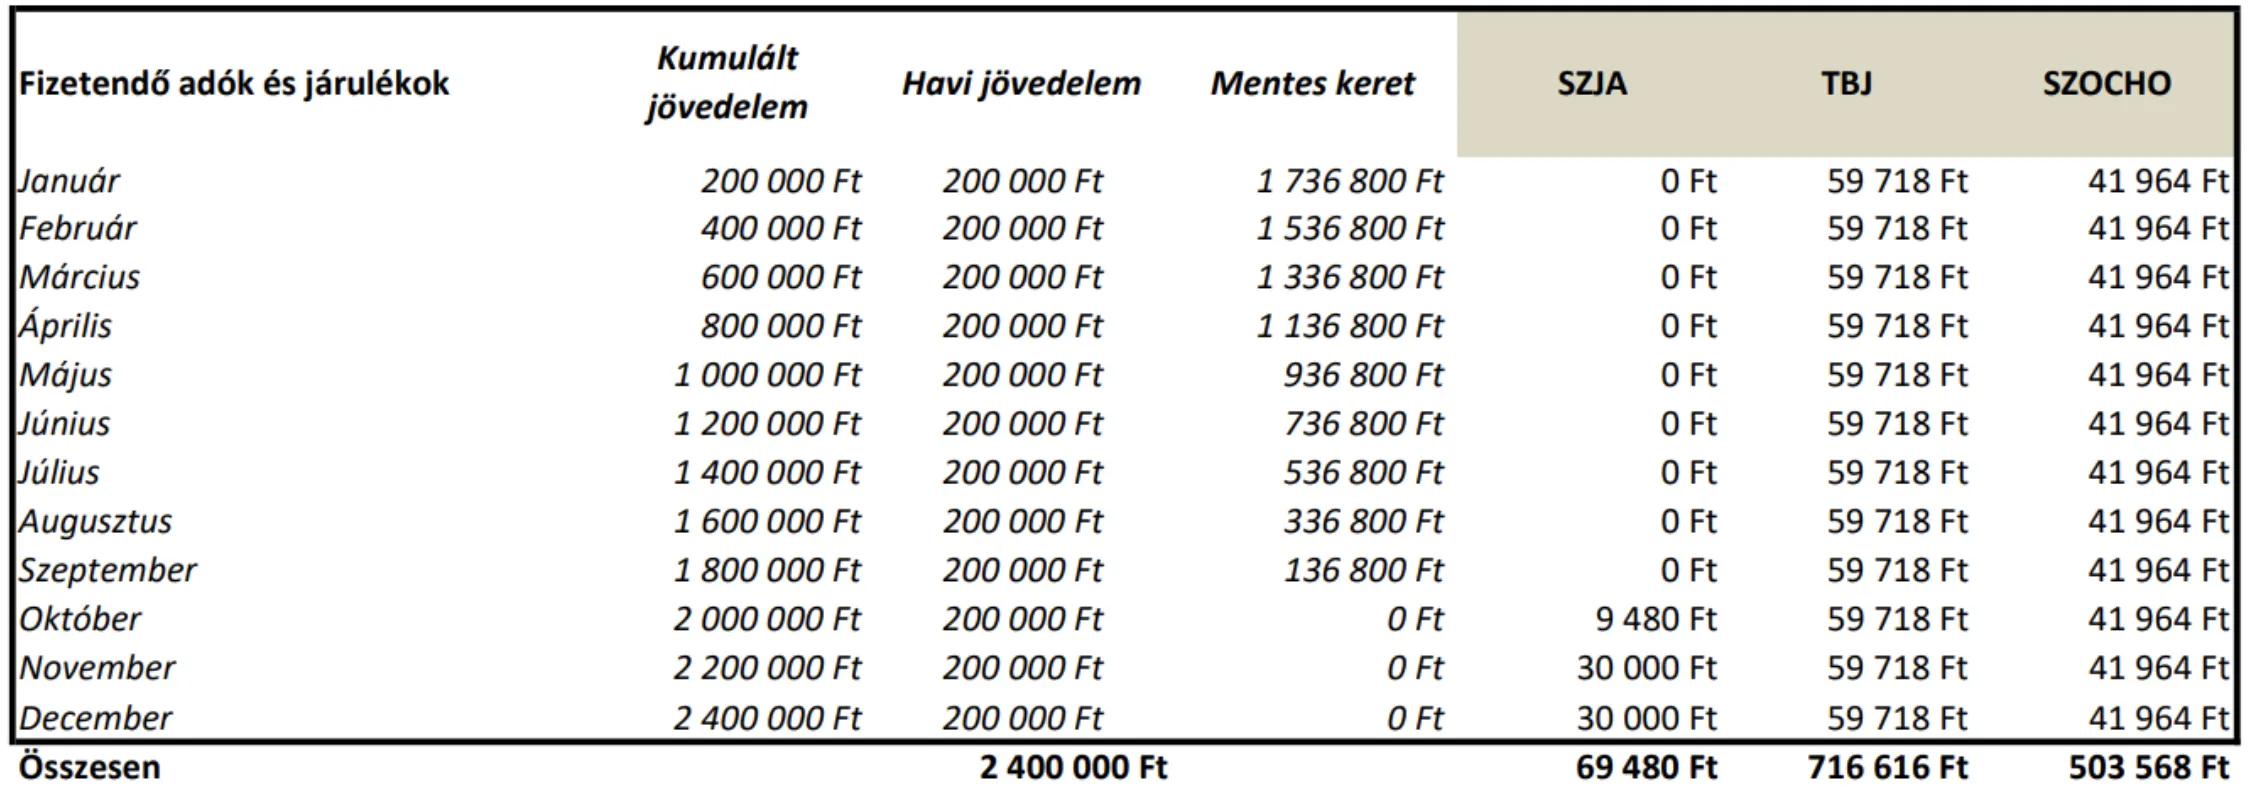
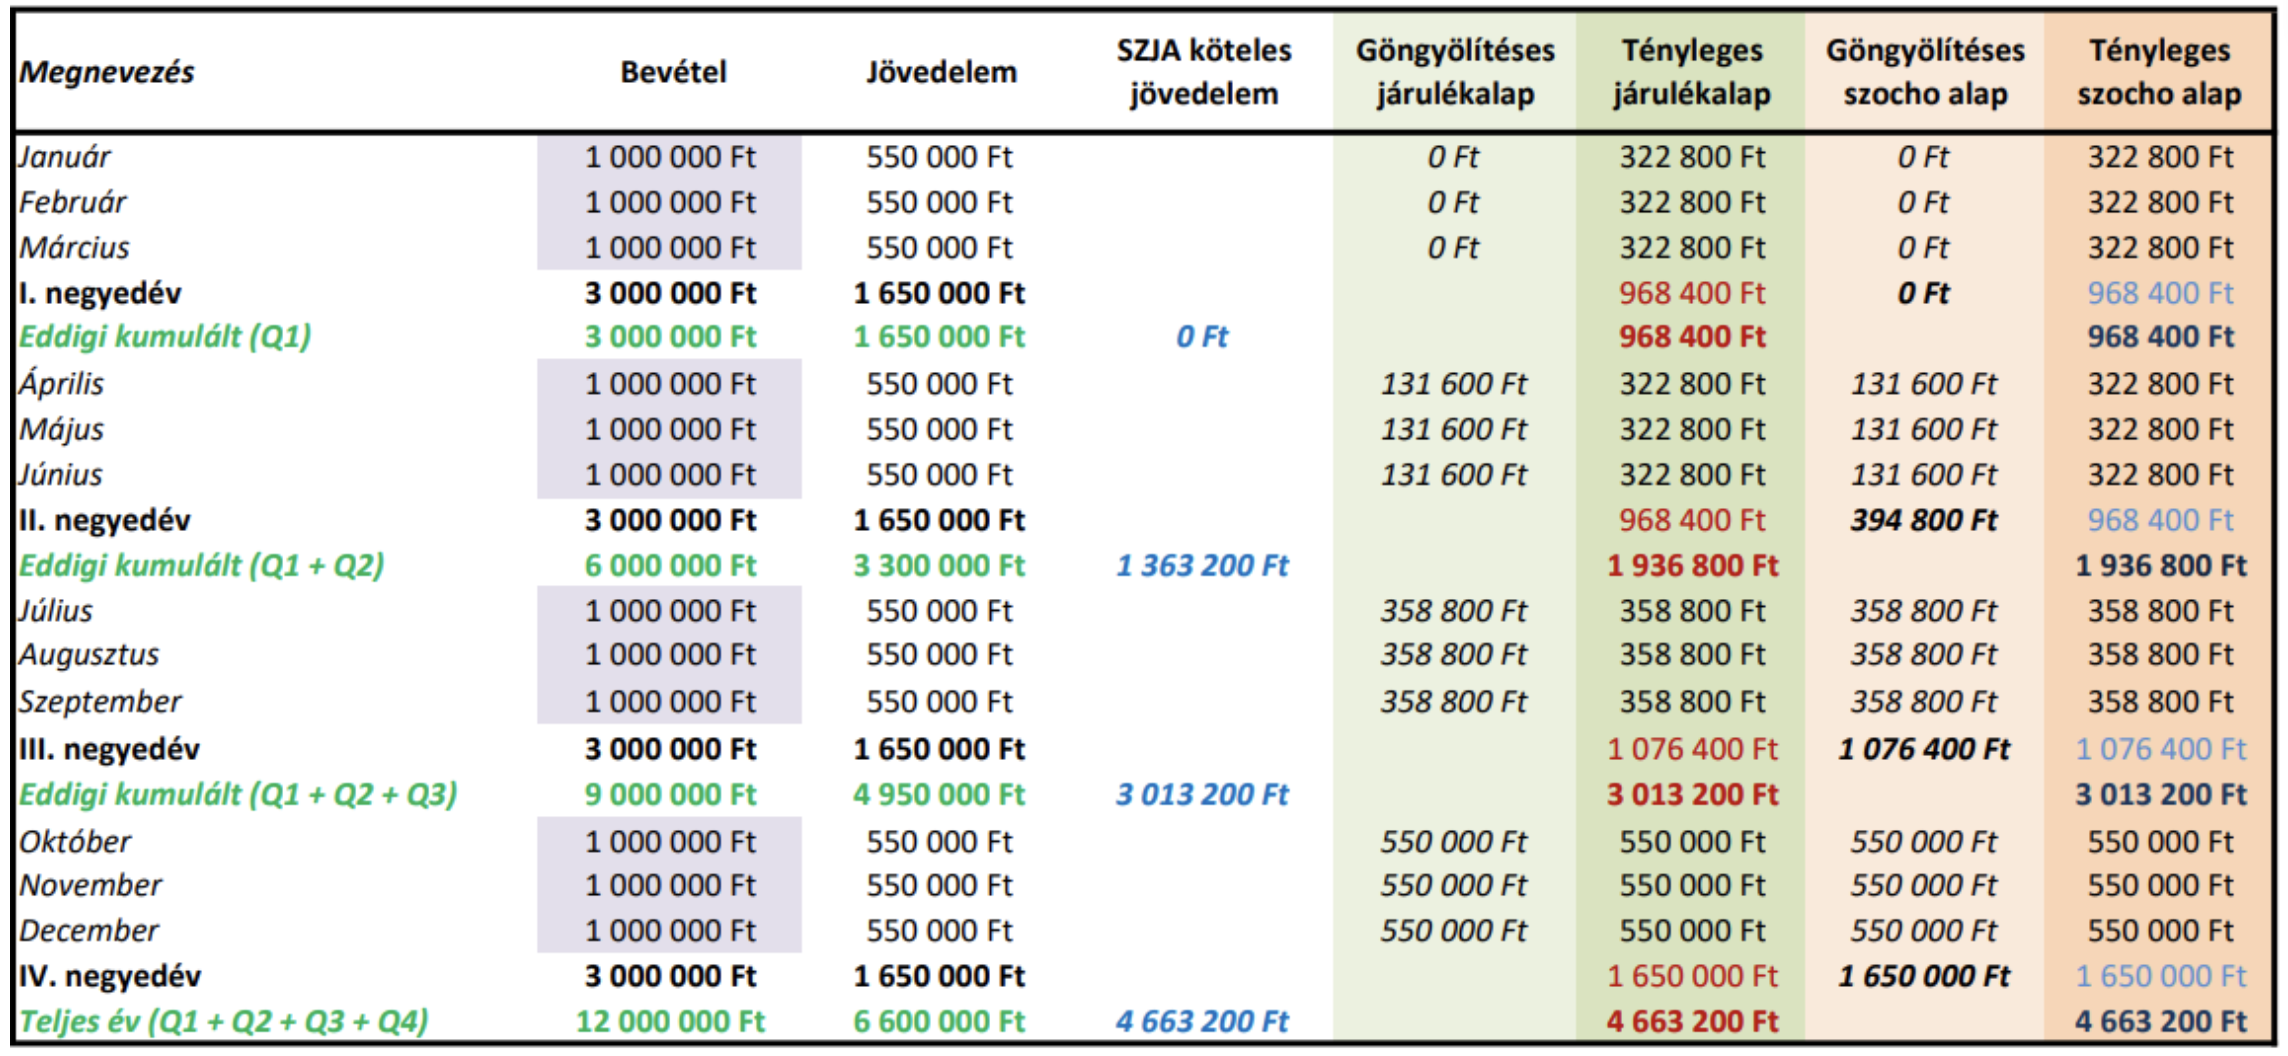
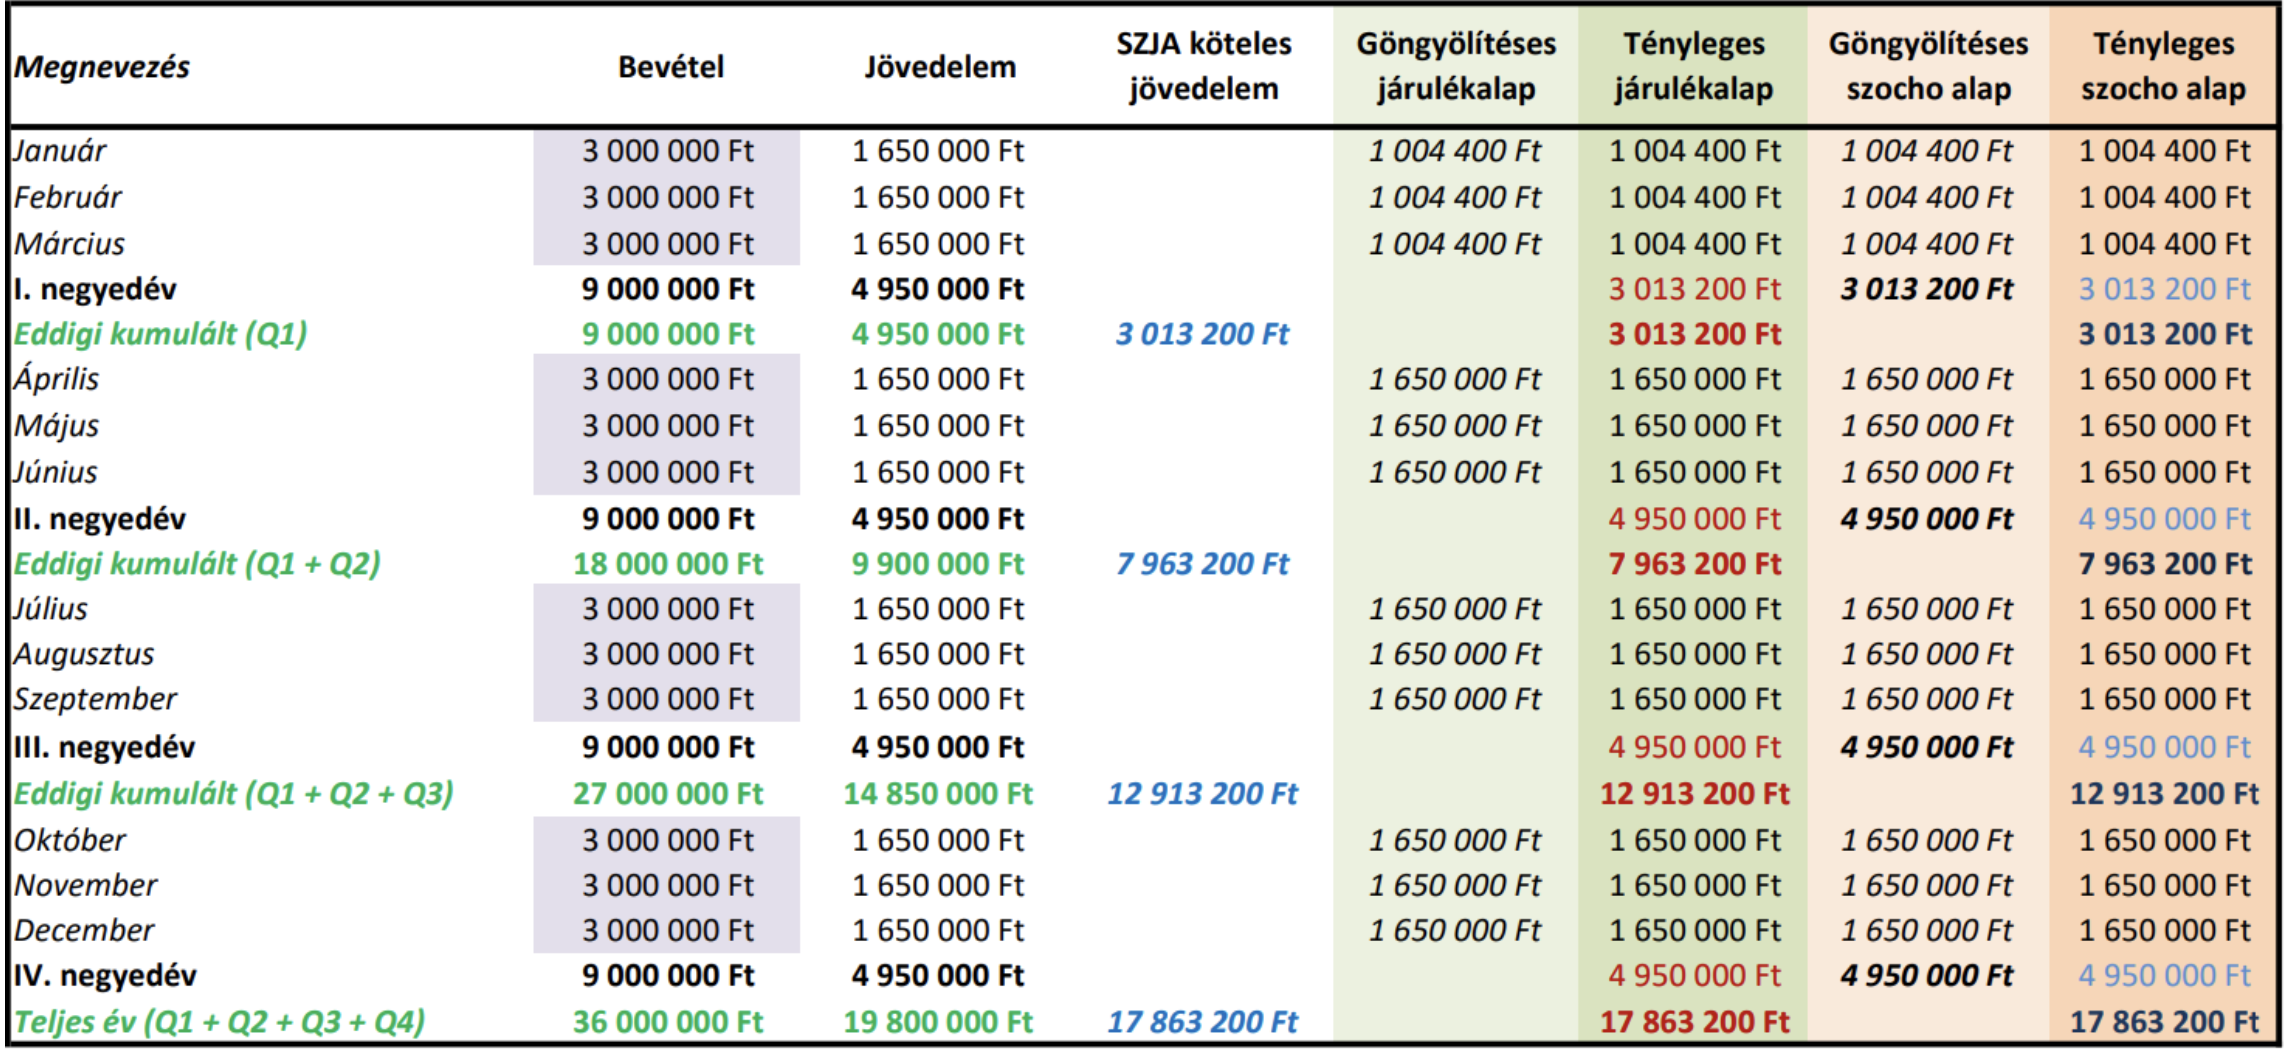
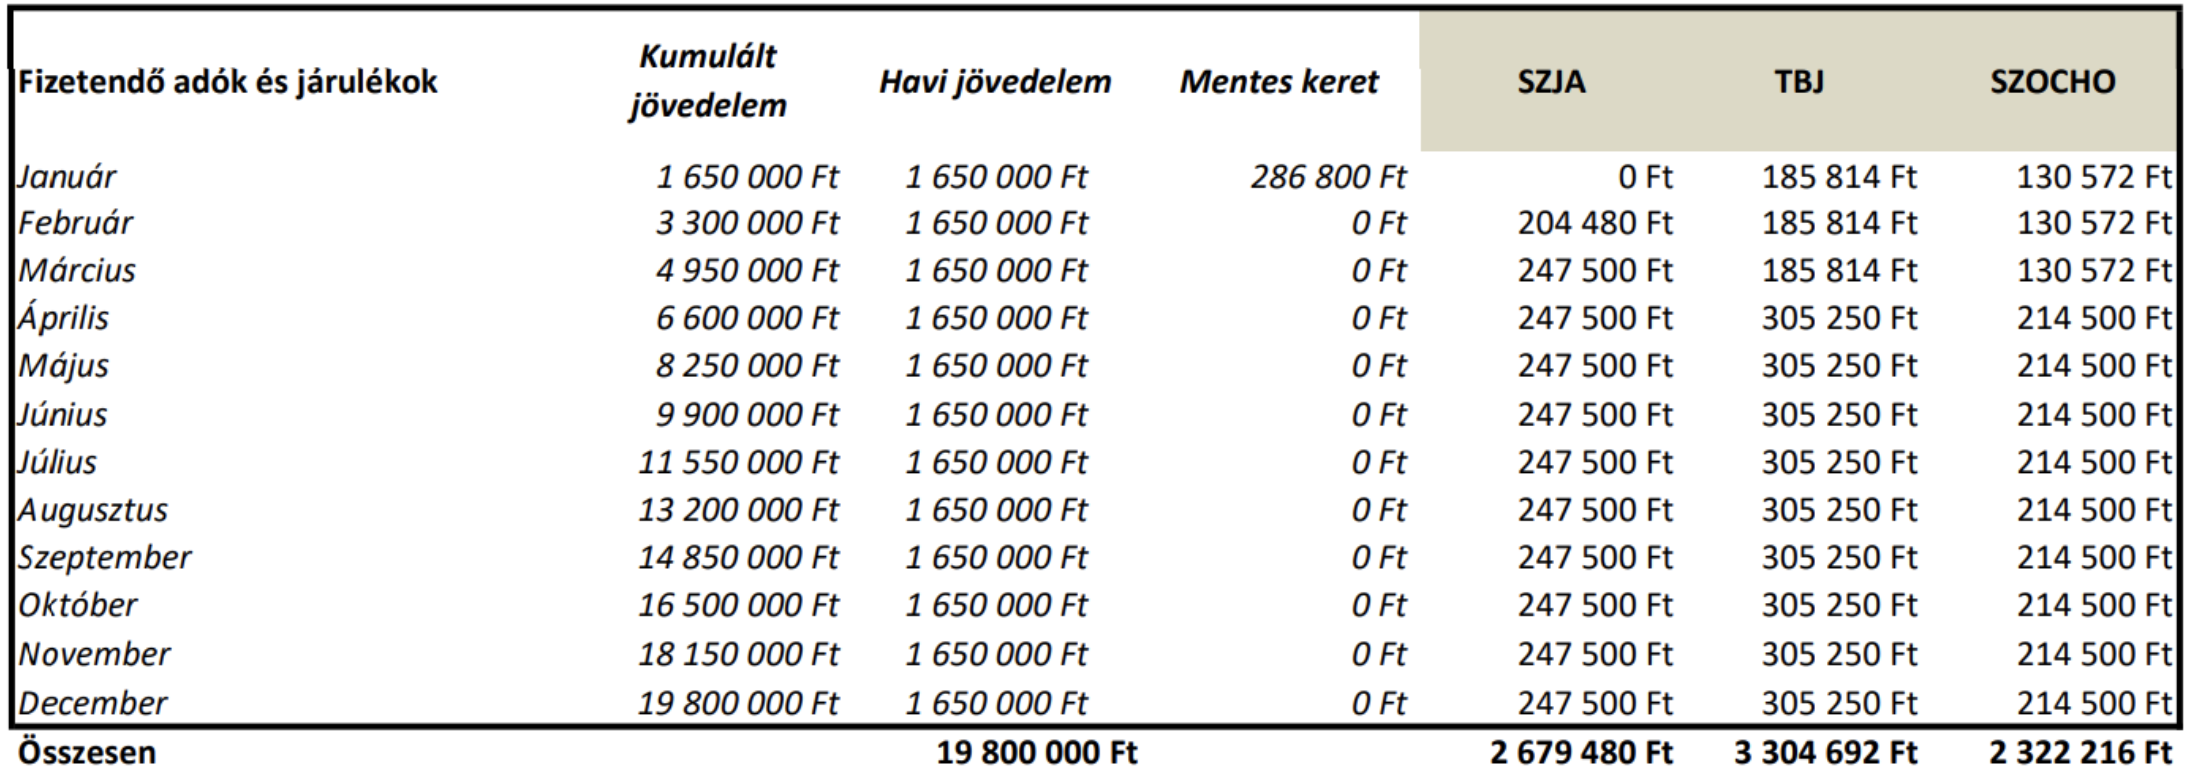
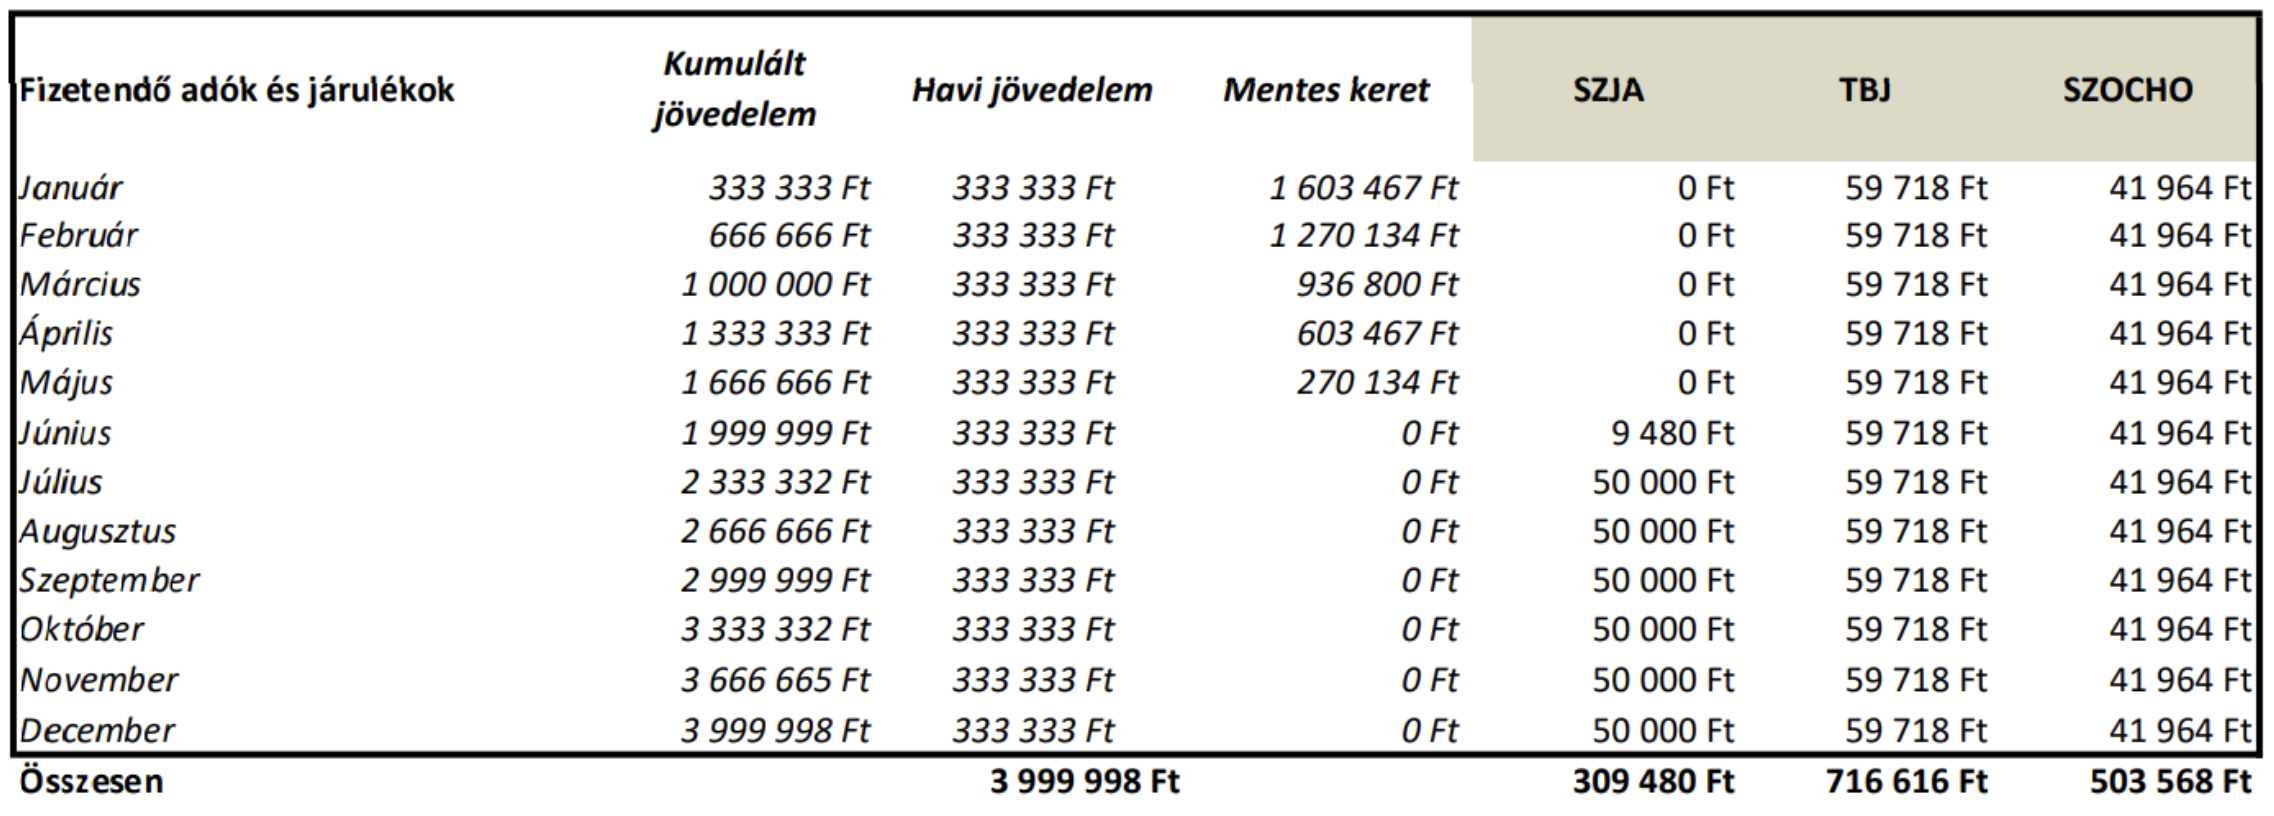
Nézzünk egy szemléltető táblát a jövedelmek egyenlőtlen időbeli eloszlásának adóhatásaira!
(A táblában főfoglalkozású egyéni vállalkozót mutatunk be, mellékállásúnál nincs jelentősége a bevételek időbeliségének). Jól látható, hogy milyen nagy kilengéseket tud okozni az adóterhelésben pusztán az a tényező, hogy egy adott bevétel főfoglalkozású vállalkozó esetében mikor realizálódik (folyik be).
A táblában szereplő mindkét esetben a vállalkozó azonos, 9 millió forint nagyságú bevételt szerez az adóévben, a két eset közti különbség csupán annyi, hogy az adott hónapok között e bevétel hogyan oszlik meg. Mintegy 6 százalékponttal magasabb az első esetben a tényleges adókulcs abból adódóan, hogy a bevételek tendenciájukban egyenetlenül, szezonálisan folynak be.
E jelenség annak tudható be, hogy főfoglalkozású vállalkozó esetében a törvény a „nullás”, illetve alacsony jövedelmű hónapokra is előír egy kötelezően befizetendő minimum adó-, és járulékterhet.
Automatizált átalányadó fizetés az Acountoval
Az Acounto minden átalányadózó számára automatizált könyvelési szolgáltatást biztosít.
Hozd létre Acounto fiókod, kösd be a NAV Onlineszámla rendszerét, számlázódat, illetve bankodat és valós időben számoljuk fizetendő adódat és járulékaidat. A hónap végén kiértesítünk a fizetendőkről, illetve benyújtjuk az adóbevallásaidat is!
Írj ügyfélszolgálatunknak! A [email protected] központi ügyfélszolgálati e-mailünkön vagy Messengeren bármikor eléred a csapatot! :)
Az jelen blogpostban közzétett információk, elemzések és következtetések tájékoztató jellegűek, és mivel mindenki egyedi, az egyedi adójogi, könyvelési helyzetedre nem tudunk tekintettel lenni. Így jelen blogon végzett tevékenységünk semmiképp nem tekinthető adó-, jogi-, vagy egyéb tanácsadásnak. A közölt adatok teljességéért, pontosságáért valamint aktualitásáért ezért nem tudunk felelősséget vállalni. Bővebb és pontosabb információkért kérjük, hogy keress minket ügyfélszolgálatunkon! Ha csupán a blogpostjaink alapján hozol üzleti döntéseket, az abból fakadó károkért, jogkövetkezményekért nem tudunk felelősséget vállalni.
Aktuális cikkünkben vendéglátós, fényképész, fodrász, szervizes, futár, taxis, építőipari, mezőgazdasági vagy feldolgozóiparban dolgozó vagy az előbbiekben nem említett, de a lenti listában felsorolt tevékenységekben érdekelt Ügyfeleinknek kínálunk megoldási javaslatokat adózásukra 2026-ban.
80%-os átalányadó vonatkozik az alábbi tevékenységekre: az adóév egészében kizárólag az itt felsorolt tevékenységből bevételt szerző egyéni vállalkozó a jövedelmét a bevételből 80 százalék költséghányad levonásával állapítja meg (átalányban megállapított jövedelem):
a) mezőgazdasági, erdőgazdálkodási (TESZOR 01, 02), bányászati (TESZOR 05-től 09-ig) és feldolgozóipari (TESZOR 10-től 32-ig) termék-előállítás, építőipari kivitelezés (TESZOR 41, 42); b) mezőgazdasági, betakarítást követő szolgáltatás (TESZOR 01.6), vadgazdálkodáshoz kapcsolódó szolgáltatás (TESZOR 01.70.10), erdészeti szolgáltatás (TESZOR 02.40.10) és zöldterület-kezelés (TESZOR 81.30.10); c) halászati szolgáltatás (TESZOR 03.00.71), halgazdálkodási szolgáltatás (TESZOR 03.00.72); d) feldolgozóipari szolgáltatás (TESZOR 10-től 32-ig) a bérmunkában végzett szolgáltatás és az egyéb sokszorosítás (TESZOR 18.20) kivételével; e) építőipari szolgáltatás (TESZOR 43); f) ipari gép, berendezés, eszköz javítása (TESZOR 33.1), gépjárműjavítás (TESZOR 45.20), személyi, háztartási cikk javítása (TESZOR 95.2), épületgépészeti berendezések javítása (TESZOR 43.21, 43.22, 43.29); g) a taxis személyszállítás (TESZOR 49.32.11) személygépjármű kölcsönzése vezetővel (TESZOR 49.32.12), egyéb máshová nem sorolt szárazföldi személyszállítás (TESZOR 49.39.39), közúti áruszállítás (TESZOR 49.41.1); h) számítógép, kommunikációs eszköz javítása (TESZOR 95.1); i) fényképészet (TESZOR 74.20); j) textil, szőrme mosása, tisztítása (TESZOR 96.01), fodrászat, szépségápolás (TESZOR 96.02), hobbiállat-gondozás (TESZOR 96.09.11); k) a kereskedelmi tevékenységek végzésének feltételeiről szóló kormányrendelet alapján folytatott vendéglátó tevékenység (TESZOR 56).
Fontosnak tartjuk jelezni, hogy ezen listában nem szerepel az ételfutárok által használt TESZOR kód (53.20.12 Étel házhozszállítása), így meglátásunk szerint sajnos a futárok – egyelőre – ebből a körből kimaradtak.
Az a) – k) pont közötti tevékenységek esetében tehát 80%-os költséghányadot választhatsz, amihez éves 38.736.000 forintos bevételi értékhatár tartozik 2026-ban (ezt tört év esetén a működés napjaira kell arányosítani!).
Meddig lehet áfamentes a jövedelem és milyen kedvezmények vannak?
FONTOS! Az alanyi ÁFA mentesség választásának lehetősége nem változott 20.000.000 Ft/év forgalomig van lehetőség ÁFA nélkül számlázni. Ha ez az összeg átlépésre kerül, akkor be kell jelentkezni áfakörbe. (Ezt tört év esetén a működés napjaira kell arányosítani!).
Szintén nagy előnye az átalányadónak, hogy van egy adómentes része: 1.936.800 Ft/év JÖVEDELEMIG (nem egyenlő a bevétellel!) nem kell SZJA-t fizetni, mellékállásban végezve a tevékenységet pedig TBJ és szociális hozzájárulási adó (továbbiakban: szocho) sem terheli az egyéni vállalkozást e határig, tehát teljesen köztehermentes lehet így az első 9.684.000 Ft/év BEVÉTEL (iparűzési adó viszont felmerül).
Főfoglalkozású, 80%-os átalánykulcs alá tartozó egyéni vállalkozó év elejétől / alakulástól számított, göngyölt 9.684.000 Ft/év bevétel alatt SZJA-t nem fizet, azonban TB járulékot és szochot (ez utóbbit magasabb adóalap után) legalább a minimálbér (bruttó 322.800 Ft) vagy a garantált bérminimum (bruttó 373.200 Ft) után meg kell fizetnie. A munkaügy és a NAV álláspontja alapján egy kereskedőnek legalább az utóbbit kell választania. Tapasztalatunk alapján a minimálbér utáni kalkulációt nem nézik jó szemmel a hatóságok.
A saját jogon nyugdíjas (öregségi nyugdíjkorhatárt elérő, és nyugalmazását kérő, vagy nők kedvezményes nyugdíja okán) a jövedelme után csak SZJA-t köteles fizetni!
És még egy jó hír: az SZJA kedvezmények (25 éven alattiak SZJA mentessége, családi adókedvezmény, személyi kedvezmény tartós betegség esetén, 4 gyerekes anyák adókedvezménye) érvényesíthetők az átalányadózó egyéni vállalkozó esetében is!
Mit és mikor kell fizetnem?
Az TB és szocho utalása havonta esedékes, erről bevallást is kell készíteni. A vállalkozó az SZJA-ra negyedévente köteles előleget fizetni, viszont ez nem kerül bevallásra, így előírásként sem fog megjelenni az adófolyószámlán. A befizetett előleg az éves SZJA bevallásban kerül elszámolásra.
Iparűzési adófizetési kötelezettség (IPA) is felmerülhet, ha a székhely/telephely szerinti település úgy rendelkezik. Ilyenkor az adó alapját az éves, átalányban megállapított jövedelem 120%-a képezi. Az adókulcs maximum 2% lehet. Az adófizetési és bevallási határidő adóévet követő év május 31-e, azonban adóelőleg-fizetési kötelezettség év közben is fennállhat. Fontos, hogy az átalányadósokra testre szabott, kedvező IPA megállapítási mód jogvesztő, ezt a bevallási határidőig lehet csak választani!
Az átalányadó mértéke
Nézzünk néhány egyszerű példát (adókedvezményekkel most külön nem foglalkozunk):
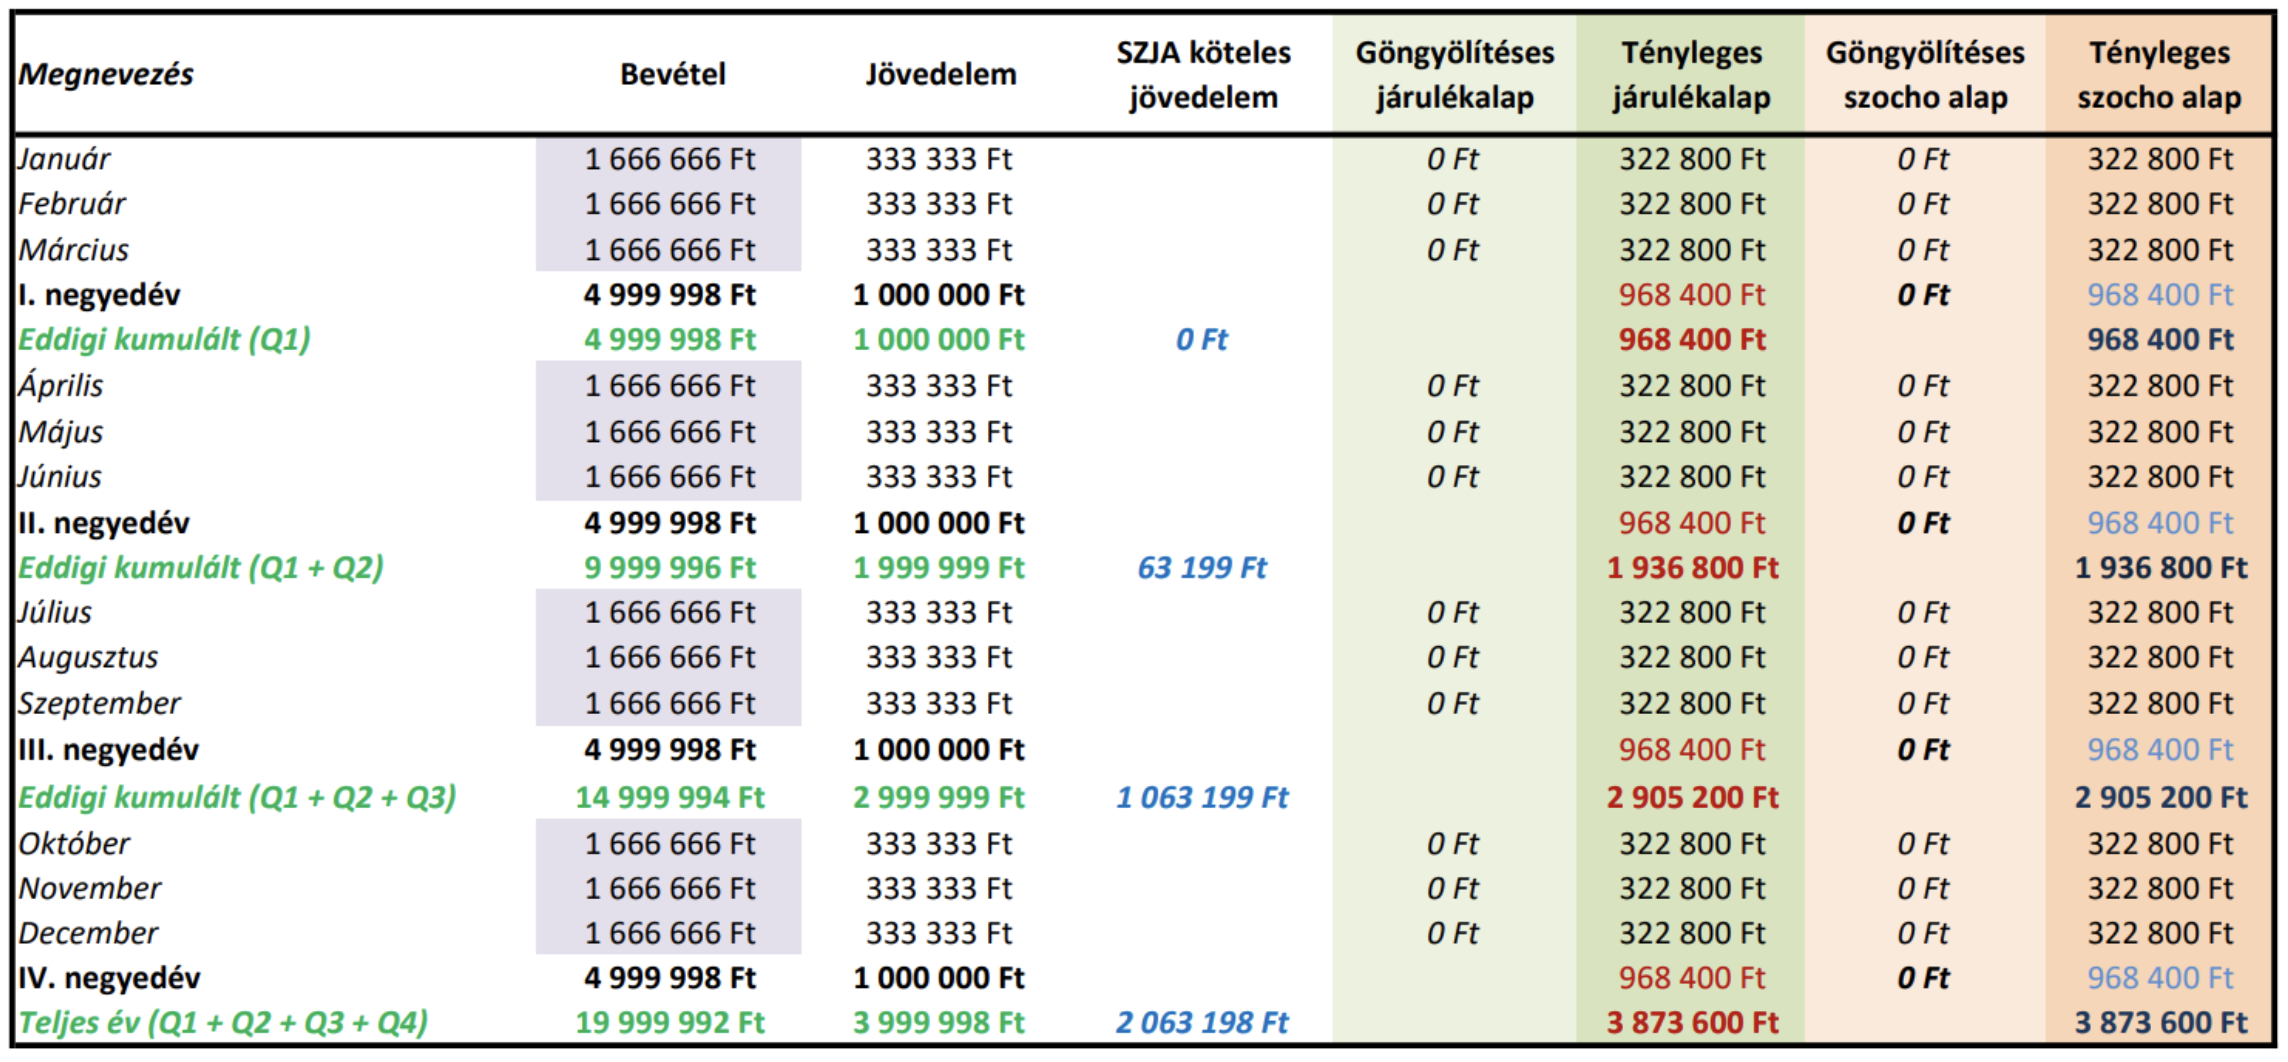
Főállású, minimálbér, éves bevétel 20.000.000 Ft, (havi 1.666.666 Ft), 80%-os költséghányad. Ez éppen az alanyi adómentességi értékhatár az áfában, 2026-ban
(megjegyzés: helyi iparűzési adó még felmerülhet, fentiek szerint)
Jól látható, hogy mellékállásban és nyugdíjasként adómentes a tevékenység (kiv. IPA), és a főállású egyéni vállalkozó is csak a garantált bérminimum adóját fizeti meg.
(megjegyzés: helyi iparűzési adó még felmerülhet, fentiek szerint)
Mellékállásban a “ténylegesen” elért jövedelem után fizet adót a vállalkozás, de a főállásban továbbra is meg kell fizetni a minimum járulékokat.
Automatizált átalányadó fizetés az Acountoval
Az Acounto minden átalányadózó számára automatizált könyvelési szolgáltatást biztosít.
Hozd létre Acounto fiókod, kösd be a NAV Onlineszámla rendszerét, számlázódat, illetve bankodat és valós időben számoljuk fizetendő adódat és járulékaidat. A hónap végén kiértesítünk a fizetendőkről, illetve benyújtjuk az adóbevallásaidat is!
Írj ügyfélszolgálatunknak! A [email protected] központi ügyfélszolgálati e-mailünkön vagy Messengeren bármikor eléred a csapatot! :)
Az jelen blogpostban közzétett információk, elemzések és következtetések tájékoztató jellegűek, és mivel mindenki egyedi, az egyedi adójogi, könyvelési helyzetedre nem tudunk tekintettel lenni. Így jelen blogon végzett tevékenységünk semmiképp nem tekinthető adó-, jogi-, vagy egyéb tanácsadásnak. A közölt adatok teljességéért, pontosságáért valamint aktualitásáért ezért nem tudunk felelősséget vállalni. Bővebb és pontosabb információkért kérjük, hogy keress minket ügyfélszolgálatunkon! Ha csupán a blogpostjaink alapján hozol üzleti döntéseket, az abból fakadó károkért, jogkövetkezményekért nem tudunk felelősséget vállalni.
Ha KATA-s webáruházak, aki szeretnének céges vevőket is kiszolgálni, nem tudnak a továbbiakban működni. Számukra az átalányadó egy reális megoldás lehet, melyre automatizált könyvelési megoldást is biztosít az Acounto!
Ahogy azt korábbi cikkünkben bemutattuk, a jogszabály 3 költséghányadot is elérhetővé tesz: 45, 80 és 90 százalékos kulcsot. Ez azért fontos, mert ennyivel csökkentheted adóalapodat! A 90%-os kulcsra azok az egyéni vállalkozók jogosultak, aki főtevékenységként és kizárólag kiskereskedelmi tevékenységet végeznek. A kiskereskedelmi tevékenységek közé tartozik például az internetes csomagküldő kiskereskedelem (webshop) is!
Az átalányadó választásának van korlátja. Ez a 90%, kiskereskedelmi határ esetén a mindenkori minimálbér éves összegének 50-szerese, 2026-ban 193.680.000 Ft/év.
Meddig lehet áfamentes a jövedelem és milyen kedvezmények vannak?
FONTOS! Az alanyi ÁFA mentesség választásának lehetősége nem változott, de már 20.000.000 Ft forgalomig van lehetőség áfa nélkül számlázni. Ha ez az összeg átlépésre kerül, akkor be kell jelentkezni áfakörbe.
Szintén nagy előnye az átalányadónak, hogy van egy adómentes része: 1.936.800 Ft/év jövedelemig nem kell SZJA-t fizetni, mellékállásban végezve a tevékenységet pedig TB-t és szociális hozzájárulási adót sem kell fizetni, tehát teljesen köztehermentes lehet így az első 19.368.000 Ft forgalomig.
Főállású webshop üzemeltető egyéni vállalkozó 19.368.000 Ft forgalom alatt SZJA-t nem fizet, azonban TB járulékot és szocho adót legalább a minimálbér vagy a garantált bérminimum után meg kell fizetnie. A munkaügy és a NAV álláspontja alapján egy kereskedőnek legalább az utóbbit kell választania. Tapasztalatunk alapján a minimálbér utáni kalkulációt nem nézik jó szemmel a hatóságok.
A saját jogon nyugdíjas (öregségi vagy nők kedvezményes nyugdíja okán) jövedelme után csak SZJA-t köteles fizetni!
És még egy jó hír: az SZJA kedvezmények (25 éven alattiak SZJA mentessége, családi adókedvezmény, személyi kedvezmény tartós betegség esetén, 4 gyerekes anyák adókedvezménye, 30 év alatti kétgyermekes anyák kedvezménye) érvényesíthetők az átalányadózó vállalkozó esetében is!
Mit és mikor kell fizetnem?
Az TB és szocho utalása havonta esedékes, erről bevallást is kell készíteni. A vállalkozó az SZJA-ra negyedévente köteles előleget fizetni, viszont ez nem kerül bevallásra, így előírásként sem fog megjelenni az adófolyószámlán. A befizetett előleg az éves SZJA bevallásban kerül elszámolásra.
Az éves eredmény alapján iparűzési adó kötelezettség is felmerülhet, ha a székhely szerinti település úgy rendelkezik, ilyenkor az adó alapja az átalányadó szerinti jövedelem 120%-a lesz. Az adókulcs maximum 2% lehet. Ezt az adót minden év május 31-ig kell megfizetni. A befizetést zt követő szeptemberben és márciusban, a számított összeg (melyik számított összeg? Amit május 31-én befieztett vagy ami azóta számításra került?) alapján előleg fizetési kötelezettség is fennáll.
Az átalányadó mértéke
Nézzünk néhány egyszerű példát (adókedvezményekkel most külön nem foglalkozunk):
Jól látható, hogy mellékállásban és nyugdíjasként adómentes a tevékenység, és a főállású egyéni vállalkozó is csak a garantált bérminimum adóját fizeti meg.
Mellékállásban a “ténylegesen” elért jövedelem után fizet adót a vállalkozás, de a főállásban továbbra is meg kell fizetni a minimum járulékokat.
Automatizált átalányadó fizetés az Acountoval
Az Acounto minden átalányadózó számára automatizált könyvelési szolgáltatást biztosít.
Hozd létre Acounto fiókod, kösd be a NAV Onlineszámla rendszerét, számlázódat, illetve bankodat és valós időben számoljuk fizetendő adódat és járulékaidat. A hónap végén kiértesítünk a fizetendőkről, illetve benyújtjuk az adóbevallásaidat is!
Írj ügyfélszolgálatunknak! A [email protected] központi ügyfélszolgálati e-mailünkön vagy Messengeren bármikor eléred a csapatot! :)
Az jelen blogpostban közzétett információk, elemzések és következtetések tájékoztató jellegűek, és mivel mindenki egyedi, az egyedi adójogi, könyvelési helyzetedre nem tudunk tekintettel lenni. Így jelen blogon végzett tevékenységünk semmiképp nem tekinthető adó-, jogi-, vagy egyéb tanácsadásnak. A közölt adatok teljességéért, pontosságáért valamint aktualitásáért ezért nem tudunk felelősséget vállalni. Bővebb és pontosabb információkért kérjük, hogy keress minket ügyfélszolgálatunkon! Ha csupán a blogpostjaink alapján hozol üzleti döntéseket, az abból fakadó károkért, jogkövetkezményekért nem tudunk felelősséget vállalni.
A kisadózó vállalkozók tételes adójáról szóló törvényt a mai napon napvilágot látott és országgyűlés elé terjesztett törvényjavaslat alapján egy merőben új megszövegezésben köszönthetjük, akár már a holnapi napon. Megítélésünk szerint az átalányadó jó alternatíva lesz sok vállalkozás számára. A tv. tartalmát tekintve lényegében egy új adónem született, csak az elnevezés maradt a régi.
#A lényeg
Összegezve: szakmai várakozásaink alapján a vállalkozások jelentős hányada – egyszerűen a tevékenységük jellegéből fakadóan – elhagyni kényszerül e közel tíz éves, korábban nagy népszerűségnek örvendő, méltányos adónemet. Nyugodt szívvel és szakmai megalapozottsággal ajánljuk mindenki figyelmébe az Szja. tv. által szabályozott átalányadó lehetőségét mint a KATA versenyképes alternatíváját, melyről egy korábbi cikkünkben olvashatnak bővebben:
Azon kedves Ügyfeleinknek, akik esetleg az átalányadó értékhatárain kívül esnek, megfontolandó megoldási javaslatként egy társas vállalkozás létrehozását ajánljuk első körben a tételes költségelszámoló egyéni vállalkozással szemben. Tudj meg többet a KIVA-ról itt:https://acounto.com/kiva/
Most pedig nézzük a KATA tv. módosításának részleteit!
#Adóalany személye
Első jelentős változás az adóalany személyiségében keresendő: „Az adó alanya a főfoglalkozású egyéni vállalkozó”. Vagyis azok az ügyfelek, akik korábban mellékállású kisadózók voltak, szeptember 1-jét követően mellékállásban bizonyosan nem folytathatják kisadózóként tevékenységüket. Az igénybe vehető ellátások köre ennek következtében értelem szerűen a Tbj. szerinti biztosítotti státusszal azonos: „A kisadózó e jogállásának időtartama alatt biztosítottnak minősül. (…) Ezen ellátások számításának alapja havonta 108 ezer forint.”
#Kifizetőtől származó bevétel
Nagyon lényeges változás, hogy az adóalanyiság megszűnésének törvényi tényállásai kibővültek, így az adóalanyiság megszűnik – a bevétel megszerzését megelőző nappal – többek között akkor is (a korábbi megszüntető tényállások ismertetésétől most eltekintünk), ha [5.§ (1) g)] „a kisadózó az Art. szerinti kifizetőtől (ideértve a külföldi kifizetőt is) szerez bevételt, ide nem értve a TESZOR 49.32.11 szerinti taxis személyszállításból származó bevételt, továbbá a fizetési számlán jóváírt kamatot.” Ez nagyon erős feltétele a KATA-ban maradásnak! Azt jelenti, hogy a kisadózó abban az esetben is kikerül a KATA hatálya alól, ha belföldi vagy külföldi kifizetőtől szerez bevételt. Pl. ha a kisadózó egyéni vállalkozás egy belföldi kft-nek számláz, akkor a bevétel megszerzését megelőző napon megszűnt az adóalanyisága a KATA-ban. Mindez tehát azt jelenti, hogy aki nem B2C piacon mozog (vagyis aki nem csak lakossági ügyfelek, végső felhasználók, magánszemélyek részére értékesít, nyújt szolgáltatást), az kiesett az új típusú KATA adóneméből. Ennek adminisztratív lebonyolítása véleményünk szerint nem kis feladat lesz. A kifizetőtől származó bevétel megszerzése esetén további kötelezettséget ír elő a törvényjavaslat; Az így szerzett bevételt ugyanis 15 napon belül be kell jelenteni az adóhatósághoz. E kötelezettség elmulasztása esetén akár mulasztási bírság kiszabásának is van helye, bár ezt így konkrétan nem találtuk meg a javaslatban. Nem érdemes elmulasztani egyébként sem e bejelentést a kifizetőtől származó bevételről, hiszen az online számlaadat-szolgáltatás intézményén keresztül befutnak az adatok a hatósághoz, így tulajdonképpen a mulasztás monitorozása a hatóság oldaláról szinte automatikus. Az ugyanazon kifizetőtől származó bevételek nagyságát eddig a 3 millió forintos korlát miatt kellett követni, a változások után pedig az új típusú adóalanyiság során azért kell majd figyelemmel kísérni azt, hogy ne essünk ki az adónem hatálya alól. Az adóhatóság által kiállított jövedelemigazoláson továbbra is a KATA bevallás szerinti bevétel 60%-a minősül jövedelemnek (ez tekinthető tehát egyfajta hitelfedezeti értéknek).
#Adó mértéke
Az adó mértékében is számottevő változások történtek. Hozzá kell azonban tenni, hogy az első bekezdésben ismertetettek alapján (adóalany személye) az adó mértékében bekövetkező változás nem szabad, hogy meglepetésként érjen, hiszen a jövőben csak főállású egyéni vállalkozó lehet KATA alany, ez pedig eddig is legalább havi 50 ezer forintos tételt jelentett. „A tételes adó mértéke havonta 50 ezer forint.” Vagyis, a korábbi 25 ezer forintos, valamint az emelt összegű, 75 ezer forintos adómérték már nem választható; egységes lett az adó mértéke.
#Bevételi értékhatár (keretösszeg)
A bevételi értékhatár (amit a törvény keretösszegnek hív) is változott, ez a korábbi 12 millió forintos összegről 18 millió forintra emelkedett. Itt szeretnénk megjegyezni, hogy jelen ismereteink alapján az áfában az alanyi adómentességi értékhatár maradt 12 millió forint, így a jövőben bizonyosan nem atipikus jelenség lesz az „áfás katás egyéni vállalkozó”. Nota bene, az áfa értékhatárt és a kata bevételi értékhatárt tört adóév esetén időben máshogy kell arányosítani (előbbit napra, utóbbit hónapra). A 40%-os mértékű különadó velünk marad a változások után is, a 18 milliós (vagy működési hónapokra arányosított) bevételi értékhatár „túlcsordulása” esetén. Ebben a konstrukcióban 1,5 millió forintos bevételi értékhatár jut egy működési hónapra a különadó megfizetése nélkül (nem szükséges továbbra sem, hogy egyenletes eloszlású legyen a bevétel a hónapok között). A különadót is adóévet követő év február 25-ig (év közbeni megszűnés estén 30 napon belül) kell bevallani (ez nem változott tehát).
#Áttérés
A törvényjavaslat 12.§ – 13.§ között taglalja az ide vonatkozó részletszabályokat. Ennek részletes áttekintésétől e cikkben most eltekintünk. 12.§ (1) „A kisadózói adóalanyiságot megelőzően az Szja tv. szerint adózó egyéni vállalkozó esetében az e törvény szerinti adóalanyiság kezdő napját megelőző napon megszerzett bevételnek kell tekinteni minden olyan ellenértéket, amelyről kiállított bizonylat szerinti teljesítési időpont az Szja tv. szerinti adózás időszakára esik.” Vagyis, ha Szja. tv. alól (átalányadózóként vagy tételes költségelszámolóként) megyünk át kata tv. alá, úgy szja alatt (e jogállás megszűnésének napján) szerzett bevételnek kell tekinteni minden olyan bevételt, amely bevételről szóló számla a teljesítési időpontja alapján szja-s időszakba tartozik. 13.§ (1) „A kisadózói adóalanyiságot megelőzően a kisadózó vállalkozások tételes adója hatálya alá tartozó egyéni vállalkozónak az adóalanyisága megszűnésének utolsó napján megszerzett bevételnek kell tekinteni minden olyan ellenértéket, amelyről kiállított bizonylat szerinti teljesítési időpont a kisadózó vállalkozások tételes adója szerinti adóalanyiság időszakára esik.” Vagyis, ha a régi Katv. alól megyünk át az új típusú KATA tv.alá (tehát maradunk katások 2022. szeptember 1-je után is), akkor lényegében csak váltás után befolyt bevételekről kell rendelkezni az új szabályok alapján.
#Átmeneti rendelkezések
A változások utáni új katára vonatkozó bejelentkező nyilatkozatokat legkorábban 2022. augusztus 1-jétől lehet megtenni, ami a következő hónaptól hatályosul; ugyanakkor a szeptember 25-ig megtett nyilatkozatok szerint az adóalanyiság szeptember 1-jétől jön létre. Aki a módosítások hatása miatt „kiszorul” a katából (vagyis aki 2022. augusztus 31-én még kisadózó, de szeptembertől nem kívánja a módosított törvény rendelkezéseit alkalmazni), annak lehetősége van 2022. október 31-ig bejelenteni az Szja tv. 50-56.§-ban szabályozott átalányadózásra való áttérési szándékát a 2022-es adóévre. A bejelentés módját és formáját az adóhatóság honlapján 2022. augusztus 15-éig közzéteszi. Azok számára sincs túl sok aggodalomra, akik már „kimaxolták” a katájukat, ugyanis „A 2022. augusztus 31-én a kisadózó vállalkozások tételes adóját alkalmazó kisadózó vállalkozás 2022. évben (…) 40 százalékos mértékű adót abban az esetben fizet, ha az adóévben augusztus 31-éig megszerzett bevétele” meghaladja az adóalanyiság hónapjainak (és tételes adófizetési kötelezettségének hónapjainak) és 1,5 millió forint szorzatának összegét. Ugyanez igaz analóg módon a 2022. szeptember 1-jét követő különadóra is. A KATA szerinti tételes iparűzési adóban viszont nincs változás (tehát marad székhelyenként és telephelyenként a 2,5 millió forintos adóalap).
#Módosító rendelkezések
Ezek közül csupán egyet szeretnénk kiemelni (ez az egy viszont kellően nagy horderejű): 21. § „Hatályát veszti a társasági adóról és az osztalékadóról szóló 1996. évi LXXXI. törvény 5. számú melléklet 15. pontjában az „a kisadózó vállalkozások tételes adójának alanya vagy” szövegrész.” E rendelkezés azt jelenti gyakorlatilag, hogy a betéti társaságok a jövőben nem választhatják a KATA-t.
Írj ügyfélszolgálatunknak! A [email protected] központi ügyfélszolgálati e-mailünkön vagy Messengeren bármikor eléred a csapatot! :)
Az jelen blogpostban közzétett információk, elemzések és következtetések tájékoztató jellegűek, és mivel mindenki egyedi, az egyedi adójogi, könyvelési helyzetedre nem tudunk tekintettel lenni. Így jelen blogon végzett tevékenységünk semmiképp nem tekinthető adó-, jogi-, vagy egyéb tanácsadásnak. A közölt adatok teljességéért, pontosságáért valamint aktualitásáért ezért nem tudunk felelősséget vállalni. Bővebb és pontosabb információkért kérjük, hogy keress minket ügyfélszolgálatunkon! Ha csupán a blogpostjaink alapján hozol üzleti döntéseket, az abból fakadó károkért, jogkövetkezményekért nem tudunk felelősséget vállalni.




 (megjegyzés: helyi iparűzési adó még felmerülhet, fentiek szerint)